SCPI Élysées Pierre : rendement, prix et risques à connaître
Publié par : Élise Montclar — Rédactrice spécialisée en immobilier
La SCPI Élysées Pierre investit surtout dans des bureaux en Île-de-France. Créée en 1986 et gérée par HSBC REIM, elle a affiché un taux de distribution de 4,55 % en 2025 selon un distributeur. Sa distribution annoncée pour 2026 est toutefois inférieure à celle de l’année précédente, et la revente de ses parts peut prendre du temps. Un distributeur affiche un prix et un minimum de souscription indicatifs, dont la date de validité n’est pas clairement établie.
Elle peut intéresser un épargnant qui recherche des revenus immobiliers sur une longue durée et accepte une exposition marquée aux bureaux franciliens. Le capital, les revenus et la liquidité ne sont pas garantis.
Élysées Pierre : les chiffres à retenir
| Indicateur | Donnée et période | Origine |
|---|---|---|
| Gestion et création | HSBC REIM ; 1986 | Gestionnaire |
| Patrimoine | Plus d’une centaine d’immeubles, surtout des bureaux en Île-de-France | Gestionnaire |
| Taux de distribution | 4,55 % pour 2025 | Distributeur |
| Distribution annuelle | 33 € par part en 2024 et 2025 ; 30 € annoncés pour 2026 | Message aux associés |
| Taux d’occupation financier | 89 % pour 2025 ; 85,23 % au 30 juin 2026 | Message aux associés pour 2025 ; distributeur pour juin 2026 |
| Encaissement des loyers | Environ 99 % pour 2025 | Message aux associés |
| Prix et minimum indicatifs | 549 € par part et 10 980 € au minimum, sans date de validité clairement établie | Distributeur |
Ces chiffres ne décrivent pas tous la même période. Le prix affiché par un distributeur ne suffit notamment pas à établir le prix applicable aujourd’hui.
Quel patrimoine détenez-vous indirectement ?
En achetant une part, vous devenez associé d’une société qui détient et gère des immeubles. Les loyers encaissés contribuent aux revenus distribués, après les charges supportées par la SCPI. Vous ne détenez pas directement un bureau précis.
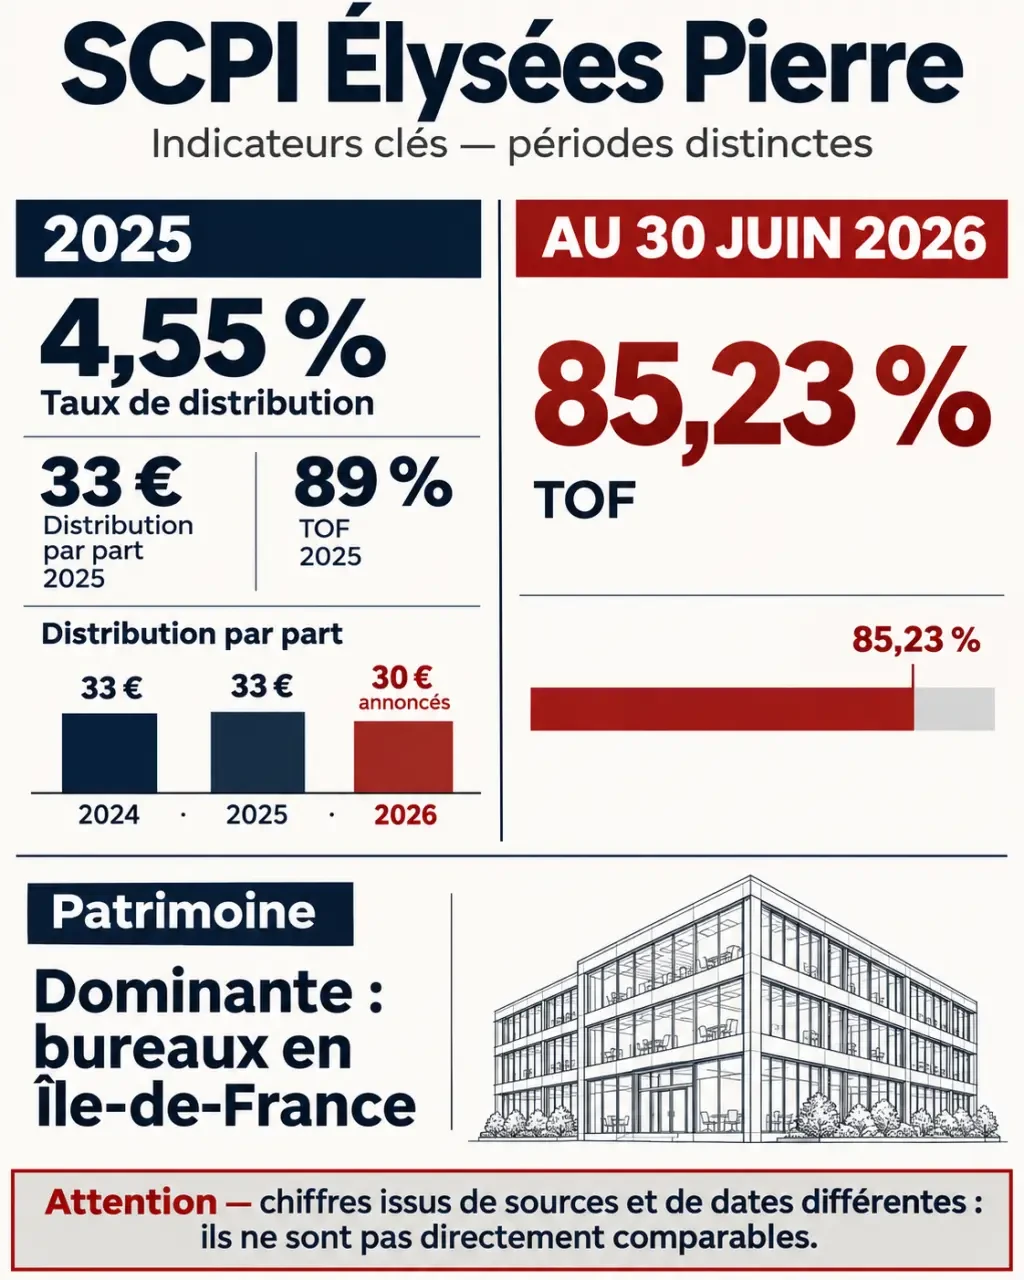
Élysées Pierre possède plus d’une centaine d’immeubles. Son portefeuille est principalement constitué de bureaux, avec une forte présence en Île-de-France. Il comprend aussi d’autres actifs, notamment des commerces.
Le nombre d’immeubles et de locataires permet de répartir une partie du risque locatif : le départ d’un occupant n’affecte pas nécessairement tous les revenus du portefeuille. Cette mutualisation a une limite. Si les bureaux franciliens connaissent simultanément une baisse de demande ou de valeur, plusieurs actifs peuvent être touchés à la fois.
Rendement et revenus : que disent les chiffres ?
Une baisse de distribution annoncée
Le message aux associés indique une distribution identique pour chacune des années 2024 et 2025, puis annonce un montant inférieur pour l’année suivante. À nombre de parts constant, la baisse prévue représente environ 9,1 %.
La distribution annoncée reste une annonce, pas une somme garantie. Les revenus futurs peuvent évoluer avec les loyers, les charges, les travaux et les décisions de gestion.
Comment lire le taux de distribution ?
Le taux de distribution rapporte la distribution annuelle à un prix de part de référence. Le taux affiché dans le tableau permet de situer le revenu de l’année considérée, mais il ne représente ni un rendement garanti pour l’année suivante ni un rendement net d’impôt propre à chaque associé.
Le prix auquel vous achetez compte aussi. Un même revenu en euros produit un rendement différent si le prix de la part change. Pour comparer deux SCPI, rapprochez des taux calculés sur la même année et examinez également l’évolution du prix des parts, les frais et l’occupation.
Un distributeur mentionne par ailleurs un objectif de taux de rendement interne, ou TRI, de 6 % pour 2025. Le TRI cherche à mesurer la performance sur une durée en tenant compte des flux et de la valeur de sortie. Un objectif de TRI n’est pas un résultat acquis et ne se confond pas avec le taux de distribution annuel.
Occupation et loyers : deux indicateurs à distinguer
Le taux d’occupation financier, ou TOF, mesure la part des loyers facturés par rapport aux loyers théoriques si les surfaces étaient louées. Les deux chiffres du tableau portent sur des périodes différentes : ils donnent deux repères, sans constituer à eux seuls une comparaison complète des deux années.
Le complément du TOF à 100 % représente la part des loyers théoriques qui ne sont pas facturés. Il ne correspond pas nécessairement à la proportion de surfaces physiques vides : le calcul porte sur des loyers, et les immeubles n’ont pas tous la même valeur locative.
Le taux d’encaissement répond à une autre question : quelle part des loyers appelés a été effectivement encaissée ? Un bon encaissement ne supprime pas le coût des surfaces vacantes, puisqu’un local vide ne produit généralement pas de loyer à encaisser.
Prix de la part et souscription : quel budget prévoir ?
Le prix et le minimum présentés dans le tableau sont indicatifs. La date de validité de cette offre n’est pas clairement établie : ils ne permettent donc pas de connaître avec certitude le budget applicable aujourd’hui.
La souscription se fait auprès du gestionnaire ou d’un distributeur proposant le produit. Avant de vous engager, consultez la documentation officielle HSBC REIM pour connaître le prix applicable, le minimum, les frais et le délai de jouissance. Ce dernier fixe la date à partir de laquelle les parts commencent à ouvrir droit aux revenus ; elle peut être postérieure au paiement.
Le prix de souscription n’est pas le seul montant utile. Il faut aussi distinguer le montant investi, les frais inclus ou prélevés et le montant que la cession pourrait rapporter. Les frais pèsent d’autant plus sur la performance que la durée de détention est courte.
Revente des parts : un point de vigilance concret
La liquidité désigne la possibilité de vendre ses parts dans un délai et à un prix donnés. Elle n’est pas garantie : une demande de retrait ou un ordre de vente peut rester en attente si la demande d’achat ne suffit pas. Le prix obtenu peut aussi être inférieur au prix payé.
Le message aux associés décrit un marché peu liquide. Il indique qu’au 30 juin 2026, les dernières parts compensées présentaient une ancienneté d’environ 21 mois. Ce chiffre illustre une attente constatée à cette date ; il ne prédit pas le délai de votre propre sortie.
Selon le type de SCPI, la sortie passe par une demande de retrait auprès de la société de gestion, ou par la mise en vente des parts sur un marché secondaire organisé par cette même société. Un retrait dépend souvent de souscriptions nouvelles, mais d’autres mécanismes de remboursement peuvent exister selon les conditions de la SCPI. Ne comptez pas sur ces parts pour financer une dépense certaine à court terme.
Quels risques et quel horizon pour investir ?
- Perte en capital : la valeur des immeubles et celle des parts peuvent baisser. Le capital remboursé à la sortie peut être inférieur à la somme investie.
- Revenus variables : vacance, départs de locataires, impayés, charges ou travaux peuvent réduire les distributions.
- Concentration : la dominante de bureaux franciliens expose la SCPI aux difficultés propres à ce marché.
- Liquidité : la vente dépend notamment de la présence d’acheteurs et peut prendre plusieurs mois, voire davantage.
- Frais et fiscalité : le revenu réellement conservé dépend des frais, du mode de détention et de votre situation fiscale.
Une SCPI s’envisage généralement sur une durée longue, souvent au moins huit à dix ans, notamment pour laisser du temps à l’amortissement des frais. Cette durée n’assure ni une plus-value ni une revente à une date précise.
Élysées Pierre peut compléter un patrimoine déjà diversifié si vous cherchez une exposition aux bureaux et acceptez des revenus variables. Elle répond moins bien à un besoin de disponibilité rapide ou à la recherche d’un capital garanti.
Label ISR et article 8 : quelle portée ?
Selon HSBC REIM, Élysées Pierre bénéficie du label ISR et relève de l’article 8 du règlement européen SFDR. Le label concerne la prise en compte de critères environnementaux, sociaux et de gouvernance dans la gestion. L’article 8 vise les produits qui promeuvent des caractéristiques environnementales ou sociales.
Ces indications éclairent la démarche de gestion ; elles ne garantissent ni la performance financière, ni l’absence de vacance, ni une valeur de revente. Elles ne signifient pas non plus que chaque immeuble possède les mêmes caractéristiques environnementales.
Questions fréquentes sur la SCPI Élysées Pierre
La distribution annoncée est-elle garantie ?
Non. Il s’agit du montant annoncé par le gestionnaire dans son message aux associés. Le versement effectif peut différer et les distributions ultérieures peuvent évoluer.
Combien rapporte une part après impôt ?
Il n’existe pas de montant unique. À partir du revenu effectivement versé, il faut tenir compte de sa nature fiscale, du mode de détention et de la situation de l’associé. Le taux de distribution publié ne correspond donc pas automatiquement à votre rendement net.
Où trouver les documents officiels ?
La documentation officielle est à rechercher auprès du gestionnaire, HSBC REIM. La note d’information détaille les frais, les conditions d’entrée et les modalités de sortie. Les bulletins et le rapport annuel donnent des informations sur la distribution, l’occupation et l’évolution du patrimoine.
- SCPI Élysées Pierre : rendement, prix et risques à connaître - 21 novembre 2026
- Assurance local commercial en ligne : garanties, critères de prix et devis - 20 novembre 2026
- SCPI Génépierre : fonctionnement, rendement et retrait des parts - 19 novembre 2026
Articles qui pourraient vous intéresser :
 Frais de notaire : 3 leviers légaux pour économiser plusieurs milliers d’euros
 Délai entre offre d’achat et compromis : 2 semaines en moyenne et leviers pour accélérer
 Simulation SCPI en démembrement : quelle décote, quelle durée et quels revenus futurs ?
 Investir en nue-propriété : payer 25 à 40 % de moins, sans loyers pendant 15 à 20 ans