Investir en nue-propriété : payer 25 à 40 % de moins, sans loyers pendant 15 à 20 ans
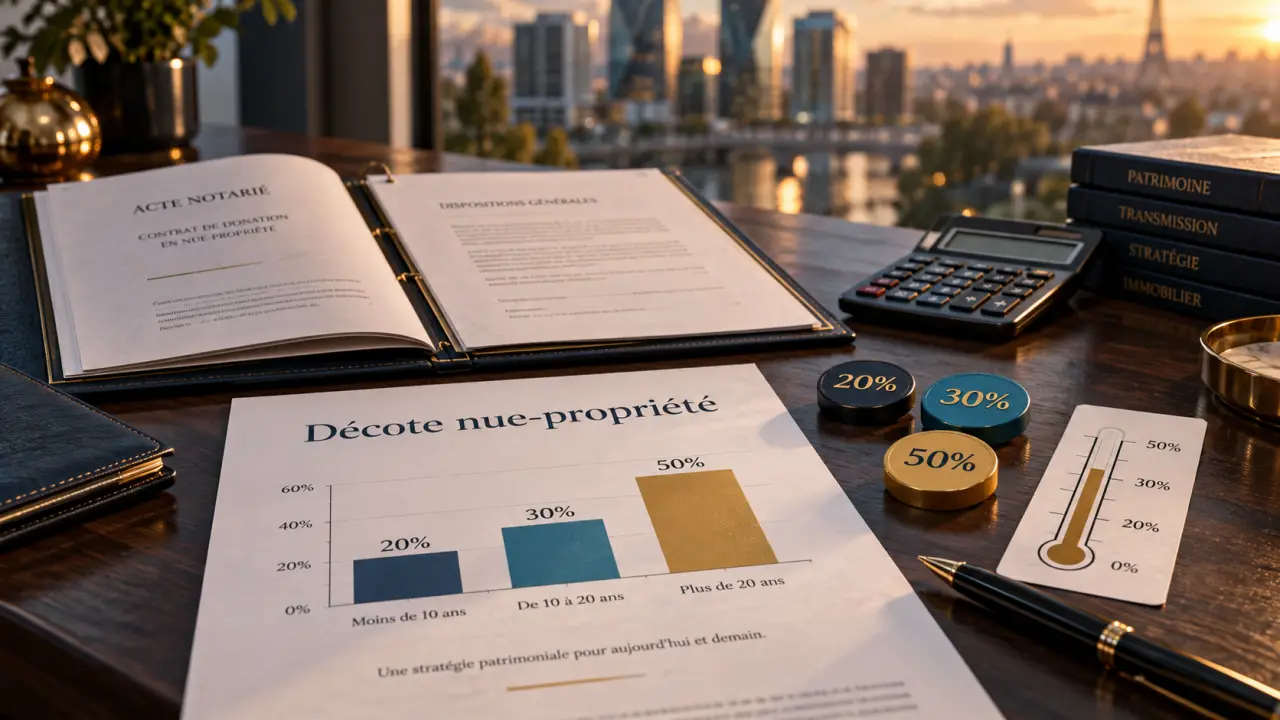
Investir en nue-propriété consiste à acheter un bien immobilier sans pouvoir l’occuper ni le louer pendant une période définie. En contrepartie, l’acquéreur paie une fraction de sa valeur en pleine propriété et récupère ensuite le logement dans son intégralité. Ce placement s’adresse surtout aux investisseurs qui privilégient la constitution d’un patrimoine à long terme plutôt que la perception de revenus immédiats.
Le mécanisme : acheter les murs, laisser l’usage à un autre
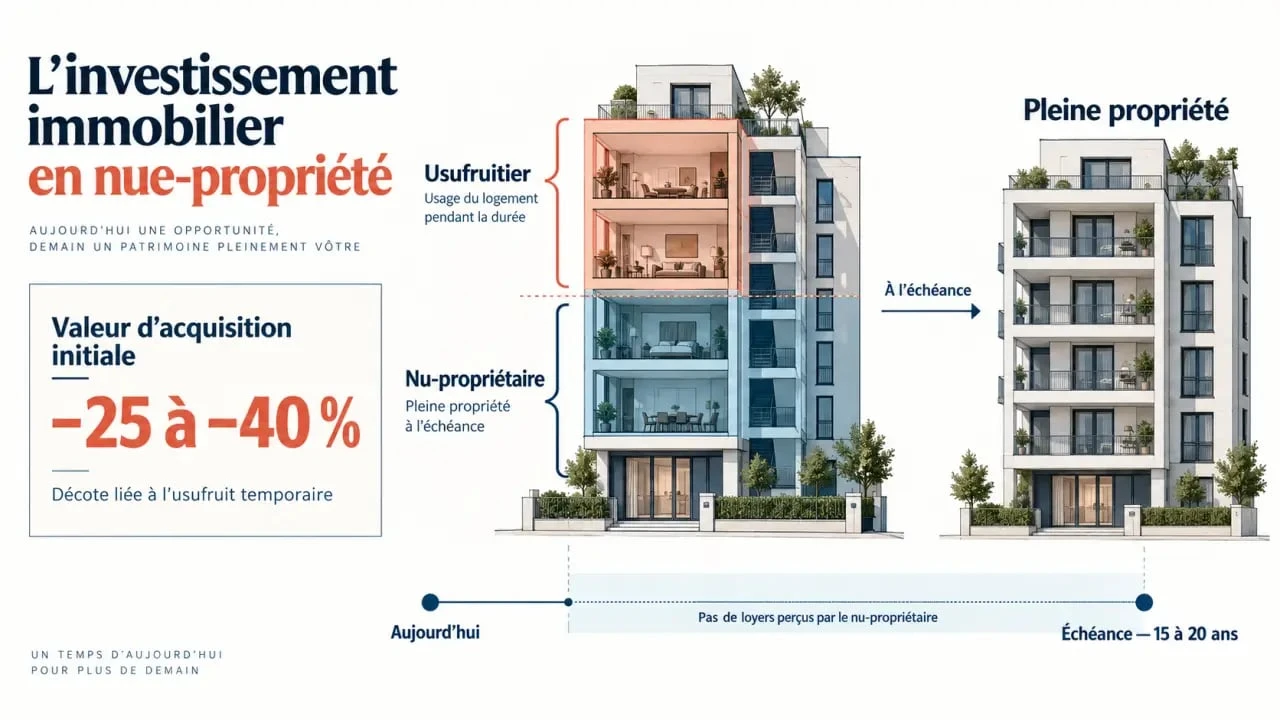
La nue-propriété repose sur un démembrement de propriété. Les droits attachés à un même logement sont répartis entre deux personnes : le nu-propriétaire détient le bien, tandis que l’usufruitier peut l’utiliser, l’habiter ou le louer et percevoir les loyers.
Usufruit temporaire ou usufruit viager
Dans un investissement immobilier neuf, l’usufruit est fréquemment temporaire, pour une durée généralement comprise entre 15 et 20 ans. Il peut être confié à un bailleur institutionnel, notamment dans le cadre de l’usufruit locatif social. À l’échéance prévue, l’usufruit s’éteint et le nu-propriétaire devient automatiquement plein propriétaire, sans avoir à racheter le bien.
L’usufruit peut aussi être viager, souvent dans un cadre familial ou lors de l’acquisition d’un bien déjà occupé. Il prend alors fin au décès de l’usufruitier. Sa durée est donc incertaine et son objectif diffère de celui d’un programme à usufruit temporaire, dont le terme est fixé dès le départ.
Une répartition des droits à vérifier dans l’acte
Le montage ne dispense pas le nu-propriétaire de toute responsabilité. Selon l’article 605 du Code civil, l’usufruitier prend en charge les réparations d’entretien. L’article 606 attribue en principe les grosses réparations au nu-propriétaire, sauf si la convention de démembrement prévoit une autre répartition. L’acte notarié, le règlement de copropriété et la convention conclue avec l’usufruitier doivent donc être lus attentivement avant la signature.
La décote n’est pas un rendement garanti
Le prix d’achat est réduit parce que l’investisseur renonce temporairement à l’usage du logement et aux loyers. La décote se situe couramment entre 25 % et 40 % de la valeur en pleine propriété. Dans certains programmes, l’acquéreur paie ainsi environ 60 % à 70 % de la valeur du logement.
Ce qui détermine la valeur de la nue-propriété
La durée de l’usufruit est le premier facteur. Plus elle est longue, plus la part acquise par le nu-propriétaire est faible. La localisation, la qualité du programme, les perspectives du marché local, le niveau des loyers théoriques et les obligations assumées par l’usufruitier influencent également la valeur.
Une décote élevée ne suffit donc pas à rendre une opération attractive. Elle peut aussi traduire une immobilisation longue ou un marché résidentiel moins dynamique. La valeur du bien existe, mais elle ne produit aucune liquidité utilisable pour les dépenses courantes, le remboursement du crédit ou une nouvelle opportunité. Avant d’investir, il faut vérifier que son budget peut fonctionner sans loyers, sans revente rapide et sans dépendre entièrement de la valeur future du logement.
Un exemple simple pour raisonner
Pour un appartement valorisé à 300 000 € en pleine propriété, une décote de 30 % conduit à un prix de nue-propriété de 210 000 €. L’écart de 90 000 € ne constitue pas un gain encaissé le jour de l’achat. Il correspond à la contrepartie de l’absence d’usage du logement pendant la durée du démembrement.
À terme, la pleine propriété est reconstituée. La valeur de revente dépendra toutefois du marché immobilier et de l’état réel du bien. La décote ne garantit donc ni un rendement précis ni une plus-value future.
Fiscalité, charges et financement : ce que supporte réellement le nu-propriétaire
La répartition des dépenses peut simplifier la détention du bien, à condition de distinguer les règles légales des stipulations contractuelles. L’usufruitier assume habituellement la gestion locative, les charges courantes, l’entretien et la taxe foncière. Le nu-propriétaire doit anticiper les grosses réparations qui lui incombent en principe, ainsi que les frais d’acquisition et les éventuels coûts de financement.
| Élément | Situation habituelle pendant le démembrement |
|---|---|
| Loyers | Perçus par l’usufruitier |
| Gestion et entretien courant | Supportés par l’usufruitier |
| Grosses réparations | À la charge du nu-propriétaire selon l’article 606, sauf convention contraire |
| IFI | Déclaré en principe par l’usufruitier sur la valeur en pleine propriété, conformément à l’article 968 du CGI |
| Revenus fonciers | Aucun revenu à déclarer pour le nu-propriétaire puisqu’il ne perçoit pas de loyer |
Lors d’une donation ou d’une succession, la valeur fiscale de la nue-propriété est déterminée selon le barème de l’article 669 du CGI. Ce mécanisme peut réduire l’assiette des droits lorsque la transmission porte sur la nue-propriété plutôt que sur la pleine propriété. Le projet doit toutefois être examiné dans son ensemble, en tenant compte de l’âge de l’usufruitier, de la situation familiale, du patrimoine existant et des objectifs de transmission.
Un emprunt peut financer l’acquisition. Dans certains montages d’usufruit locatif social, les intérêts d’emprunt peuvent être déductibles de revenus fonciers existants, sous conditions. Ce point fiscal reste technique. Il doit être vérifié avec un professionnel compétent avant d’établir un plan de financement sur cette hypothèse.
Pour quels investisseurs la nue-propriété est-elle pertinente ?
Ce placement répond mal à la recherche d’un complément de revenu immédiat. Sans loyers, il ne couvre pas les mensualités d’un crédit et peut générer un effort d’épargne. Il peut en revanche correspondre à un projet d’usage futur, à une volonté de diversifier un patrimoine ou à une stratégie de transmission.
- Un actif qui anticipe une retraite dans 15 à 20 ans et souhaite disposer d’un logement ou d’un actif cessible à cette échéance ;
- Un investisseur déjà exposé à l’immobilier locatif qui veut éviter la gestion, la vacance et les impayés sur une nouvelle acquisition ;
- Un foyer fortement imposé qui recherche une stratégie patrimoniale sans revenus fonciers supplémentaires ;
- Un parent souhaitant transmettre progressivement un patrimoine dans un cadre organisé.
À l’inverse, une personne qui a besoin de trésorerie, prévoit une mobilité financière à court terme ou ne dispose pas d’une épargne de précaution suffisante doit rester prudente. La nue-propriété reste un actif immobilier. Sa revente avant le terme est possible, mais le marché des droits démembrés est plus étroit que celui de la pleine propriété. Le prix et le délai de vente ne sont donc pas garantis.
Les vérifications à mener avant d’investir
La qualité du bien et celle de l’usufruitier comptent autant que la décote. Un programme bien situé, porté par un bailleur solide et encadré par une convention précise réduit les incertitudes, sans supprimer le risque immobilier.
- Étudiez l’emplacement. Analysez la demande résidentielle, les transports, les commerces, les projets urbains et le niveau des prix en pleine propriété dans le quartier.
- Examinez la durée et la clé de répartition. Vérifiez que la décote est cohérente avec la durée de l’usufruit et avec la valeur réelle du logement.
- Identifiez l’usufruitier. Évaluez sa capacité à gérer, entretenir et restituer le bien, particulièrement lorsqu’il s’agit d’un bailleur institutionnel.
- Lisez la convention de démembrement. Elle doit préciser la gestion, l’assurance, les travaux, la remise en état et les conditions de restitution.
- Projetez votre sortie. Déterminez dès l’achat si vous souhaitez occuper, louer ou vendre le logement à l’extinction de l’usufruit.
Le notaire sécurise l’acte de vente. Un conseiller en gestion de patrimoine ou un expert fiscal peut aussi aider à mesurer l’incidence globale de l’opération sur le patrimoine. Investir en nue-propriété devient pertinent lorsque la durée choisie correspond à son horizon personnel, et non lorsque la seule promesse d’une décote attire l’attention.
- Investir en nue-propriété : payer 25 à 40 % de moins, sans loyers pendant 15 à 20 ans - 22 septembre 2026
- Calendrier des dividendes 2026 : dates, montants et rendements des sociétés cotées - 21 septembre 2026
- Prix immobilier à Paris en 2025 : 9 599 €/m² en moyenne, mais huit arrondissements résistent à la baisse - 20 septembre 2026
Articles qui pourraient vous intéresser :
 Bail Réel Solidaire : prix réduit, redevance mensuelle et revente encadrée : faut-il vraiment se lancer ?
 Mentir sur sa résidence principale : les risques réels de déchéance, de redressement et de saisie
 Achat de garage : le plafond de 10 % et 3 méthodes pour réduire vos frais de notaire
 Simulateur de frais de notaire : 3 erreurs de calcul qui faussent votre budget immobilier