SCPI allemande : jusqu’à 50 points d’écart fiscal avec la France, mais pas pour tous les profils
Un porteur de parts imposé à 41 % qui perçoit des revenus fonciers en France peut, pour les mêmes revenus générés en Allemagne, se retrouver avec une pression fiscale nettement plus légère. Cet écart n’est pas une astuce d’optimisation marginale : il repose sur un mécanisme fiscal précis, encadré par une convention bilatérale, et il varie fortement selon la tranche marginale d’imposition de chacun. Voici comment il fonctionne réellement, ce qu’il change sur le rendement net, et pour qui il vaut vraiment la peine.
Une SCPI allemande, ce n’est pas une SCPI française qui investit un peu à l’étranger
Une SCPI allemande désigne une Société Civile de Placement Immobilier dont le patrimoine est majoritairement, voire exclusivement, localisé en Allemagne. La nuance est importante : certaines SCPI sont purement allemandes, d’autres sont paneuropéennes et exposent une partie de leur patrimoine au marché allemand parmi d’autres pays. Cette distinction conditionne directement le régime fiscal applicable, puisque c’est le pays où se trouve l’immeuble, et non le pays de la société de gestion, qui détermine l’imposition des revenus locatifs.
Comparateur de rendement net SCPI
– SCPI Française : Impôt = Revenu × (TMI + 17,2% PS + 4% CEHR si TMI=45%).
– SCPI Allemande : Impôt = Revenu × TMI (selon le mécanisme de crédit d’impôt).
Pourquoi la localisation des actifs prime sur la nationalité de la SCPI
En matière de revenus fonciers étrangers, la règle fiscale internationale veut que l'impôt soit d'abord dû dans le pays où est situé le bien immobilier. Une SCPI immatriculée en France mais détenant des immeubles à Berlin, Hambourg, Munich, Francfort, Stuttgart, Düsseldorf, Cologne ou Brême génère donc des revenus de source allemande, imposés selon les règles allemandes avant même d'être pris en compte côté français. C'est ce principe qui ouvre la porte au traitement fiscal différencié dont bénéficient ces SCPI.
Des typologies d'actifs variées selon les véhicules
Les SCPI exposées à l'Allemagne ne se limitent pas aux bureaux. On retrouve des patrimoines diversifiés entre bureaux, commerces, retail parks, actifs de santé et hôtellerie, avec des stratégies de gestion différentes : certaines misent sur un nombre restreint d'immeubles à forte valeur unitaire, d'autres construisent un patrimoine plus large réparti sur plusieurs dizaines d'immeubles et plusieurs pays. Cette diversité de typologies a une incidence directe sur le niveau de risque et sur la stabilité des loyers perçus.
Pourquoi l'Allemagne attire spécifiquement les gestionnaires de SCPI
Le marché immobilier allemand présente des caractéristiques qui séduisent les sociétés de gestion en quête de stabilité locative. Avec plus de 83 millions d'habitants répartis sur un tissu économique fortement polycentrique, l'Allemagne ne concentre pas son activité sur une seule métropole : Berlin, Hambourg, Munich et Francfort constituent chacune un pôle économique autonome, ce qui réduit la dépendance à un marché unique. Cette structure se traduit par des baux longue durée et des locataires souvent solvables, deux éléments qui rassurent sur la pérennité des revenus distribués.
Un marché locatif jugé mature et rigoureux
La gestion immobilière allemande est régulièrement présentée comme rigoureuse, avec des baux commerciaux structurés sur des durées longues qui sécurisent la visibilité des revenus pour les porteurs de parts. Cette rigueur locative n'élimine pas le risque de vacance, mais elle contribue à un taux d'occupation financier généralement soutenu, un indicateur clé que les sociétés de gestion communiquent pour rassurer sur la qualité de leur patrimoine.
Le mécanisme fiscal qui change tout : convention franco-allemande et crédit d'impôt
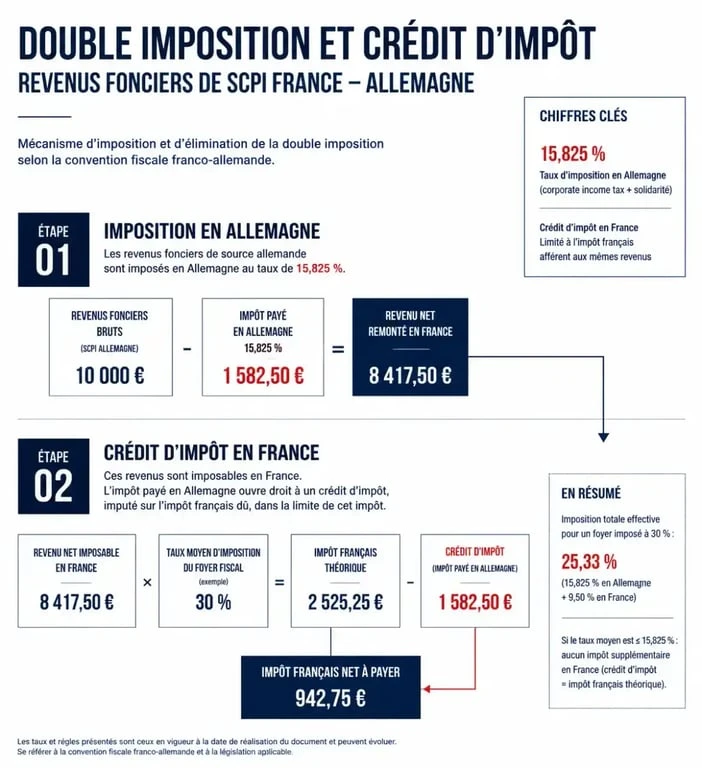
C'est là que réside l'essentiel de l'attractivité de ces SCPI. La convention fiscale entre la France et l'Allemagne, signée le 21 juillet 1959, organise la répartition du droit d'imposer entre les deux pays pour éviter qu'un même revenu soit taxé deux fois. Concrètement, les revenus fonciers de source allemande perçus via une SCPI sont d'abord soumis à l'impôt en Allemagne, où le taux appliqué aux revenus des sociétés immobilières se situe autour de 15,825 %. La France, de son côté, accorde ensuite un crédit d'impôt destiné à neutraliser cette double taxation.
Comment fonctionne concrètement le crédit d'impôt
Le mécanisme retenu pour l'Allemagne n'est pas celui du taux effectif utilisé pour d'autres pays européens : il s'agit d'un crédit d'impôt calculé en fonction du taux moyen d'imposition du foyer fiscal. En pratique, le revenu de source allemande est intégré au revenu global du foyer pour déterminer ce taux moyen, puis un crédit correspondant à l'impôt déjà réputé payé en Allemagne vient s'imputer sur l'impôt français dû. Le résultat dépend donc directement de la tranche marginale d'imposition de l'investisseur : plus celle-ci est élevée, plus l'écart avec une SCPI purement française devient significatif, avec des différentiels observés allant de 35 à 50 points de pourcentage selon les situations.
L'absence de prélèvements sociaux français, un levier souvent sous-estimé
Second avantage, distinct du crédit d'impôt : les revenus de source allemande perçus par un résident fiscal français échappent aux prélèvements sociaux français (CSG, CRDS et contributions additionnelles), qui représentent pourtant 17,2 % sur les revenus fonciers classiques. Cette exonération n'est pas un bonus accessoire : elle pèse mécaniquement sur le rendement net final, puisqu'elle s'applique indépendamment du niveau de revenu ou de la tranche marginale d'imposition du porteur de parts.
Un patrimoine de SCPI diversifié entre plusieurs pays ne produit pas un revenu fiscalement uniforme. Chaque pays d'implantation conserve son propre régime, taxé selon sa propre logique : une part investie pour moitié en France et pour moitié en Allemagne génère deux flux distincts, que l'administration recompose ensuite séparément sur la déclaration, plutôt qu'un taux moyen unique qui n'existe pas tant que le patrimoine reste composite.
Ce que ça change vraiment sur le rendement net, chiffres à l'appui
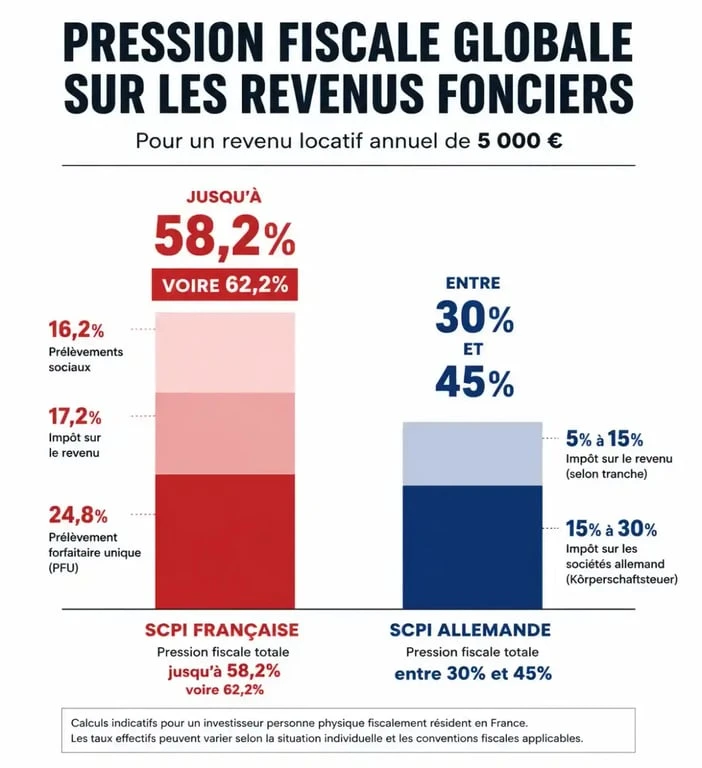
Pour un même revenu locatif brut, l'écart de traitement fiscal se traduit en euros sonnants sur le rendement net perçu. Prenons un investisseur avec une tranche marginale d'imposition de 41 % percevant 5 000 € de revenus fonciers annuels. Sur une SCPI française classique, l'addition de l'impôt sur le revenu et des 17,2 % de prélèvements sociaux peut faire grimper la pression fiscale globale jusqu'à 58,2 %, voire 62,2 % pour les tranches les plus hautes avec la contribution exceptionnelle sur les hauts revenus. Sur la même somme perçue via une SCPI allemande, l'imposition résulte du crédit d'impôt calculé sur le taux moyen, sans prélèvements sociaux additionnels, ce qui rapproche le taux global effectif de la fourchette 30 % à 45 % selon la composition du foyer fiscal.
Un avantage qui croît avec la tranche marginale d'imposition
Ce mécanisme n'est pas linéaire : il favorise mécaniquement les contribuables aux tranches les plus élevées. Un foyer fiscal à la tranche à 30 % constatera un écart réel mais plus modeste qu'un foyer à 45 %, pour lequel l'absence de prélèvements sociaux et le jeu du crédit d'impôt peuvent représenter plusieurs centaines d'euros d'écart par an sur un investissement de 20 000 €. Ce produit est donc souvent présenté comme particulièrement pertinent pour les contribuables fortement imposés, plutôt que comme une solution universelle.
Déclarer ses revenus de SCPI allemande sans se tromper
La complexité du mécanisme fiscal ne se traduit pas par une complexité déclarative équivalente. Chaque année, la société de gestion transmet un imprimé fiscal unique (IFU) qui récapitule les montants à reporter, poste par poste, ce qui limite fortement le risque d'erreur de calcul pour l'investisseur.
Les formulaires 2044 et 2047, étape par étape
Les revenus fonciers de source étrangère perçus via une SCPI se déclarent sur le formulaire 2047, dédié aux revenus encaissés à l'étranger, avant d'être reportés sur la déclaration 2044 consacrée aux revenus fonciers. L'IFU transmis par la société de gestion indique précisément quelles cases remplir et quel montant de crédit d'impôt reporter, ce qui rend la démarche accessible même sans accompagnement fiscal spécialisé. Il reste conseillé de vérifier la cohérence entre les montants de l'IFU et ceux effectivement reportés, notamment en cas de détention de plusieurs SCPI aux expositions géographiques différentes.
Le cas particulier de la détention à crédit
Investir en SCPI allemande à crédit reste possible, avec la même logique de déductibilité des intérêts d'emprunt que pour une SCPI française, sous réserve que l'emprunt finance bien l'acquisition de parts génératrices de revenus fonciers. Cette déductibilité s'applique au calcul du revenu net avant intégration dans le mécanisme du crédit d'impôt, ce qui peut encore améliorer le rendement net pour les investisseurs ayant recours à l'effet de levier.
Pour quel profil ce placement a-t-il vraiment du sens
L'avantage fiscal de la SCPI allemande n'est ni universel ni automatique. Il prend tout son sens pour un investisseur déjà fortement fiscalisé, cherchant à diversifier géographiquement son patrimoine tout en limitant l'impact des prélèvements sociaux sur ses revenus complémentaires. Pour un foyer à tranche marginale basse, l'écart avec une SCPI française reste réel mais moins déterminant, et d'autres critères, qualité du patrimoine, historique de distribution, liquidité, peuvent alors peser davantage dans le choix.
Les limites et risques à ne pas négliger
La fiscalité avantageuse ne doit jamais être le seul critère de décision. Comme toute SCPI, ces véhicules restent soumis à un risque de perte en capital, à un risque de vacance locative si les locataires ne renouvellent pas leurs baux, et à un risque de liquidité en cas de revente sur le marché secondaire : la SCPI n'est pas un produit garanti et son capital peut varier à la baisse comme à la hausse. La diversification géographique réduit certains risques liés à un marché unique, mais elle n'élimine pas les risques immobiliers propres à la classe d'actifs. Un horizon de détention long, généralement recommandé entre 8 et 10 ans, reste la condition de base pour absorber les cycles immobiliers et amortir les frais de souscription.
- SCPI allemande : jusqu’à 50 points d’écart fiscal avec la France, mais pas pour tous les profils - 19 septembre 2026
- Rachat de crédit locataire : mensualité allégée ou coût total plus élevé ? - 18 septembre 2026
- SCI et frais de notaire : 7 à 8 % dans l’ancien, 2 à 3 % dans le neuf - 17 septembre 2026
Articles qui pourraient vous intéresser :
 Dividendes du CAC 40 : comment identifier les rendements durables et éviter les pièges
 Prime BoursoVie 300 euros : les conditions réelles pour valider votre bonus sans erreur
 LEP à 10 000 € : quel gain réel après 10 ans d’intérêts capitalisés ?
 Quadreto Caisse d’Épargne : capital garanti, mais épargne peu flexible ?