Assurance vie Matmut : frais, rendements et réalité du contrat Complice Vie
L’assurance vie est un pilier de l’épargne en France, combinant sécurité et potentiel de rendement. Le contrat Complice Vie, distribué par la Matmut et assuré par BNP Paribas Cardif, bénéficie de la notoriété de l’assureur mutualiste. Toutefois, il est nécessaire d’analyser les conditions réelles de ce produit, notamment ses frais, ses unités de compte et sa souplesse de gestion, pour déterminer s’il correspond à vos objectifs financiers.
Le fonctionnement de Complice Vie : une architecture classique
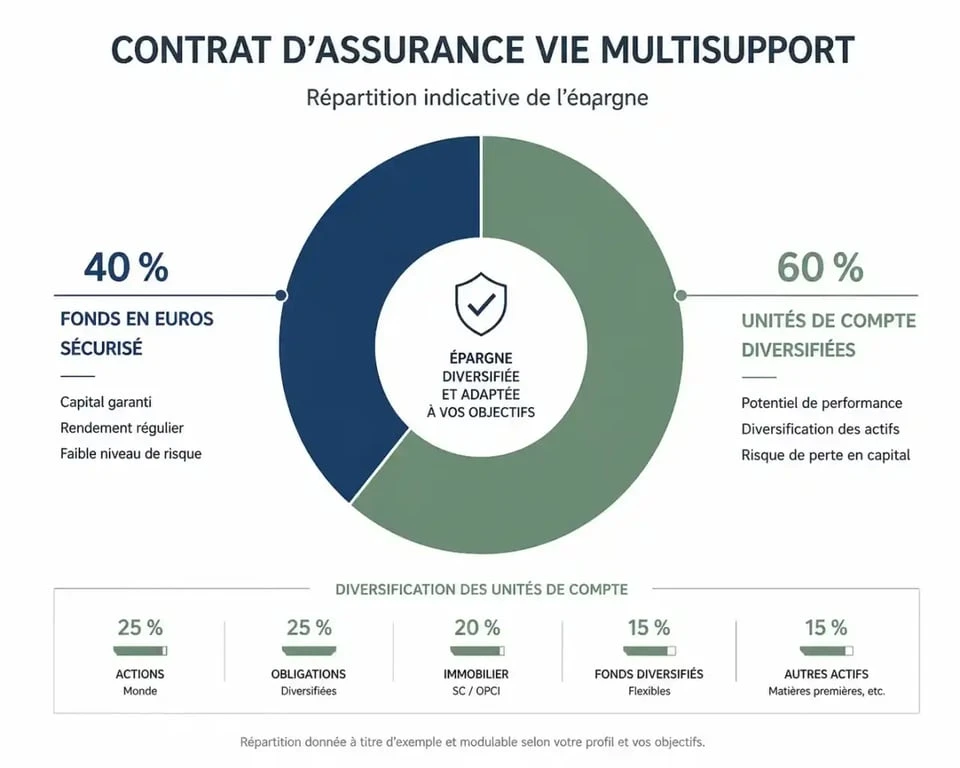
Le contrat Complice Vie est une assurance vie multisupport. Il permet de répartir l’épargne entre un fonds en euros, sécurisé, et des unités de compte (UC), plus risquées mais potentiellement plus rémunératrices. Le partenariat avec BNP Paribas Cardif assure la solidité financière du fonds, un argument souvent avancé pour rassurer les épargnants prudents.
Le contrat est accessible avec un versement initial de 500 euros ou via des versements programmés dès 45 euros par mois. Ce seuil permet d’initier une stratégie d’épargne sans mobiliser un capital important dès le départ.
Gestion libre ou pilotée : quel mode choisir ?
Le contrat propose deux approches pour piloter votre épargne :
La gestion libre permet de conserver la main sur les arbitrages et la répartition des supports. C’est une option adaptée si vous disposez de connaissances financières ou si vous souhaitez définir vous-même votre allocation d’actifs. La gestion pilotée, quant à elle, propose quatre profils, allant de « Prudent » (poche actions de 0 à 30 %) à « Offensif » (exposition aux actions jusqu’à 90 %).
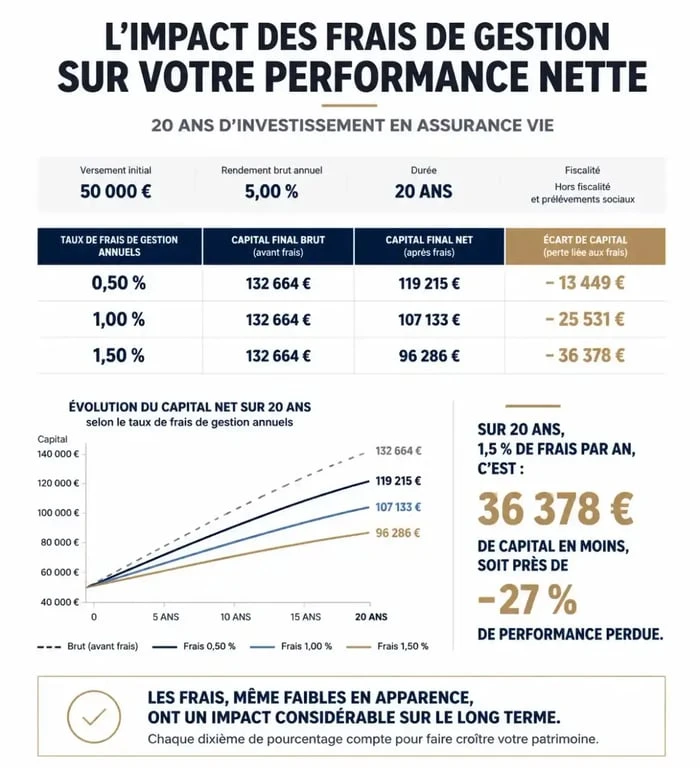
Il est utile d’observer votre patrimoine sous l’angle de la corrélation entre les frais et la performance nette. Si la gestion pilotée offre un gain de temps, les frais additionnels pèsent sur la rentabilité finale, particulièrement dans les périodes de marchés atones. Il faut donc calculer si l’accompagnement justifie le coût prélevé annuellement sur vos encours.
L’analyse des frais : le point de vigilance
La transparence des frais est déterminante en assurance vie. Le contrat Complice Vie comporte plusieurs strates de coûts qu’il convient de détailler pour éviter les surprises.
Les différentes couches de frais
Le coût global de votre investissement se compose de plusieurs éléments :
| Type de frais | Niveau de coût |
|---|---|
| Frais de gestion UC | 0,75% par an |
| Frais de gestion fonds euros | 0,85% par an |
| Frais de versement | Jusqu’à 1,50% |
| Frais de gestion pilotée | 0,75% supplémentaires |
| Frais de supports (UC) | 0,90% à 1,80% |
Les frais de souscription sur certains supports (UC) peuvent atteindre 4,50 %. Ces charges, courantes dans les contrats bancaires, sont souvent supérieures à celles pratiquées par les courtiers en ligne spécialisés. Il est donc crucial de vérifier la fiche descriptive de chaque fonds sélectionné.
Performances et supports d’investissement
Le fonds en euros, géré par Cardif, se situe dans la moyenne du marché. Si la sécurité est assurée, les rendements ne sont pas exceptionnels par rapport aux meilleures alternatives. Pour dynamiser le contrat, l’univers d’unités de compte est vaste, avec plus de 200 fonds disponibles, incluant des ETF, des fonds immobiliers et des thématiques sectorielles. Certains fonds respectent des critères ESG (Article 8 ou 9 SFDR), un point d’intérêt pour les épargnants attentifs à l’impact de leur épargne.
Les avis clients : entre confiance et frustration
Les retours d’expérience révèlent une dualité. Les clients apprécient la solidité de la marque Matmut et la simplicité des versements programmés. À l’inverse, des avis font état de difficultés concernant le service client, notamment sur la réactivité de l’espace en ligne ou les délais de traitement des rachats. La gestion de l’assurance vie, qui nécessite parfois des interventions rapides, peut devenir une source de frustration si l’interface numérique ou le support humain ne sont pas à la hauteur.
Conclusion : pour quel profil d’épargnant ?
Le contrat Complice Vie de la Matmut est une solution pertinente pour l’épargnant qui recherche la sécurité d’un grand assureur comme BNP Paribas Cardif et qui privilégie un accompagnement au sein d’une structure qu’il connaît déjà. Toutefois, pour l’épargnant averti, particulièrement sensible aux frais qui grignotent la performance, il existe des alternatives plus compétitives sur le marché, notamment chez les courtiers en ligne qui proposent des frais de gestion réduits et une gamme d’ETF plus large sans frais d’entrée. Avant de signer, comparez le coût total annuel de votre projet d’épargne avec les offres disponibles pour vous assurer que le rendement net sera à la hauteur de vos objectifs.
- Assurance vie Matmut : frais, rendements et réalité du contrat Complice Vie - 15 septembre 2026
- Le consulting donne aux cadres seniors un nouveau levier pour vendre leur expertise - 14 septembre 2026
- Se réorienter après 40 ans est possible : les aides gratuites et les étapes à connaître - 13 septembre 2026
Articles qui pourraient vous intéresser :
 Assurance-vie luxembourgeoise : 250 000 € de ticket d’entrée et 4 contraintes majeures à anticiper
 Linxea Spirit 2 : 0,5 % de frais de gestion et les secrets d’un contrat polyvalent
 Krach immobilier : faut-il craindre une chute brutale des prix ou une simple correction ?
 Usufruit de SCPI : optimiser sa trésorerie avec une décote de 80%