SCI et frais de notaire : 7 à 8 % dans l’ancien, 2 à 3 % dans le neuf
Une SCI ne bénéficie pas automatiquement de frais de notaire réduits. Lorsqu’elle achète un bien immobilier, elle supporte en principe les mêmes frais d’acquisition qu’un particulier : comptez généralement 7 à 8 % dans l’ancien et 2 à 3 % dans le neuf. Le montant dépend du prix, du type de bien, du département et des éléments inclus dans l’assiette taxable.
SCI et frais de notaire : ce que vous payez réellement
L’expression « frais de notaire » est courante, mais elle regroupe plusieurs sommes. La plus grande partie ne rémunère pas directement le notaire. Il s’agit de frais d’acquisition provisionnés par la SCI avant la signature de l’acte authentique, puis répartis entre taxes, émoluments et dépenses avancées pour le dossier.
Calcul des frais de notaire en SCI
Résultats de l’estimation
Formule utilisée : Estimation des frais d’acquisition = (Prix net vendeur – Mobilier – Frais d’agence) × Taux estimatif, puis ajout des frais de constitution et frais annexes.
Avertissement : Ces taux sont des ordres de grandeur. Les droits départementaux varient selon la localisation. La provision notariale sera régularisée après l’acte. Ce résultat ne constitue pas un montant définitif et ne remplace pas une consultation notariale.
| Poste | À quoi sert-il ? | Particularité |
|---|---|---|
| Droits de mutation et taxes | Financer l’État, le département et la commune lors du transfert de propriété | Ils représentent la part principale dans l’ancien |
| Émoluments | Rémunérer le travail notarial selon un tarif réglementé | Ils suivent un barème proportionnel et dégressif |
| Débours | Rembourser les documents, formalités et interventions nécessaires au dossier | Leur montant varie selon la situation du bien |
| Contribution de sécurité immobilière | Financer la publicité foncière | 0,10 % du prix, avec un minimum de 15 € |
Dans l’ancien, les droits de mutation représentent environ 5,11 à 5,81 % du prix d’acquisition. Leur montant peut varier selon les décisions du département. Depuis le 1er avril 2025, les départements peuvent relever leur taux de 0,5 point, dans la limite d’un plafond de 5 %. Cette mesure est annoncée jusqu’au 30 avril 2028. Demander une estimation localisée permet donc d’ajuster le plan de financement de la SCI avant de s’engager.
Les émoluments suivent un barème par tranches
Les émoluments proportionnels ne sont pas calculés avec un taux unique. Le barème prévoit 3,870 % jusqu’à 6 500 €, 1,596 % de 6 501 à 17 000 €, 1,064 % de 17 001 à 60 000 €, puis 0,799 % au-delà de 60 000 €. La rémunération notariale n’augmente donc pas de manière linéaire avec le prix du bien.
Les débours correspondent notamment aux demandes de pièces d’urbanisme, d’état civil, de cadastre ou de renseignements hypothécaires. Ils s’ajoutent aux taxes et aux émoluments pour former le montant provisionné avant la vente.
Estimer les frais avant l’offre : une méthode simple et fiable
Pour réaliser une première simulation, partez du prix net vendeur. Identifiez ensuite quatre variables : le caractère ancien ou neuf du bien, le département où il se situe, la présence de mobilier valorisable et la répartition des frais d’agence. Ajoutez une enveloppe adaptée au type d’acquisition et aux éventuels frais de constitution de la SCI.
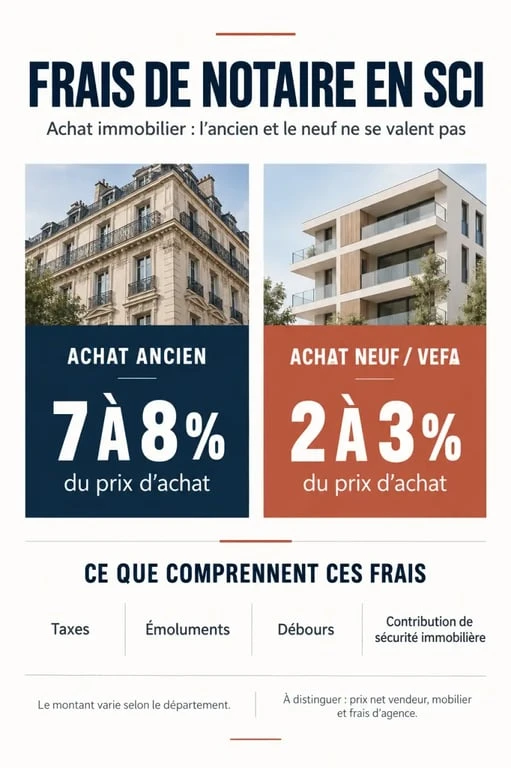
- Pour un logement ancien, appliquez une fourchette de 7 à 8 % au prix net vendeur.
- Pour un logement neuf ou une VEFA relevant du régime adapté, retenez plutôt 2 à 3 %.
- Si la SCI est créée pour l’opération, ajoutez les frais liés aux statuts, à l’annonce légale, à l’immatriculation et, le cas échéant, au conseil juridique.
- Prévoyez une marge, car le montant versé à la signature est une provision qui sera régularisée par l’étude notariale.
À titre d’ordre de grandeur, l’achat par une SCI d’un bien ancien à 200 000 € entraîne souvent des frais compris entre 14 000 et 16 000 €. Pour un bien ancien à 300 000 € situé à Bordeaux, un exemple détaillé fait apparaître environ 17 500 € de droits d’enregistrement, 3 000 € d’émoluments et 800 € de débours, soit près de 21 300 € au total.
Le prix affiché ne suffit pas pour établir le budget
Le coût d’entrée d’un projet repose sur trois éléments : le prix net vendeur, les frais réellement taxables et les coûts annexes. Deux biens affichés au même prix peuvent donc produire un montant global différent. La différence peut venir des honoraires d’agence à la charge de l’acquéreur ou du mobilier inclus dans la vente. Pour comparer les projets, les associés doivent examiner le coût total à financer, et non le seul prix présenté dans l’annonce.
Ancien, neuf, terrain : pourquoi l’écart peut être important
La qualification du bien influence directement le montant des frais. Un logement est généralement considéré comme ancien lorsqu’il a plus de cinq ans ou lorsqu’il a déjà fait l’objet d’une mutation. Un bien construit récemment peut donc relever du régime de l’ancien après une première revente. Cette différence explique l’écart avec une acquisition dans le neuf.
| Type d’acquisition | Fourchette usuelle de frais | Point d’attention |
|---|---|---|
| Bien ancien | Environ 7 à 8 % | Droits de mutation plus élevés |
| Bien neuf ou VEFA | Environ 2 à 3 % | Vérifier le régime de TVA et la qualification exacte de l’opération |
| Terrain | Variable, souvent plus élevé qu’un logement neuf | La taxe de publicité foncière peut approcher 6 % de la valeur |
Dans le neuf, les droits de mutation sont notamment mentionnés à 0,71 % de la valeur hors taxes. Cette différence ne suffit toutefois pas à comparer deux projets. Le prix d’achat, la TVA, les échéances d’une VEFA et les éventuels travaux peuvent modifier l’équilibre financier de l’opération.
Réduire l’assiette sans prendre de risque juridique
Réduire les frais d’acquisition en SCI ne consiste pas à négocier les taxes, qui sont dues selon des règles légales. Certains éléments peuvent toutefois être traités séparément lorsqu’ils correspondent à la réalité de la vente et que leur valorisation est correctement justifiée.
Mobilier et frais d’agence : des éléments à isoler avec des justificatifs
Le mobilier vendu avec le logement peut être distingué du prix immobilier s’il est réel, identifiable et valorisé de manière cohérente. Il peut s’agir, par exemple, d’une cuisine équipée non scellée, d’électroménager, de meubles ou d’équipements démontables. Une valorisation artificielle expose à un redressement.
Les références disponibles évoquent une limite de 5 à 6 % du prix pour le mobilier. Cette fourchette ne dispense pas de conserver les factures, un inventaire et les éléments ayant servi à déterminer la valeur. La séparation doit être prévue dans les documents de vente et rester cohérente avec les biens effectivement transmis.
Les frais d’agence peuvent également ne pas entrer dans la même base de calcul lorsqu’ils sont clairement séparés du prix net vendeur et mis à la charge de l’acquéreur. Le mandat, l’annonce et le compromis doivent présenter la même répartition. Demandez au notaire de valider le montage avant la signature : cette vérification évite de compter sur une économie qui ne serait pas retenue dans le calcul définitif.
Une remise sur les émoluments peut parfois être envisagée pour les transactions dépassant 150 000 €, dans la limite mentionnée de 10 %. Elle ne concerne ni les droits de mutation ni les débours. Son effet sur le total reste donc limité, mais la question peut être abordée avec l’étude notariale dès l’ouverture du dossier.
Notaire, paiement et fiscalité : les décisions à prendre entre associés
Le notaire établit l’acte authentique de vente et accomplit la publicité foncière auprès du Service de publicité foncière et de l’enregistrement. Il vérifie notamment la propriété du vendeur, les inscriptions éventuelles et les pièces nécessaires au transfert. Une fois publié, l’acte rend la mutation opposable aux tiers.
Pour créer la SCI, les statuts peuvent être rédigés sous seing privé ou par acte notarié. En revanche, un apport d’immeuble à la société requiert l’intervention du notaire. La SCI doit ensuite être immatriculée via le Guichet unique de l’INPI, avec une inscription au Registre national des entreprises. Il faut donc séparer les frais de constitution de la société des frais d’acquisition du bien. Ils s’additionnent, mais ne correspondent pas aux mêmes formalités.
En principe, la SCI acquéreuse paie les frais d’acquisition, conformément à l’usage posé par l’article 1593 du Code civil. Une vente « acte en main » peut prévoir que le vendeur les supporte. Cette clause relève toutefois de la négociation économique et ne fait pas disparaître les taxes.
Les associés ont intérêt à formaliser le financement retenu dans les statuts ou dans une décision collective : apport en compte courant, apport au capital ou emprunt. Cette précision facilite le suivi des sommes versées par chacun et permet de distinguer les frais d’acquisition du financement de la société.
Enfin, le traitement fiscal dépend du régime choisi. En SCI à l’IR, la déductibilité des frais d’acquisition est plus limitée. En SCI à l’IS, la société peut, selon les règles applicables, inscrire ces frais au coût d’acquisition du bien ou les déduire immédiatement en charges. Le choix influence le résultat imposable, l’amortissement et, à terme, la fiscalité de revente. Il doit être validé avec le notaire et le professionnel chargé de la comptabilité de la SCI.
- SCI et frais de notaire : 7 à 8 % dans l’ancien, 2 à 3 % dans le neuf - 17 septembre 2026
- PPV 2025 : l’exonération dépend de l’effectif, du salaire et du versement - 16 septembre 2026
- Assurance vie Matmut : frais, rendements et réalité du contrat Complice Vie - 15 septembre 2026
Articles qui pourraient vous intéresser :
 Modèle de logiciel de gestion locative gratuit sur excel : le guide complet
 Assurance logement loué : 1 obligation légale et 4 garanties pour protéger votre patrimoine
 Prorata de loyer : calcul au jour réel, charges et erreurs à éviter
 Emprunt en SCI : comment mutualiser vos revenus et optimiser votre capacité d’endettement ?