PPV 2025 : l’exonération dépend de l’effectif, du salaire et du versement
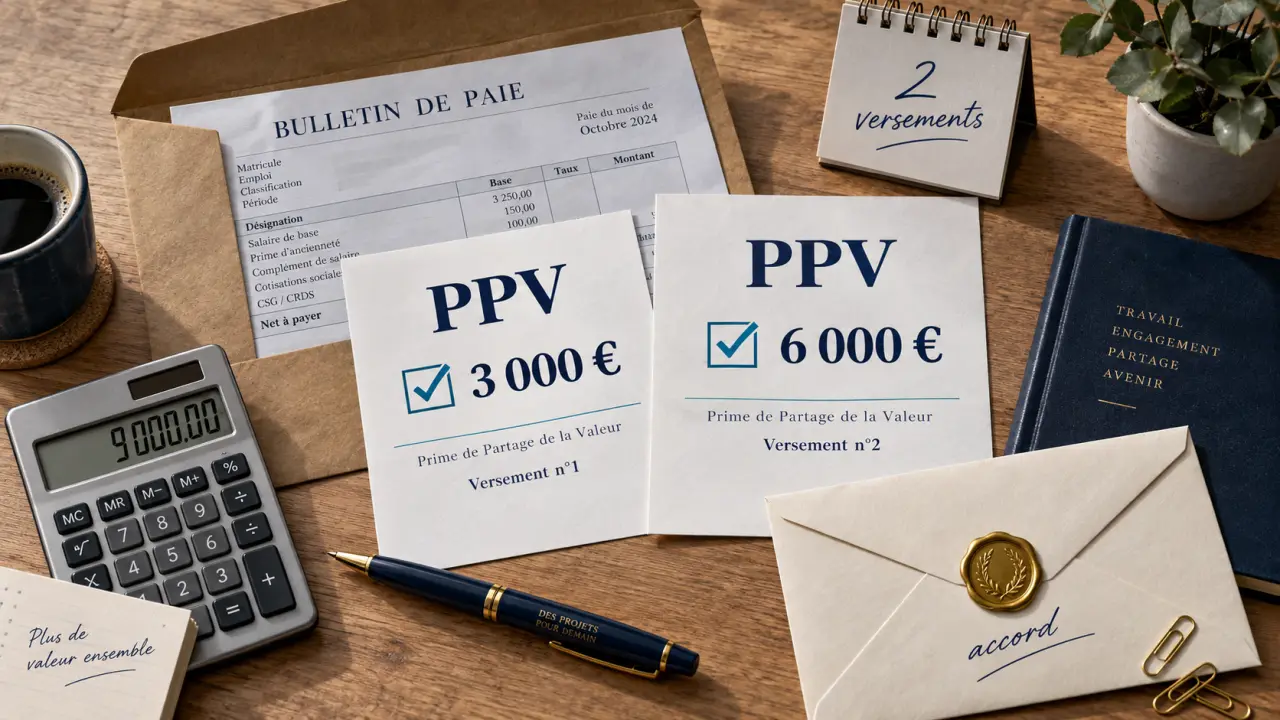
En 2025, la prime de partage de la valeur (PPV) peut compléter la rémunération des salariés, mais son exonération dépend de plusieurs critères. L’effectif de l’entreprise, la rémunération du bénéficiaire, l’existence d’un accord d’intéressement ou de participation et le choix entre versement direct et placement influencent son traitement social et fiscal.
La PPV : une prime facultative et encadrée
La prime de partage de la valeur a remplacé la prime exceptionnelle de pouvoir d’achat, aussi appelée « prime Macron », depuis le 1er juillet 2022. Elle permet à l’employeur de verser une somme complémentaire aux salariés et de les associer aux résultats ou à la valeur créée par l’entreprise.
Quiz : Exonération de la PPV 2025
En principe, la PPV est facultative. Elle ne devient pas un élément permanent du salaire et ne peut pas remplacer une augmentation, une prime prévue par le contrat de travail, un accord collectif, un usage ou un engagement unilatéral. Elle doit donc s’ajouter aux sommes que le salarié perçoit habituellement.
Les salariés qui peuvent la recevoir
L’employeur peut attribuer la prime aux salariés liés par un contrat de travail à la date de versement ou à la date de dépôt de l’accord. Les intérimaires mis à disposition peuvent également en bénéficier selon les règles applicables dans l’entreprise utilisatrice. Les apprentis et les salariés à temps partiel sont concernés s’ils remplissent les conditions prévues par le dispositif.
La PPV peut être versée à tous les salariés ou réservée à ceux dont la rémunération est inférieure à un plafond fixé par l’employeur. Son montant peut aussi varier selon des critères objectifs : rémunération, niveau de classification, ancienneté, durée de présence effective pendant l’année écoulée ou durée de travail prévue au contrat. Ces critères doivent être appliqués de manière cohérente pour éviter toute différence de traitement injustifiée.
Les plafonds de 3 000 € et 6 000 € à distinguer
Le plafond d’exonération de base de la prime de partage de la valeur est fixé à 3 000 € par bénéficiaire et par année civile. Il peut atteindre 6 000 € lorsque l’employeur remplit les conditions prévues pour bénéficier du plafond majoré, notamment grâce à la mise en place d’un dispositif d’intéressement ou de participation.
| Situation de l’employeur | Plafond annuel d’exonération |
|---|---|
| Absence de condition permettant la majoration | 3 000 € par salarié |
| Accord d’intéressement ou de participation répondant aux conditions applicables | 6 000 € par salarié |
Le plafond ne correspond pas à une somme que l’employeur doit obligatoirement verser. Il fixe la limite dans laquelle le régime de faveur peut s’appliquer. La fraction qui dépasse 3 000 € ou 6 000 € est réintégrée dans l’assiette sociale et fiscale de droit commun.
Deux versements possibles, avec un calendrier à respecter
L’employeur peut attribuer jusqu’à deux PPV au cours d’une même année civile. Le versement peut être fractionné, mais il ne peut pas intervenir plus d’une fois par trimestre. Le total des sommes attribuées reste comparé au plafond annuel de 3 000 € ou de 6 000 €.
Cette possibilité permet, par exemple, de prévoir un premier versement au printemps et un second en fin d’année. Elle ne doit cependant pas transformer la PPV en complément de salaire mensuel. La prime reste distincte de la rémunération habituelle et conserve un caractère exceptionnel.
L’exonération 2025 dépend surtout de l’effectif et des 3 SMIC
La différence principale concerne les entreprises de moins de 50 salariés. Pour les primes versées entre le 1er janvier 2024 et le 31 décembre 2026, elles bénéficient d’un régime renforcé lorsque le salarié a perçu, au cours des douze mois précédant le versement, une rémunération brute inférieure à 3 SMIC.
| Situation en 2025 | Cotisations sociales | CSG/CRDS et impôt sur le revenu |
|---|---|---|
| Entreprise de moins de 50 salariés, salarié rémunéré sous 3 SMIC | Exonération dans la limite applicable | Exonération dans la limite applicable jusqu’au 31 décembre 2026 |
| Entreprise de moins de 50 salariés, salarié rémunéré à partir de 3 SMIC | Exonération dans la limite applicable | Soumission à la CSG/CRDS et à l’impôt, sauf règle liée au placement sur un plan d’épargne |
| Entreprise d’au moins 50 salariés | Exonération de cotisations dans la limite applicable | Soumission à la CSG/CRDS et à l’impôt, sauf règle liée au placement sur un plan d’épargne |
Il faut donc éviter de qualifier trop vite la PPV de « prime défiscalisée ». Elle peut être exonérée de cotisations sociales sans l’être de CSG, de CRDS et d’impôt sur le revenu. Dans les entreprises de moins de 50 salariés, le seuil de 3 SMIC joue un rôle déterminant : un salarié qui atteint ou dépasse ce seuil ne bénéficie pas du régime fiscal renforcé, même si la prime respecte le plafond de 3 000 € ou de 6 000 €.
Le montant net dépend ainsi de plusieurs paramètres. Une entreprise doit simuler le traitement applicable à chaque population avant d’annoncer un montant net aux salariés. Deux personnes recevant la même somme brute peuvent obtenir un résultat net différent selon l’effectif de l’entreprise, leur rémunération et le support choisi.
Le forfait social pour les grandes entreprises
Dans les entreprises employant au moins 250 salariés, la PPV peut être soumise au forfait social de 20 %, même lorsqu’elle reste exonérée des cotisations sociales patronales et salariales de droit commun. L’employeur doit intégrer cette charge au budget global de l’opération. Le coût final ne se limite donc pas au montant versé aux bénéficiaires.
Versement direct ou placement : deux effets fiscaux différents
La PPV peut être versée avec le salaire ou, lorsque les conditions sont réunies, affectée à un plan d’épargne salariale ou à un plan d’épargne retraite. Le choix doit être expliqué clairement aux salariés. Le versement direct répond à un besoin de pouvoir d’achat immédiat, tandis que le placement privilégie une logique d’épargne.
Pour les salariés qui ne relèvent pas du régime renforcé applicable dans les entreprises de moins de 50 salariés, l’affectation de la prime à un plan d’épargne peut permettre de bénéficier d’une exonération d’impôt sur le revenu dans les limites prévues. Les sommes restent toutefois soumises aux règles de blocage ou de disponibilité du plan choisi. Le salarié doit donc arbitrer entre liquidité immédiate et avantage fiscal.
Accord collectif ou décision unilatérale
La PPV est instaurée par un accord d’entreprise ou de groupe, ou par une décision unilatérale de l’employeur. Lorsque l’entreprise dispose d’un comité social et économique, celui-ci doit être consulté en cas de décision unilatérale. Le document doit préciser les bénéficiaires, le montant, les critères de modulation, la date de versement et, le cas échéant, les conditions d’affectation sur un plan d’épargne.
Une rédaction précise sécurise le traitement en paie et limite les contestations sur la modulation. Elle fournit aussi les éléments nécessaires à la déclaration en DSN. La prime doit être déclarée avec le code type de personnel adapté, notamment le CTP 510 lorsque celui-ci est applicable.
Ce qui change pour les entreprises de 11 à 49 salariés
Depuis le 1er janvier 2025, certaines entreprises de 11 à 49 salariés sont concernées par une expérimentation de cinq ans sur le partage de la valeur. Lorsqu’elles réalisent un bénéfice net fiscal au moins égal à 1 % du chiffre d’affaires pendant trois exercices consécutifs, elles doivent mettre en place au moins un dispositif : un accord d’intéressement, un dispositif de participation ou une PPV.
Cette obligation ne rend pas la PPV automatique dans toutes les PME. Elle vise uniquement les entreprises qui remplissent simultanément les conditions d’effectif et de performance prévues. La PPV peut alors répondre à cette obligation, mais elle doit être comparée à l’intéressement et à la participation. Ces dispositifs n’ont pas la même méthode de calcul, les mêmes effets collectifs ni les mêmes perspectives de continuité.
Avant tout versement, l’employeur doit vérifier quatre éléments : l’effectif, la rémunération du salarié sur les douze mois précédents, le plafond applicable et l’existence éventuelle d’un accord d’intéressement ou de participation. Cette vérification permet de sécuriser le montant versé, le régime d’exonération et les déclarations sociales.
- PPV 2025 : l’exonération dépend de l’effectif, du salaire et du versement - 16 septembre 2026
- Assurance vie Matmut : frais, rendements et réalité du contrat Complice Vie - 15 septembre 2026
- Le consulting donne aux cadres seniors un nouveau levier pour vendre leur expertise - 14 septembre 2026
Articles qui pourraient vous intéresser :
 Creer-votre-entreprise.fr : comment tirer le meilleur parti de la plateforme
 PACS et fiscalité : comment optimiser vos impôts grâce à l’imposition commune ?
 Décès ou incapacité du dirigeant : 75 % de fiscalité allégée, garanties et clauses pour éviter le blocage
 Consultant marketing : missions, compétences, formation et salaire