Publié par : Élise Montclar — Rédactrice spécialisée en finance
Racheter un crédit auto consiste à remplacer votre prêt en cours par un nouveau financement, seul ou avec d’autres crédits. L’objectif peut être de réduire votre mensualité, de simplifier votre budget ou de financer un nouveau projet. En contrepartie, une durée plus longue et des frais peuvent augmenter la somme totale à rembourser.
Pour savoir si l’opération vous convient, comparez deux éléments : la place que la nouvelle mensualité laisse dans votre budget et son coût complet jusqu’à la dernière échéance. Une baisse du paiement mensuel ne signifie pas forcément une économie.
Comment fonctionne le rachat d’un crédit auto ?
Un établissement vous accorde un nouveau prêt destiné à solder votre crédit automobile actuel. Si vous incluez plusieurs emprunts, ils sont remplacés par un seul contrat : vous payez alors une mensualité unique, à un taux et sur une durée définis dans la nouvelle offre.
Vous pouvez faire reprendre uniquement le crédit auto ou le regrouper avec d’autres dettes acceptées par le prêteur, par exemple un prêt personnel ou un autre crédit à la consommation. Un crédit immobilier peut aussi entrer dans l’opération : la part qu’il représente dans le total détermine alors le régime applicable, détaillé plus bas.
Le financement peut comprendre une trésorerie supplémentaire, par exemple pour changer de véhicule. Cette somme n’est pas une remise : elle s’ajoute au capital emprunté et produit elle aussi des intérêts.
Crédit auto ou location : une distinction utile
Un crédit auto sert à financer l’achat d’une voiture. Une location avec option d’achat ou une location longue durée repose sur un contrat de location : ne supposez pas que ses loyers peuvent être regroupés comme le capital restant d’un prêt. Une éventuelle sortie du contrat peut avoir un coût, à intégrer avant de financer le rachat du véhicule.
Dans quels cas le rachat est-il intéressant ?
| Votre priorité | Ce que le rachat peut apporter | Le point décisif |
|---|---|---|
| Alléger le budget mensuel | Une échéance plus basse grâce à une durée éventuellement plus longue | Le surcoût total reste-t-il acceptable ? |
| Payer moins d’intérêts | Un nouveau taux potentiellement plus favorable | Le gain dépasse-t-il tous les frais ? |
| Simplifier les paiements | Une seule mensualité pour les crédits repris | La simplicité justifie-t-elle le coût ? |
| Financer une voiture | Une trésorerie ajoutée au regroupement | Un prêt séparé serait-il moins coûteux ? |
Une baisse de revenus, une séparation ou plusieurs échéances devenues difficiles à suivre peuvent rendre une mensualité réduite utile. Mais si votre crédit auto touche à sa fin, les intérêts restant à payer sont souvent moins importants : les frais d’un nouveau prêt peuvent alors absorber le gain espéré.
Un taux inférieur à celui de votre ancien contrat peut rendre l’opération intéressante, sans la garantir. La durée restante, les frais et l’assurance comptent autant que le taux affiché.
Quels sont les avantages et les limites du rachat ?
Les avantages possibles
- Une mensualité plus basse lorsque la durée de remboursement s’allonge ;
- un seul prélèvement et une seule échéance à suivre pour les crédits regroupés ;
- un taux plus bas si votre situation s’est améliorée ou si les conditions du marché ont évolué ;
- une somme disponible pour un projet, si vous demandez une trésorerie.
Les limites à garder en tête
- Une durée plus longue entraîne en général davantage d’intérêts au total ;
- les indemnités sur les anciens prêts, les frais de dossier et l’assurance peuvent réduire ou annuler le gain ;
- un ancien contrat à taux bas peut être plus avantageux que le nouveau, même regroupé avec d’autres crédits ;
- rester endetté plus longtemps limite votre capacité à emprunter pour un autre projet ;
- l’accord n’est pas automatique : le prêteur peut refuser le dossier.
Combien coûte un rachat de crédit auto ?
Le coût ne se limite pas aux intérêts du nouveau prêt. Selon l’offre et les contrats repris, plusieurs postes peuvent s’ajouter :
- Les indemnités de remboursement anticipé des anciens prêts, lorsqu’elles sont applicables ;
- les frais de dossier du nouvel établissement et, le cas échéant, les frais de courtage ;
- le coût d’une assurance emprunteur, si vous en souscrivez une ;
- les frais liés à une garantie éventuelle, notamment lorsqu’un prêt immobilier entre dans le regroupement.
Certains frais peuvent être financés dans le nouveau crédit plutôt que payés immédiatement. Ils augmentent alors le capital emprunté et peuvent générer des intérêts. Une assurance unique peut accompagner le nouveau prêt, mais elle ne coûte pas nécessairement moins cher que les assurances précédentes : comparez son prix et ses garanties.
Exemple : une mensualité plus légère, mais un coût supérieur
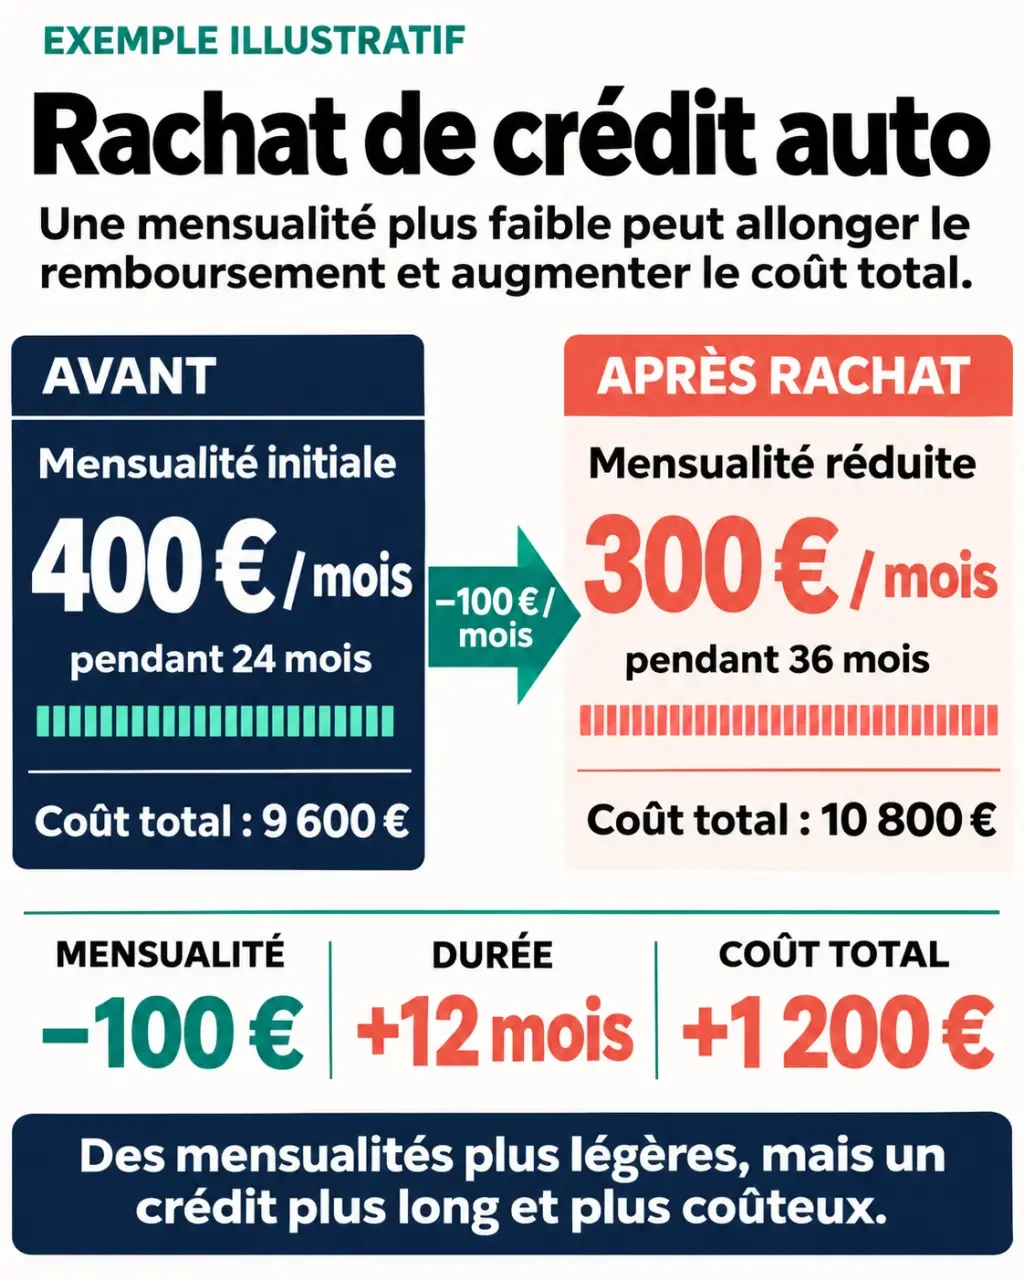
Prenons un exemple simplifié, sans assurance ni frais supplémentaires. Il vous reste 24 mensualités de 400 €, soit 9 600 € à payer. Une offre de rachat prévoit 36 mensualités de 300 €, soit 10 800 € au total.
Votre budget mensuel gagne 100 €, mais vous remboursez 1 200 € de plus et restez endetté pendant 12 mois supplémentaires. L’opération peut répondre à un besoin de trésorerie mensuelle ; elle ne constitue pas une économie. Si des frais ou une assurance s’ajoutent aux échéances indiquées, le surcoût est encore plus élevé.
La méthode pour comparer les offres
- Relevez la somme de toutes les échéances restant à payer sur vos crédits actuels, assurance comprise si vous la conservez jusqu’au terme.
- Calculez le total des nouvelles mensualités et ajoutez les dépenses non comprises dans celles-ci : assurance, frais payés séparément et indemnités éventuelles.
- Comparez ces deux montants à périmètre identique. Si vous ajoutez de la trésorerie, retranchez son montant du total du nouveau financement pour apprécier le coût de l’opération, puis examinez aussi le coût de cette somme empruntée.
- Contrôlez enfin la nouvelle durée et le montant qui vous restera chaque mois après les charges courantes.
Le TAEG, ou taux annuel effectif global, aide à comparer le prix des offres de crédit en intégrant les frais obligatoires connus du prêteur. Il ne remplace pas la comparaison en euros : deux offres de durées différentes peuvent afficher des mensualités et des coûts totaux très différents.
Qui peut faire racheter son crédit auto ?
Un emprunteur ayant un crédit auto en cours peut déposer une demande, seul ou avec un coemprunteur. L’acceptation n’est pas automatique. Le prêteur étudie les revenus, les charges, les crédits existants et le fonctionnement des comptes afin d’apprécier la capacité à rembourser le nouveau prêt.
Le taux d’endettement donne une première indication : il rapporte les charges de crédit aux revenus. Le reste à vivre complète cette lecture. Il correspond à ce qui reste après les charges retenues, pour payer notamment l’alimentation, les transports et les dépenses quotidiennes. Deux foyers ayant le même taux d’endettement peuvent disposer de marges très différentes.
Des revenus irréguliers, des incidents bancaires ou une situation déjà trop tendue peuvent compliquer l’acceptation. Être propriétaire ou disposer de revenus stables peut soutenir un dossier, sans garantir une réponse positive. C’est l’établissement prêteur qui prend la décision finale.
Que change la présence d’un crédit immobilier ?
Un regroupement peut mélanger crédit auto et crédit immobilier. Lorsque la part immobilière dépasse 60 % du montant total de l’opération, le régime du crédit immobilier s’applique en principe. Ce point peut modifier les règles de l’offre et les garanties envisagées ; il rend d’autant plus importante la comparaison des frais et de la durée.
Comment faire racheter son crédit auto ?
- Faites le point sur vos prêts. Notez le capital restant dû, les mensualités, les durées restantes et le coût des assurances. Distinguez votre besoin de baisse mensuelle d’un éventuel besoin de trésorerie.
- Réalisez une simulation. Elle fournit une première estimation sans engagement : testez plusieurs durées et regardez à la fois la mensualité et le total à rembourser. Une estimation ne vaut pas accord définitif.
- Consultez plusieurs interlocuteurs. Votre banque connaît déjà vos comptes. Un autre établissement peut proposer des conditions différentes. Un courtier peut rechercher des offres et vous accompagner, avec des frais éventuels à intégrer au calcul.
- Transmettez un dossier complet. Le prêteur examine votre situation et les justificatifs avant de formuler une offre ou de refuser le financement.
- Lisez l’offre avant de signer. Reprenez le taux, la durée, les mensualités, l’assurance, les frais et le montant total dû. Assurez-vous de savoir quels crédits seront soldés et comment leur remboursement sera effectué.
Ne résiliez pas les paiements de vos anciens prêts sur la seule base d’une simulation. Le nouveau financement doit être mis en place et les soldes des anciens contrats effectivement réglés pour éviter des échéances impayées.
Quels documents préparer ?
Les pièces demandées servent à établir votre identité, vos ressources, vos dépenses et les montants à reprendre. Préparez notamment :
- une pièce d’identité et un justificatif de domicile ;
- des justificatifs de revenus et votre avis d’imposition ;
- des relevés bancaires récents ;
- les contrats ou tableaux d’amortissement des crédits concernés ;
- les informations sur le capital restant dû et les éventuels frais de remboursement anticipé ;
- les éléments relatifs au logement et aux autres charges, ainsi que le montant du projet si vous demandez une trésorerie.
Le tableau d’amortissement indique la répartition des échéances et le capital restant au fil du temps. Le montant nécessaire pour solder un prêt à une date donnée peut toutefois inclure des intérêts ou frais à cette date : il ne correspond pas toujours exactement au chiffre lu sur un ancien tableau.
Que faire si le rachat est refusé ?
Un refus peut signifier que la mensualité envisagée reste trop élevée au regard de votre situation. Réduire la trésorerie demandée, renoncer à un projet non urgent ou attendre une amélioration durable des revenus peut rendre le dossier plus solide.
Avant de remplacer tous vos prêts, comparez d’autres pistes : conserver le crédit auto s’il arrive bientôt à son terme, examiner une modification des échéances prévue au contrat ou solliciter un aménagement auprès du prêteur. Si les difficultés de paiement sont déjà installées, agir tôt auprès des créanciers permet de chercher une solution avant l’accumulation d’impayés.
- Racheter un crédit auto : coût, conditions et démarches - 17 novembre 2026
- Courrier pour clôturer un PEL : modèle gratuit et démarches - 16 novembre 2026
- Agent commercial : définition, statut et missions expliqués - 15 novembre 2026
Articles qui pourraient vous intéresser :
 Fiscalité du marchand de biens : 4 leviers pour sécuriser vos opérations et votre rentabilité
 Succession et abattement : 100 000 € par enfant et les leviers pour réduire vos droits
 Capital décès d’un ancien combattant d’Algérie : 12 fois la pension, ayants droit et démarches
 Cabinet de conseil banque : comment choisir le partenaire idéal pour votre transformation ?