Crédit sans contrôle FICP : est-ce possible et quelles solutions choisir ?
Publié par : Élise Montclar — Rédactrice spécialisée en finance
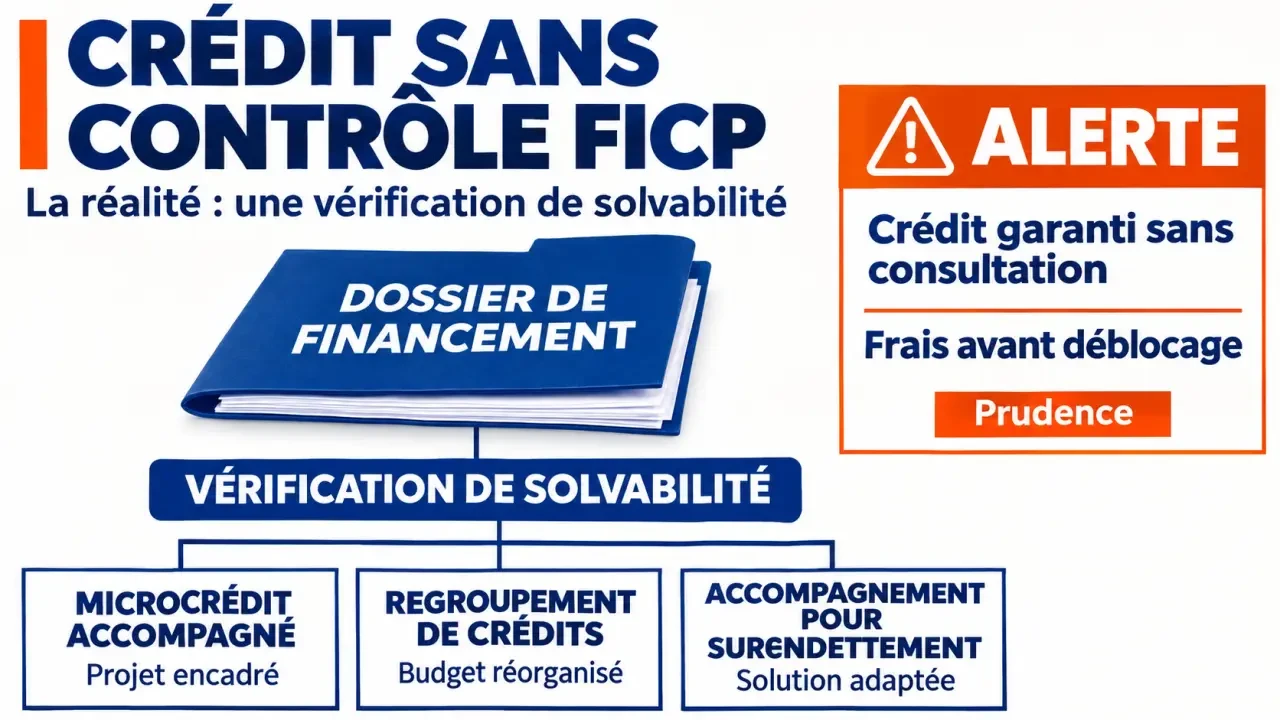
Non : un crédit bancaire classique sans consultation du FICP n’est pas possible. Avant d’accorder un crédit à un particulier, le prêteur doit consulter ce fichier dans le cadre de l’examen de sa solvabilité. En revanche, être inscrit au FICP ne constitue pas une interdiction automatique d’emprunter : un microcrédit accompagné ou, dans certains cas, un regroupement de crédits peuvent être étudiés.
Si vous avez besoin d’argent rapidement, commencez par distinguer deux situations : un besoin ponctuel que votre budget peut absorber, ou des dettes que vous ne parvenez déjà plus à payer. La première peut justifier l’étude d’un financement ; la seconde appelle souvent un accompagnement avant tout nouveau prêt.
Le crédit sans contrôle FICP existe-t-il vraiment ?
Le FICP est le fichier des incidents de remboursement des crédits aux particuliers. Il est tenu par la Banque de France. Une offre présentée comme un « crédit garanti sans consultation » contredit l’obligation de consulter ce fichier et doit donc vous alerter.
Calculer sa marge mensuelle avant un crédit
Indiquez vos montants mensuels en euros pour estimer ce qui reste après vos charges et remboursements.
Votre marge mensuelle estimée
Renseignez vos montants pour obtenir une estimation.
- Total des revenus
- 0,00 €
- Total des charges et remboursements
- 0,00 €
Calcul indicatif : revenus totaux − somme des charges et remboursements saisis. Une marge positive ne garantit ni votre éligibilité ni l’accord d’un prêteur. Pensez à conserver une réserve pour faire face aux imprévus. Ce résultat ne constitue pas une décision bancaire.
Contrôle ne veut pas dire refus systématique. L’établissement apprécie aussi vos revenus, vos charges, vos dettes et le projet financé. Il reste libre de refuser le dossier si le risque lui paraît trop élevé.
Certains arrangements ne sont pas des crédits bancaires classiques : un prêt consenti directement par un proche, par exemple, ne passe pas par l’examen d’une banque. Cela ne supprime ni l’obligation de rembourser ni le risque de fraude lorsque le prêteur est inconnu. Un paiement en plusieurs fois peut aussi relever de règles différentes de celles d’un crédit classique, mais le prestataire peut toujours refuser votre demande.
Pourquoi êtes-vous inscrit au FICP ?
Une inscription peut suivre un incident caractérisé de remboursement, par exemple un retard correspondant à deux mensualités impayées. Une procédure de surendettement peut aussi entraîner une inscription. Le prêteur vous informe avant une inscription liée à un incident, ce qui laisse la possibilité de régulariser.
Le FICP ne doit pas être confondu avec le fichier central des chèques, lié notamment aux incidents de paiement par chèque et à certaines interdictions de carte bancaire. Être fiché dans l’un ne signifie pas nécessairement que vous l’êtes dans l’autre.
Pour connaître votre situation, vous pouvez exercer votre droit d’accès auprès de la Banque de France, en ligne, par courrier ou sur place. Vous saurez ainsi si une inscription existe, son origine et les informations associées.
Quelle solution choisir selon votre situation ?
| Votre besoin | Piste à étudier | Point de vigilance |
|---|---|---|
| Financer une dépense utile et précise | Microcrédit personnel accompagné | Le projet et le remboursement doivent être réalistes. |
| Alléger plusieurs mensualités encore supportables | Regroupement de crédits | Une mensualité plus faible peut coûter davantage au total. |
| Obtenir une petite somme auprès d’un proche | Prêt entre particuliers | Fixez les conditions par écrit et préservez la relation. |
| Faire face à des impayés devenus impossibles à régler | Accompagnement social et dossier de surendettement | Un nouveau crédit peut aggraver le déséquilibre. |
| Mobiliser la valeur d’un logement | Vente à réméré | La vente expose à la perte définitive du bien. |
Le microcrédit personnel : pour un projet utile
Le microcrédit personnel s’adresse notamment aux personnes qui accèdent difficilement au crédit bancaire. Il peut servir à réparer une voiture nécessaire au travail, financer un permis, une formation ou certains frais de santé. Ce n’est pas une réserve d’argent accordée automatiquement au seul motif d’être fiché.
Le parcours passe généralement par un accompagnateur social ou associatif. Celui-ci aide à construire le budget et à présenter la demande à un prêteur partenaire. Le prêteur conserve la décision et examine la capacité de remboursement, même pour un montant modeste.
Pour commencer, adressez-vous à un centre communal d’action sociale ou à une association qui accompagne les demandes de microcrédit. Le montant peut aller de quelques centaines à plusieurs milliers d’euros, selon le projet et le prêteur. Le remboursement s’étale généralement sur plusieurs mois ou plusieurs années. Le prêt comporte des intérêts : comparez le TAEG et le coût total proposé, ainsi que les éventuels frais et le coût d’une assurance, avant de vous engager.
Exemple : votre voiture tombe en panne et le devis atteint 1 200 €. Après vos dépenses courantes et vos dettes, il vous reste 150 € par mois. Une mensualité de 50 € paraît envisageable sur le papier, mais elle réduit cette marge à 100 €. Il faut encore tenir compte des frais du crédit et des imprévus : si cette somme restante est insuffisante, le prêt n’est pas adapté.
Le regroupement de crédits : une mensualité à comparer au coût total
Le regroupement remplace plusieurs prêts par un financement unique. Il peut réduire la mensualité en allongeant la durée de remboursement. Cette baisse n’efface pas les dettes : elle peut augmenter le montant total payé et s’accompagner de frais.
Un fichage rend l’opération plus difficile, sans la rendre automatiquement impossible. Le prêteur étudie la stabilité des ressources, les dettes et, parfois, une garantie. Pour un propriétaire, une hypothèque peut être envisagée ; elle met toutefois le logement en risque en cas de défaut de paiement.
Comparez le total restant dû sur vos prêts actuels avec le coût total de la nouvelle offre, frais et assurance éventuelle compris. Regardez aussi la durée ajoutée, pas seulement la baisse de mensualité.
Le prêt entre particuliers : possible, mais à formaliser
Un proche peut accepter de vous prêter une somme sans passer par une banque. Prévoyez un écrit indiquant le montant, les dates de versement et de remboursement, ainsi que les intérêts éventuels. Un virement laisse une trace utile pour les deux parties.
Avec un inconnu rencontré en ligne, le risque change : une personne peut promettre un prêt puis réclamer des frais ou des documents pour usurper votre identité. Ne transmettez pas de justificatifs sensibles à un interlocuteur dont l’identité et le rôle ne sont pas établis.
La vente à réméré : une solution de dernier recours
La vente à réméré, ou vente avec faculté de rachat, consiste à vendre un bien tout en conservant la possibilité de le racheter dans les conditions prévues au contrat. Ce n’est pas un prêt. Elle peut procurer des liquidités à un propriétaire, mais la vente a bien lieu dès le départ.
Le prix de rachat, les frais et les conditions d’occupation doivent être compris avant de signer. Si vous ne pouvez pas racheter le logement dans le délai convenu, vous risquez de le perdre définitivement.
Quels profils peuvent obtenir un financement malgré le FICP ?
Le CDI peut rassurer un prêteur, mais il ne garantit pas un accord. Une personne en intérim, indépendante, bénéficiaire du RSA ou propriétaire sans CDI peut présenter un dossier ; l’acceptation dépend de la régularité des ressources et de la place disponible dans son budget. Être propriétaire ne rend pas non plus un crédit automatique.
Préparez un dossier qui explique clairement votre situation :
- Rassemblez vos justificatifs de revenus, de logement, de charges et de crédits en cours.
- Indiquez la somme nécessaire et son usage, avec un devis lorsque la dépense est précise.
- Calculez ce qu’il reste chaque mois après le logement, les factures, les dépenses courantes et les dettes.
- Expliquez l’origine du fichage et les démarches déjà engagées pour régulariser les impayés.
- Choisissez une mensualité qui laisse une marge pour les dépenses imprévues.
Une simulation donne un ordre de grandeur ; elle ne vaut ni accord ni offre définitive. Pour comparer deux propositions, examinez le taux annuel effectif global, ou TAEG, la mensualité, la durée et le montant total à rembourser.
Comment sortir du FICP ?
Pour un incident de remboursement, l’inscription dure au maximum cinq ans. Le remboursement intégral des sommes dues permet une radiation anticipée. L’établissement à l’origine de l’inscription demande alors sa suppression.
En cas de surendettement, la durée dépend de la procédure et des mesures retenues. Certaines inscriptions liées à des mesures peuvent aller jusqu’à sept ans ; elles peuvent prendre fin après cinq ans si les mesures ont été respectées sans nouvel incident. Une régularisation complète peut aussi permettre une sortie anticipée.
Si votre budget ne permet plus de régler vos dettes, un dossier de surendettement auprès de la Banque de France peut être plus approprié qu’un nouveau prêt. La commission examine votre situation et les solutions possibles. Cette démarche ne fournit pas immédiatement une somme d’argent, mais elle peut aider à traiter les dettes de manière encadrée.
Urgence financière : les étapes avant d’emprunter
- Chiffrez l’urgence. Un devis de réparation ou une facture permet de demander uniquement la somme nécessaire.
- Contactez le créancier concerné. Un étalement de facture ou un délai de paiement peut éviter de souscrire un nouveau crédit.
- Sollicitez un accompagnement social. Un centre communal d’action sociale ou une association peut examiner les aides et le microcrédit avec vous.
- Choisissez entre financement et traitement des dettes. Si aucune mensualité ne tient dans votre budget, privilégiez l’accompagnement et l’étude d’un dossier de surendettement.
Une réponse immédiate affichée en ligne ne signifie pas que les fonds seront disponibles immédiatement. Pour un crédit à la consommation, vous disposez en principe de 14 jours calendaires pour vous rétracter après l’acceptation du contrat.
Offres non réglementées : risques et signes d’une offre douteuse
Une offre présentée hors du cadre réglementé peut ne pas respecter les protections applicables au crédit aux particuliers, notamment l’information précontractuelle, le délai de rétractation ou la limite du taux d’usure. Les droits applicables dépendent toutefois de l’opération : le fait qu’un prêteur ne respecte pas ses obligations ne les supprime pas nécessairement. Le coût peut devenir disproportionné et aggraver l’endettement, sans compter le risque d’escroquerie ou d’usurpation d’identité.
Méfiez-vous des messages qui promettent un accord certain malgré tous les impayés, qui exigent une décision immédiate ou qui réclament un paiement avant le déblocage du prêt. Pour un crédit, aucun versement ne peut être exigé d’un particulier avant l’obtention effective des fonds.
Un professionnel doit pouvoir être identifié clairement. Un intermédiaire en opérations de banque doit notamment être immatriculé à l’ORIAS. Lisez aussi le contrat : montant emprunté, coût, échéances et identité du prêteur doivent être compréhensibles avant toute signature.
Enfin, un paiement annoncé « en trois ou quatre fois sans frais » n’est pas une aide gratuite si les échéances dépassent votre budget. Additionnez les versements à vos charges des mois concernés avant de vous engager.
- Crédit sans contrôle FICP : est-ce possible et quelles solutions choisir ? - 13 novembre 2026
- Banque au Luxembourg pour Français : ouvrir et choisir son compte - 12 novembre 2026
- Meilleur placement à court terme : lequel choisir avant 3 ans ? - 11 novembre 2026
Articles qui pourraient vous intéresser :
 Fichage FICP et nouvelle loi : pourquoi le défichage automatique est un mythe dangereux
 Meilleure action PEA : 4 critères de sélection pour surpasser les indices
 Investir dans la forêt : 3 leviers pour diversifier son patrimoine et réduire sa fiscalité
 Plan d’épargne en actions : rendement net, cap des 5 ans et frais à surveiller