Banque au Luxembourg pour Français : ouvrir et choisir son compte
Publié par : Élise Montclar — Rédactrice spécialisée en finance
Oui, un Français peut ouvrir un compte bancaire au Luxembourg, y compris s’il habite en France. La nationalité française ne garantit toutefois pas l’acceptation : chaque établissement fixe ses conditions et peut demander de justifier son lien avec le Luxembourg. Un contrat de travail, une installation prochaine ou des revenus constituent des éléments utiles pour présenter votre situation.
Un compte luxembourgeois n’est pas indispensable pour recevoir un salaire en euros : un compte français doté d’un IBAN peut aussi convenir. Le choix dépend surtout de votre besoin d’agence locale, de carte, de crédit et du coût des services que vous utiliserez.
Qui peut ouvrir un compte au Luxembourg ?
Une banque peut accueillir un client français installé au Luxembourg, un frontalier qui vit en France ou une personne qui prépare son déménagement. Elle peut aussi limiter certaines offres aux résidents ou demander un lien professionnel avec le pays.
Résidence et résidence fiscale ne sont pas synonymes de nationalité. Vous pouvez être français, vivre en France et travailler au Luxembourg. Lors de la demande, indiquez votre adresse réelle et votre résidence fiscale : ces renseignements servent notamment aux obligations déclaratives de la banque.
Peut-on ouvrir le compte avant de déménager ?
Oui, certaines offres permettent de commencer les démarches avant l’arrivée. Un contrat de travail peut alors aider à présenter votre projet, même si vous n’avez pas encore d’adresse luxembourgeoise. Votre justificatif de domicile actuel reste utile.
Un contrat luxembourgeois n’est pas une condition universelle. Un étudiant, un indépendant ou un retraité peut présenter d’autres justificatifs de situation ou de revenus.
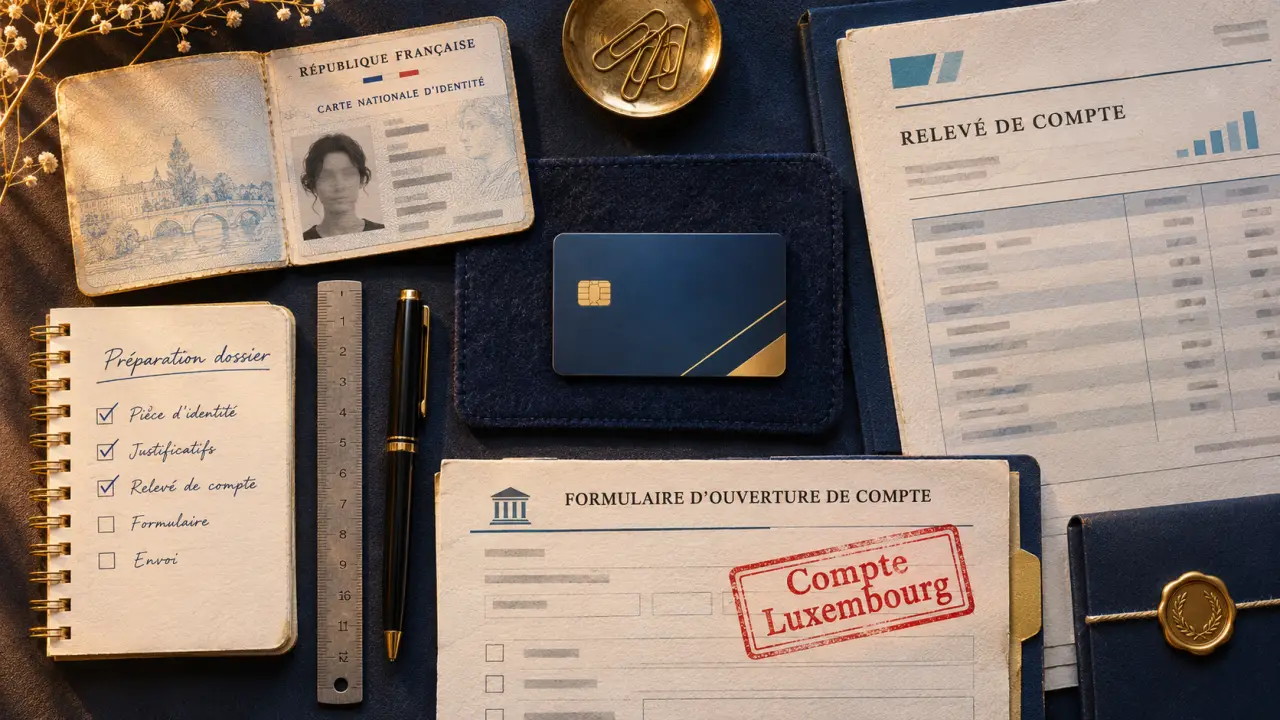
Quels documents préparer pour ouvrir le compte ?
Réunissez des documents lisibles et cohérents avec les renseignements saisis dans votre demande. La liste exacte dépend de l’établissement et de votre situation :
- Une pièce d’identité : carte nationale d’identité ou passeport en cours de validité.
- Un justificatif de domicile : par exemple une facture d’énergie ou une assurance habitation. Votre adresse française peut être présentée si vous n’avez pas encore déménagé.
- Une preuve de situation et de revenus : contrat de travail, fiche de paie ou autre document adapté à votre activité. Un certificat de scolarité peut aussi être demandé à un étudiant.
- Votre numéro fiscal et votre résidence fiscale, pour remplir les informations fiscales du dossier.
- Vos coordonnées : adresse électronique et numéro de téléphone pour le suivi de la demande.
La banque peut également vous demander pourquoi vous souhaitez ouvrir un compte dans le pays. Pour un frontalier, le contrat de travail ou une prochaine prise de poste permet d’expliquer ce lien. Si vous demandez un compte joint, préparez les justificatifs des deux titulaires.
Comment faire la demande, en ligne ou en agence ?
Le parcours varie d’une banque à l’autre. Certaines proposent une demande sur smartphone ; d’autres passent par un rendez-vous en agence. Un parcours annoncé en ligne ne signifie pas nécessairement qu’il est ouvert à tous les non-résidents ni que chaque dossier sera accepté à distance.
- Choisissez une offre compatible avec votre profil : résidence en France, installation prévue ou adresse déjà établie au Luxembourg.
- Préparez les justificatifs et renseignez votre domicile, vos revenus et votre résidence fiscale.
- Déposez la demande sur le parcours proposé ou prenez rendez-vous en agence. La banque procède à la vérification de votre identité.
- Lisez les conditions avant de signer : prix du compte, cartes, opérations incluses et éventuelle obligation de domicilier vos revenus pour bénéficier d’un avantage.
- Après acceptation, activez les accès et la carte, puis transmettez votre nouvel IBAN aux organismes concernés si vous souhaitez recevoir des paiements sur ce compte.
Si votre première paie doit arriver bientôt, conservez un compte opérationnel en parallèle : la demande d’ouverture et la réception de la carte sont deux étapes distinctes.
Banque luxembourgeoise, compte français ou solution en ligne ?
Le bon choix dépend moins du pays affiché sur la carte que des opérations que vous faites réellement. Comparez notamment l’accès au crédit, les retraits près de chez vous et la possibilité de gérer un problème à distance.
| Option | Intérêt principal | Point d’attention |
|---|---|---|
| Banque de réseau luxembourgeoise (agences) | Compte local, accompagnement en agence et accès possible à l’épargne ou au crédit. | Conditions d’accès aux non-résidents et coût du forfait. |
| Banque régionale | Proximité utile si ses agences correspondent à vos déplacements. | Emplacement des agences et des distributeurs par rapport à votre domicile et à votre travail. |
| Solution en ligne | Gestion à distance et carte ou virements accessibles depuis une application. | Nature de l’établissement, services inclus et pays de l’IBAN. |
| Compte bancaire français existant | Pas de nouveau compte à gérer pour recevoir ou envoyer des euros dans l’espace SEPA. | Retraits au Luxembourg et accès aux services locaux selon votre banque. |
Une solution en ligne peut être proposée par une banque ou par un établissement de paiement. Ce n’est pas la même chose : un compte de paiement ne donne pas automatiquement accès aux mêmes services qu’un compte bancaire, notamment au crédit ou à l’épargne. Un IBAN fourni en ligne n’est pas nécessairement luxembourgeois.
Exemple : un frontalier qui conserve sa banque française
Vous vivez à Thionville et travaillez au Luxembourg. Votre salaire arrive sur votre compte français et vous payez surtout par carte. Avant d’ouvrir un second compte, comparez le coût de vos retraits au Luxembourg avec celui d’un forfait local. Si vous avez aussi besoin d’un crédit ou d’un conseiller sur place, l’accès à ces services peut rendre le compte luxembourgeois plus intéressant malgré sa cotisation.
Faut-il un IBAN luxembourgeois pour recevoir son salaire ?
Non, un IBAN français peut recevoir un virement de salaire en euros dans l’espace SEPA. Le Luxembourg utilise l’euro et fait partie de cet espace, comme la France. L’IBAN identifie votre compte ; ses premières lettres indiquent le pays, par exemple FR pour la France ou LU pour le Luxembourg.
Un employeur peut préférer traiter avec un compte local, mais un IBAN d’un autre pays SEPA ne doit pas être écarté au seul motif de son pays. Un compte luxembourgeois peut néanmoins simplifier votre organisation si vous souhaitez regrouper sur place salaire, dépenses et services bancaires.
La domiciliation du salaire signifie que vous recevez votre paie sur le compte concerné. Elle peut ouvrir l’accès à certains produits ou avantages, dont un compte d’épargne, suivant l’offre. Elle ne garantit pas l’obtention d’un prêt : une demande de financement reste soumise à l’accord de la banque.
Quels frais et services comparer avant de signer ?
Les virements électroniques en euros sont souvent inclus dans le forfait, mais toutes les opérations ne le sont pas. Voici les postes à comparer d’un compte à l’autre :
- Tenue de compte et forfait : cotisation mensuelle ou annuelle, prix après une période offerte et services compris.
- Cartes : prix de la carte de débit ou de crédit, nombre de cartes incluses et assurances associées.
- Retraits : distributeurs compris, nombre de retraits inclus et coût au-delà, en particulier hors du réseau de la banque.
- Virements : distinction entre opération électronique et opération demandée autrement, ainsi qu’entre euro et autres devises.
- Découvert et crédit : conditions d’accès, intérêts et frais éventuels.
Pour comparer, calculez votre coût sur une année : cotisation annuelle + coût des cartes non incluses + retraits et virements payants prévus. Une offre gratuite quelques mois peut coûter davantage ensuite qu’un compte sans promotion mais adapté à vos habitudes.
À titre d’exemple, Spuerkeess présente une offre avec des transferts électroniques en euros sans frais et six premiers mois offerts aux expatriés concernés. Cette période ne suffit pas à connaître le coût des années suivantes : le prix du forfait et les opérations comprises restent déterminants.
Compte luxembourgeois : quelles obligations fiscales en France ?
Si vous êtes résident fiscal français, détenir un compte au Luxembourg implique de le déclarer à l’administration fiscale française avec votre déclaration de revenus. Conservez les informations permettant de l’identifier, notamment l’établissement, le numéro du compte et sa date d’ouverture. La déclaration concerne le compte ; elle ne signifie pas, à elle seule, que tout l’argent qui y figure constitue un revenu imposable.
La banque recueille aussi votre résidence fiscale et votre numéro fiscal. Dans le cadre des échanges d’informations, des renseignements sur le compte peuvent être transmis à l’administration de votre pays de résidence fiscale. Ouvrir un compte au Luxembourg ne rend donc pas le compte invisible à l’administration française.
Si vous déménagez, signalez votre nouvelle adresse et toute modification de votre résidence fiscale à la banque. Votre résidence fiscale détermine en principe l’État qui vous impose, et une convention fiscale entre la France et le Luxembourg vise à éviter que les mêmes revenus soient imposés deux fois.
- Banque au Luxembourg pour Français : ouvrir et choisir son compte - 12 novembre 2026
- Meilleur placement à court terme : lequel choisir avant 3 ans ? - 11 novembre 2026
- Faut-il vendre ses actions BNP Paribas ? Résultats, dividende, risques et critères pour décider - 10 novembre 2026
Articles qui pourraient vous intéresser :
 Fichage FICP et nouvelle loi : pourquoi le défichage automatique est un mythe dangereux
 Meilleure action PEA : 4 critères de sélection pour surpasser les indices
 Investir dans la forêt : 3 leviers pour diversifier son patrimoine et réduire sa fiscalité
 Plan d’épargne en actions : rendement net, cap des 5 ans et frais à surveiller