Meilleur placement à court terme : lequel choisir avant 3 ans ?
Publié par : Élise Montclar — Rédactrice spécialisée en finance
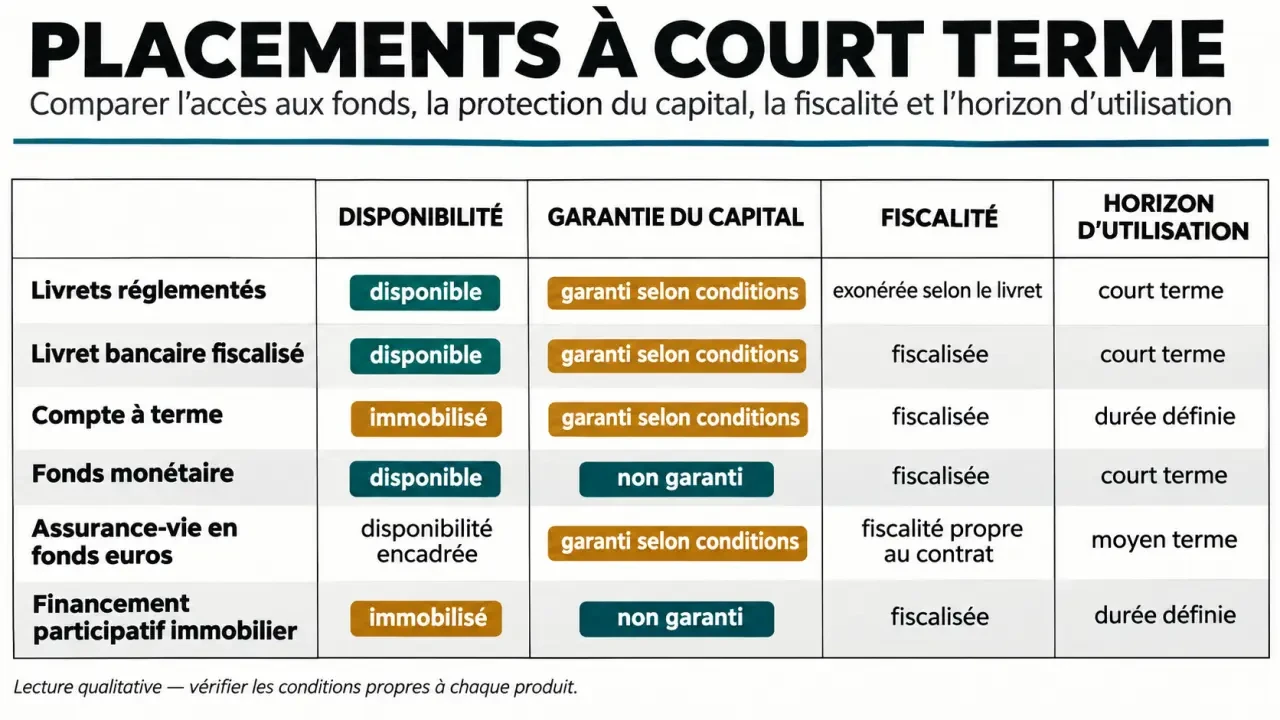
Le meilleur placement à court terme est souvent un livret réglementé si vous devez pouvoir récupérer votre argent sans risque de perte en capital. Si vous connaissez la date de votre projet et pouvez immobiliser une partie de la somme, un compte à terme mérite aussi votre attention. Pour une somme disponible au-delà des plafonds des livrets, un fonds monétaire peut être envisagé, avec un risque de perte et un rendement variable.
Sur un horizon de quelques mois à trois ans, comparez d’abord la date à laquelle vous aurez besoin de l’argent, puis le rendement après impôts et frais. Un taux élevé ne compense pas forcément un retrait impossible ou une perte au mauvais moment.
Quel placement choisir selon votre projet ?
| Solution | Disponibilité | Capital | Rendement et fiscalité | Usage adapté |
|---|---|---|---|---|
| LEP, Livret A, LDDS | Retraits possibles à tout moment | Garanti | Taux réglementé variable ; intérêts exonérés | Précaution et projet proche |
| Livret bancaire fiscalisé | Retraits généralement possibles à tout moment | Garanti | Taux fixé par la banque ; intérêts imposables | Complément aux livrets réglementés |
| Compte à terme | Somme engagée jusqu’à l’échéance ; sortie anticipée encadrée | Garanti dans les conditions du contrat | Taux contractuel ; intérêts imposables | Projet à date connue |
| Fonds monétaire | Vente possible, avec délai de règlement | Non garanti | Performance variable, diminuée des frais et de la fiscalité | Trésorerie au-delà des livrets, si une faible fluctuation est acceptable |
| Assurance-vie en fonds euros | Retrait possible, avec délai de traitement | Garantie du fonds selon le contrat | Rendement variable ; fiscalité lors du retrait sur la part de gains | Contrat déjà détenu ou épargne dont l’horizon peut s’allonger |
| Financement participatif immobilier | Argent généralement immobilisé jusqu’au remboursement | Risque de perte partielle ou totale | Rendement annoncé non garanti ; gains imposables | Petite part d’une épargne diversifiée, sans besoin à date fixe |
La disponibilité d’un produit ne signifie pas toujours que l’argent arrive immédiatement sur votre compte courant. Pour une dépense imminente, gardez une marge entre la demande de retrait et la date du paiement.
Les livrets : le premier choix pour une épargne disponible
LEP, Livret A ou LDDS : dans quel ordre ?
Si vous remplissez les conditions de revenus du livret d’épargne populaire, commencez par comparer son taux à celui des autres livrets réglementés. Le LEP est réservé aux personnes éligibles et ses intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux.
Le Livret A et le livret de développement durable et solidaire, ou LDDS, offrent également des intérêts exonérés. Leur capital reste disponible et leur taux peut évoluer. Chacun possède un plafond de versement : une fois celui-ci atteint, les intérêts peuvent continuer à s’ajouter au solde.
Ces livrets conviennent à une réserve pour les imprévus, à un acompte immobilier ou à des travaux proches. Leur limite principale est le montant que vous pouvez y verser.
Les super livrets : regardez au-delà du taux d’appel
Un livret bancaire fiscalisé peut proposer un taux promotionnel pendant quelques mois, puis un taux moins élevé. Il reste souvent souple pour les retraits, mais ses intérêts sont imposables. Pour le comparer à un livret réglementé, calculez les intérêts sur toute la durée prévue, pas seulement pendant la promotion.
Exemple : pour 10 000 euros, un taux hypothétique de 4 % brut pendant trois mois, puis de 2 % brut pendant neuf mois, donne environ 250 euros d’intérêts bruts sur un an. Un taux hypothétique de 2,5 % exonéré produit également 250 euros sur la même période. Avant impôts, les deux offres sont donc à égalité dans cet exemple ; après impôts, le livret fiscalisé rapporte moins.
Le résultat réel dépend notamment des dates de versement, de la méthode de calcul des intérêts et d’un éventuel plafond applicable à la promotion.
Le compte à terme pour une date de sortie connue
Le compte à terme consiste à confier une somme à une banque pour une durée prévue au contrat. Le taux peut être fixe ou suivre les modalités définies à la souscription. L’intérêt est de connaître les conditions de rémunération avant de vous engager, plutôt que de dépendre entièrement de l’évolution d’un taux de livret.
En contrepartie, l’argent est immobilisé pour la durée convenue. Une sortie anticipée peut réduire la rémunération ou entraîner d’autres conséquences prévues au contrat. Les intérêts sont imposables : un taux brut ne se compare donc pas directement au taux exonéré d’un Livret A.
La bonne méthode : ne placez à terme que la somme dont vous n’aurez pas besoin avant l’échéance. Vous pouvez conserver une réserve sur livret et choisir une date de fin antérieure au paiement de votre projet. Pour éviter de bloquer tout le capital à la même date, il est aussi possible de le répartir entre plusieurs échéances, si les contrats le permettent.
Les fonds monétaires pour une trésorerie souple, mais non garantie
Un fonds monétaire investit dans des instruments de dette à courte échéance. Sa performance évolue notamment avec les conditions de taux, après déduction des frais du fonds. Il peut être détenu sur un compte-titres ou, si le contrat le propose, dans une assurance-vie.
Contrairement à un livret, sa valeur n’est pas garantie. Elle peut baisser, notamment si les frais dépassent la performance ou si les instruments détenus subissent une perte. La vente nécessite aussi un délai de traitement et de règlement : ce n’est pas un substitut parfait à l’argent immédiatement disponible sur un compte.
Cette solution peut convenir à une trésorerie supérieure aux plafonds des livrets, à condition d’accepter une petite fluctuation et de comprendre les frais. Comparez les frais du fonds, ceux de l’enveloppe utilisée et le délai réel de récupération avant de placer une somme destinée à un achat précis.
Assurance-vie en fonds euros : utile à court terme ?
Le fonds euros d’une assurance-vie protège le capital selon les conditions du contrat. Il se distingue des unités de compte, dont la valeur peut varier à la hausse comme à la baisse. Un contrat peut contenir les deux : choisir une assurance-vie ne signifie donc pas automatiquement choisir une épargne garantie.
Vous pouvez effectuer un retrait, appelé rachat, sans attendre huit ans. En revanche, un délai de traitement existe et la fiscalité dépend notamment de l’âge du contrat. L’avantage fiscal associé à la durée de détention après huit ans ne doit pas être confondu avec une obligation de blocage pendant huit ans.
Pour un placement de quelques mois, les frais éventuels sur versement peuvent peser lourd. Si vous détenez déjà un contrat ancien, le fonds euros peut être intéressant à étudier. Si vous en ouvrez un uniquement pour un projet proche, comparez le rendement attendu après frais avec celui d’un livret disponible.
Financement participatif immobilier : un rendement qui s’accompagne de risques
Le financement participatif immobilier permet de contribuer au financement d’une opération en espérant recevoir des intérêts. Des rendements potentiels de 8 à 12 % peuvent être annoncés, mais ils ne sont ni garantis ni comparables au taux d’un livret sécurisé.
Le projet peut prendre du retard, et le remboursement du capital ou des intérêts peut être partiel, voire ne pas intervenir. Il peut aussi être difficile de récupérer son argent avant le terme. Une durée annoncée de un à trois ans ne suffit donc pas à faire de ce produit une réserve disponible à cette échéance.
Réservez cette option à une part limitée d’une épargne déjà diversifiée, dont vous pouvez supporter l’immobilisation et la perte. Ne financez pas ainsi une dépense indispensable prévue à une date précise.
Comment comparer le rendement réellement obtenu ?
Pour départager deux offres, partez du montant qui restera après frais et impôts. Tenez ensuite compte de la durée exacte et de l’inflation. Le calcul peut se faire en quatre étapes :
- Estimez les intérêts ou la performance sur votre durée de placement, sans prolonger artificiellement un taux promotionnel.
- Déduisez les frais applicables : frais d’entrée, de gestion ou de sortie, selon le produit.
- Retirez l’impôt et les prélèvements applicables aux gains. Un livret exonéré n’a pas cette retenue ; un livret bancaire fiscalisé, lui, est imposable.
- Comparez le gain net à la hausse des prix pour estimer l’évolution de votre pouvoir d’achat.
Par exemple, 10 000 euros placés à un taux net hypothétique de 2 % pendant un an deviennent 10 200 euros. Si les prix augmentent de 3 % sur la même période, ces 10 200 euros achètent moins qu’au départ : le pouvoir d’achat baisse d’environ 1 %, malgré un gain de 200 euros en valeur nominale.
Un placement sûr peut donc préserver le nombre d’euros détenus sans garantir leur pouvoir d’achat. À court terme, cette limite reste parfois préférable au risque de devoir vendre un placement volatil en baisse.
Trois décisions avant de placer votre argent
1. Séparez les dépenses certaines des sommes flexibles
Pour une facture ou un achat prévu dans quelques mois, privilégiez la disponibilité et la stabilité du capital. Les actions et l’immobilier détenu en direct ne répondent généralement pas à cette contrainte : leur valeur ou leur délai de vente peut rendre la sortie défavorable au moment voulu.
2. Fixez une date limite de récupération
Pour un projet dans deux ans, un compte à terme arrivant à échéance avant la dépense peut convenir. Pour une réserve d’urgence, un livret reste plus adapté, car vous ne connaissez pas la date du besoin.
3. Comparez les offres sur la même base
Ramenez chaque proposition à la même somme et à la même durée. Distinguez le taux garanti du taux simplement annoncé, puis calculez le gain net. Enfin, lisez les conditions de retrait : une offre légèrement moins rémunératrice peut être préférable si elle vous laisse récupérer l’argent au bon moment.
- Meilleur placement à court terme : lequel choisir avant 3 ans ? - 11 novembre 2026
- Faut-il vendre ses actions BNP Paribas ? Résultats, dividende, risques et critères pour décider - 10 novembre 2026
- Crédit sans contrôle FICP : quelles solutions après un refus ? - 9 novembre 2026
Articles qui pourraient vous intéresser :
 1846 brut en net : calcul, exemples et conseils pour s’y retrouver
 Assurance prêt immobilier après 65 ans : 3 leviers pour réduire le coût global
 Action à dividende aristocrate : 25 ans de hausse et 3 critères pour sécuriser votre rente
 SCPI Linxea Spirit 2 : 100 % des loyers et frais réduits pour optimiser votre rendement