Faut-il vendre ses actions BNP Paribas ? Résultats, dividende, risques et critères pour décider
Publié par : Élise Montclar — Rédactrice spécialisée en finance
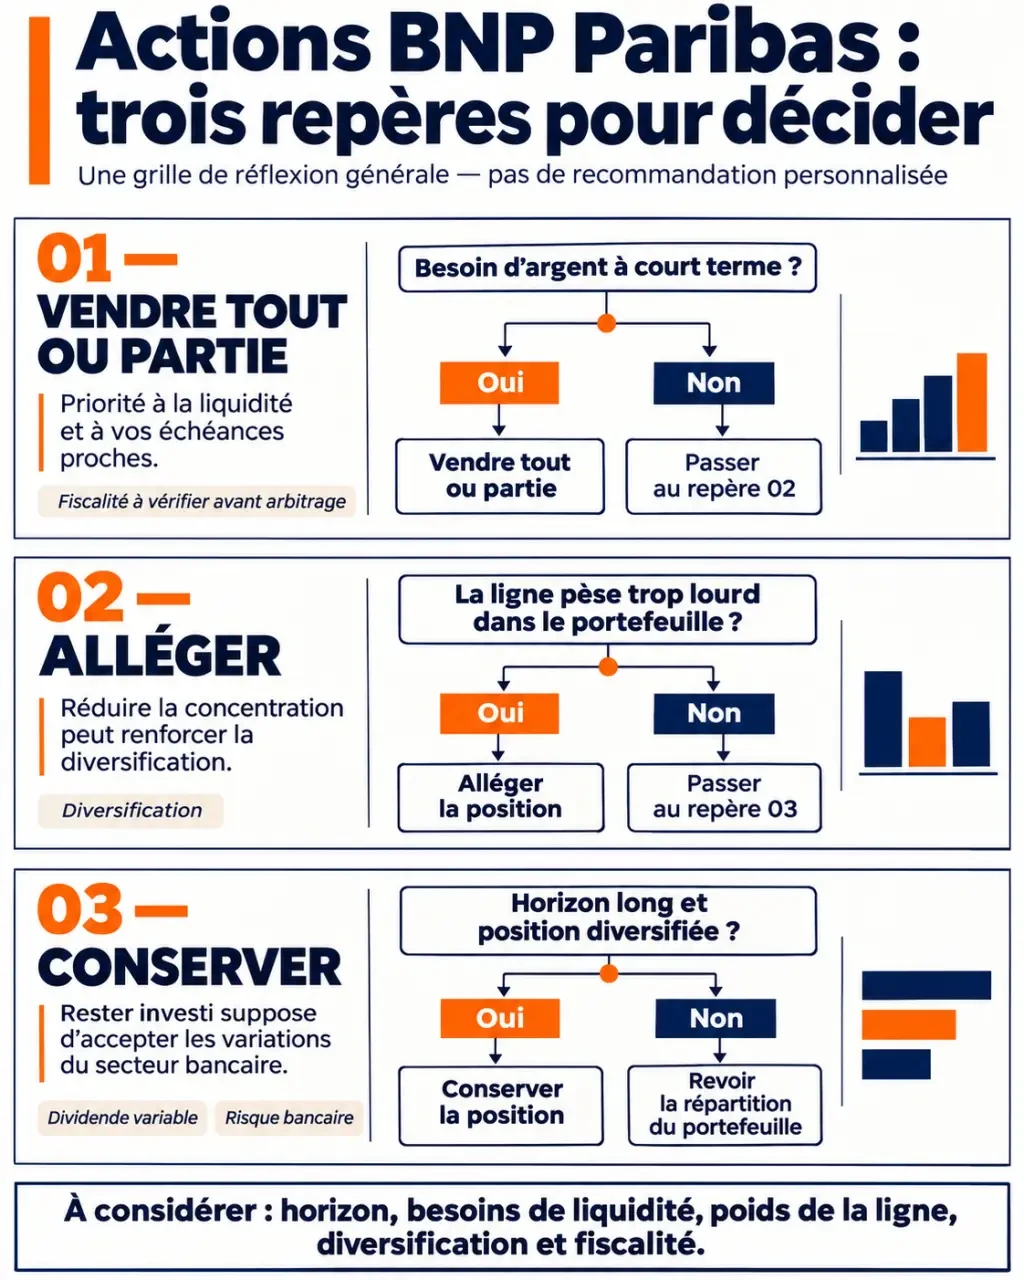
Il n’y a pas de raison automatique de vendre toutes vos actions BNP Paribas. Les bénéfices et le dividende soutiennent le dossier, mais une forte hausse du cours peut justifier un allègement si la banque occupe une place trop importante dans votre portefeuille. À l’inverse, conserver reste cohérent si vous investissez à long terme, acceptez les risques bancaires et n’avez pas besoin rapidement de cet argent.
Avant d’acheter davantage, comparez le prix payé aux bénéfices attendus et à votre exposition au secteur.
Vendre, conserver ou renforcer : quel choix pour votre situation ?
La bonne décision dépend moins de votre prix d’achat que de la place actuelle du titre dans votre patrimoine et de ce que vous attendez de lui. Un gain déjà réalisé sur le papier n’empêche pas une baisse future ; une moins-value ne rend pas non plus la vente obligatoire.
| Votre situation | Décision à envisager | Raison principale |
|---|---|---|
| Vous avez besoin de l’argent à court terme | Vendre tout ou partie | Le cours peut baisser avant votre échéance. |
| La ligne pèse trop lourd après une hausse | Alléger progressivement | Vous réduisez le risque lié à une seule banque sans sortir complètement. |
| Vous cherchez des revenus sur plusieurs années | Conserver si la position reste adaptée | Le dividende est attractif, mais il peut varier. |
| Vous souhaitez acheter davantage | Renforcer seulement si la diversification reste suffisante | Un rendement élevé ne protège pas contre une baisse du cours. |
Un critère pratique : fixez le poids maximal que vous acceptez pour une seule action, puis ramenez la ligne vers ce seuil. La décision repose alors sur une règle posée à l’avance plutôt que sur l’émotion du moment.
Exemple d’allègement progressif
Supposons un portefeuille financier de 50 000 €, dont 10 000 € investis en actions BNP Paribas. La ligne représente 20 % du portefeuille. Si vous souhaitez la limiter à 10 %, vendre pour environ 5 000 € ramènerait sa valeur à 5 000 €, en supposant que le produit reste dans le portefeuille. Vous pouvez fractionner la vente en plusieurs ordres pour éviter de faire reposer toute la décision sur une seule séance.
Cette opération ne garantit pas un meilleur prix moyen. Elle peut aussi entraîner des frais et une imposition. Si les autres placements du portefeuille comprennent déjà beaucoup de banques, le risque sectoriel restera présent même après l’allègement.
Les résultats justifient-ils de conserver l’action ?
BNP Paribas exerce notamment dans la banque de détail, les services financiers, la gestion d’actifs et la banque de financement et d’investissement. Cette diversité permet de ne pas dépendre d’une seule activité, mais elle ne supprime pas l’exposition à la conjoncture et aux marchés.
Pour 2025, le bénéfice net atteint 12,9 milliards d’euros, soit une progression de 5,5 % sur un an. Le bénéfice par action, ou BPA, passe de 9,57 € à 10,41 €. Cette mesure rapporte le bénéfice au nombre d’actions : elle aide à apprécier ce qui revient théoriquement à chaque titre.
Au premier trimestre 2026, le bénéfice net atteint 3,2 milliards d’euros, en hausse de 9 %, tandis que les revenus progressent de 8,5 %.
Le ratio CET1 s’établit à 12,8 %. Il mesure les fonds propres de meilleure qualité rapportés aux actifs pondérés selon leur risque. C’est un indicateur important de la capacité d’une banque à absorber des pertes, mais il doit être lu avec les exigences réglementaires et l’évolution des risques.
La banque vise aussi une rentabilité supérieure à 13 % et un coefficient d’exploitation inférieur à 56 %. Ce dernier rapporte les charges aux revenus : toutes choses égales par ailleurs, une baisse traduit une meilleure maîtrise des coûts. Il s’agit d’objectifs, pas de résultats acquis.
BNP Paribas peut-elle être une action de fond de portefeuille ?
Une action de fond de portefeuille se détient longtemps et garde un poids mesuré. BNP Paribas a des atouts pour ce rôle : plusieurs métiers, un dividende et un ratio CET1 de 12,8 %. Mais c’est une banque, donc une valeur cyclique : ses résultats suivent l’évolution du crédit, des taux et des marchés. Elle peut tenir ce rôle si sa part reste limitée et si le reste du portefeuille n’est pas déjà chargé en valeurs bancaires.
Dividende BNP Paribas : un argument suffisant pour rester ?
Le dividende est de 5,16 € par action. Il comprend un acompte perçu en septembre 2025 et un solde payé le 20 mai 2026 : le montant total ne doit donc pas être confondu avec le seul paiement du solde.
Résultats financiers et publications officielles de BNP Paribas : Consultez les derniers résultats trimestriels, les performances clés du Groupe, la politique de distribution, les publications et l’agenda investisseurs de BNP Paribas.
Le rendement se calcule en divisant le dividende annuel par le cours de l’action. Avec 5,16 € et un cours de 86 €, il atteint environ 6 %. À 111,88 €, il tombe à environ 4,61 %.
Le rendement affiché varie donc même si le dividende ne change pas. Il ne représente pas le gain total : une baisse du cours peut effacer le revenu encaissé. De plus, le dividende futur peut être réduit ou supprimé.
Le dividende est-il soutenable ?
À titre indicatif, les 5,16 € rapportés au BPA 2025 de 10,41 € représentent environ la moitié de ce bénéfice par action. Ce calcul donne un ordre de grandeur de la part distribuée, mais ne suffit pas à prévoir les prochains versements. Il faut aussi tenir compte des besoins en capital, des pertes sur crédits, des rachats d’actions et des exigences imposées aux banques.
Ne conservez pas une action uniquement pour toucher son dividende. À la date de détachement, le cours s’ajuste généralement à la baisse d’un montant proche du dividende, toutes choses égales par ailleurs. Percevoir le versement n’est donc pas un gain gratuit.
Le cours est-il encore attractif après la hausse ?
Le titre a franchi le seuil de 100 € après une progression de 33 % sur un an. Ce franchissement ne dit pas si l’action est devenue chère : la question est de savoir si les perspectives de bénéfices compensent encore le prix payé.
Un outil simple est le PER : le cours divisé par le bénéfice par action. À titre d’illustration, 111,88 € divisés par le BPA 2025 de 10,41 € donnent un PER d’environ 10,7. Il s’agit d’un calcul sur bénéfice passé, non d’une prévision. Si le bénéfice recule, le titre peut paraître moins bon marché qu’il n’y paraît.
Comparer ce ratio à celui d’autres banques est généralement plus parlant que de le comparer seul à celui du CAC 40. L’indice réunit des entreprises de secteurs différents, avec des risques et des perspectives de croissance qui ne sont pas directement comparables.
Que retenir des objectifs des analystes ?
Sur 11 analystes, 7 recommandent l’achat et 4 le maintien. Leur objectif moyen est de 101,50 €, dans une fourchette de 95 à 109 €. Ces estimations reflètent des anticipations à un moment donné ; elles évoluent avec les résultats et les conditions de marché.
Un objectif moyen n’est ni une promesse ni un ordre de vente.
Quels signaux techniques regarder avant de vendre ?
L’analyse technique étudie l’évolution des prix et des volumes. Elle peut aider à choisir le moment d’un ordre, mais elle ne dit pas à elle seule ce que vaut la banque.
- La tendance : une succession de sommets et de creux ascendants décrit une hausse. Si cette succession s’interrompt, le mouvement peut s’essouffler sans qu’un retournement soit certain.
- Le support : c’est une zone où des acheteurs sont déjà intervenus. Une clôture sous cette zone peut signaler une fragilité, mais une fausse rupture reste possible.
- La résistance : c’est une zone où la hausse a déjà rencontré des vendeurs. Le passage durable au-dessus peut montrer une demande soutenue, sans garantir la suite.
- Le RSI : cet indicateur mesure la vitesse des variations. Une valeur élevée peut signaler un titre fortement monté, mais pas imposer une vente immédiate.
Le seuil de 100 € peut servir de repère psychologique sur un graphique, pas de support garanti. Pour définir un niveau de vente utile, partez d’une zone réellement visible sur la période qui correspond à votre horizon.
Les risques qui peuvent changer la décision
Le risque de crédit apparaît lorsque des emprunteurs remboursent moins bien leurs prêts. Une dégradation de l’économie peut augmenter les pertes de la banque et peser sur son bénéfice.
Les taux d’intérêt agissent sur les revenus et les coûts de financement. Leur effet n’est pas uniforme : il dépend notamment de la vitesse à laquelle les taux des crédits et ceux des dépôts évoluent.
Le risque juridique compte aussi. Dans une procédure américaine liée au Soudan, un verdict a été rendu en octobre 2025, avec 20,75 millions de dollars de dommages et intérêts. Un appel a été déposé le 9 février 2026. Le coût final de la procédure ne peut pas être déduit de ce seul montant.
La concentration concerne enfin votre portefeuille. Détenir plusieurs banques ne revient pas à diversifier complètement : elles peuvent réagir aux mêmes difficultés économiques ou réglementaires.
Avant de passer l’ordre : fiscalité et exécution
- Choisissez le montant à vendre. Exprimez-le en euros ou en nombre de titres, puis regardez le poids qui restera dans votre portefeuille.
- Identifiez l’enveloppe. Les conséquences fiscales diffèrent entre un compte-titres ordinaire et un PEA. Sur un compte-titres, la vente peut matérialiser une plus-value ou une moins-value ; dans un PEA, les conséquences dépendent notamment des retraits et de l’ancienneté du plan.
- Intégrez les frais. Un fractionnement donne plus de souplesse, mais plusieurs ordres peuvent coûter plus cher qu’un seul.
- Choisissez le type d’ordre. Un ordre à cours limité fixe le prix minimal accepté pour une vente, mais peut ne pas être exécuté. Un ordre au marché privilégie l’exécution sans garantir le prix exact.
- Décidez où ira le produit. Le laisser disponible, le répartir entre plusieurs placements ou réduire une dette répond à des objectifs différents. Un autre placement de rendement peut aussi présenter un risque de perte ou un revenu variable.
Pour un actionnaire de long terme, la conservation reste défendable tant que les résultats, le capital et la place de la ligne correspondent à son objectif. Si la position est devenue trop lourde ou si une dépense approche, un allègement est une réponse concrète sans pari sur le sommet du cours.
- Faut-il vendre ses actions BNP Paribas ? Résultats, dividende, risques et critères pour décider - 10 novembre 2026
- Crédit sans contrôle FICP : quelles solutions après un refus ? - 9 novembre 2026
- ETF Chine éligible au PEA : identifier PASI et comparer les options - 8 novembre 2026
Articles qui pourraient vous intéresser :
 Compte à terme entreprise : 3 structures de taux pour faire fructifier votre trésorerie sans risque
 Pyramide patrimoniale : 4 niveaux pour bâtir sa fortune sans risquer l’effondrement
 Changer de banque avec un prêt en cours : 3 stratégies pour réussir votre mobilité
 Calcul intérêt composé : comment transformer votre épargne en capital exponentiel