Action Alstom : acheter ou vendre selon le cash-flow, pas selon la baisse du cours
Publié par : Élise Montclar — Rédactrice spécialisée en finance
Acheter l’action Alstom suppose de miser sur une amélioration durable des marges et de la trésorerie. Vendre ou alléger peut se justifier si cette amélioration ne se matérialise pas, ou si le titre pèse trop lourd dans votre portefeuille. Une forte baisse ne suffit jamais à prouver qu’une action est bon marché. Sans cotation et résultats récents vérifiés, une décision ferme serait prématurée : voici les critères pour arbitrer entre achat, conservation et attente.
Acheter, conserver ou vendre : les conditions qui font pencher la balance
Alstom, coté sur Euronext Paris sous le symbole ALO, intervient dans le matériel roulant, la signalisation et la maintenance ferroviaire. La demande de transports collectifs et de mobilité bas carbone soutient son marché potentiel. Mais une activité porteuse ne garantit ni la rentabilité des contrats ni le rendement pour l’actionnaire.
Calculer les ratios de valorisation d’Alstom
Saisissez les données à utiliser. Pour chaque valeur, précisez si elle provient de données publiées ou s’il s’agit d’une hypothèse que vous saisissez.
Résultats
PER
Rapport entre le cours de l’action et le bénéfice par action. Il exprime le nombre de fois que le bénéfice par action représente le cours.
Rendement du free cash-flow
Flux de trésorerie disponible divisé par la capitalisation boursière. Il rapporte le flux à la valeur boursière, selon les périodes retenues.
EV/EBITDA
Valeur d’entreprise estimée ici par capitalisation boursière + dette nette, divisée par l’EBITDA.
Les résultats ne seront calculés que lorsque les données nécessaires seront renseignées.
Les résultats dépendent des données saisies, doivent être datés et ne constituent ni une prévision ni un conseil personnalisé.
L’argument d’achat repose sur la capacité du groupe à livrer ses commandes avec des coûts maîtrisés, puis à dégager suffisamment de trésorerie pour renforcer son bilan. Les gains d’efficacité liés à l’intégration de Bombardier Transport constituent également un levier potentiel, à distinguer des économies effectivement réalisées.
| Décision envisagée | Conditions à rechercher | Principal piège |
|---|---|---|
| Acheter progressivement | Marges en amélioration, cash-flow récurrent et financement maîtrisé | Confondre rebond du cours et redressement confirmé |
| Conserver | Thèse d’investissement intacte et exposition supportable | Attendre uniquement de retrouver son prix d’achat |
| Vendre ou alléger | Dégradation durable des perspectives ou concentration excessive | Décider sous l’effet de la panique |
| Attendre | Visibilité insuffisante sur les résultats et la trésorerie | Acheter par peur de manquer une hausse |
Votre prix de revient n’est pas une mesure de la valeur d’Alstom. Pour une position déjà détenue, posez-vous plutôt cette question : achèteriez-vous aujourd’hui cette même quantité au prix du marché, compte tenu des risques et des autres placements possibles ?
Des commandes à la trésorerie : le véritable test du redressement
Un carnet rempli ne garantit pas des contrats rentables
Le carnet de commandes apporte une visibilité commerciale, mais il ne correspond pas à de l’argent immédiatement disponible. Les contrats ferroviaires s’exécutent sur plusieurs années, avec des dépenses industrielles, des étapes d’homologation et des échéances de paiement. Retards, pénalités ou surcoûts peuvent réduire la marge attendue. Les contrats hérités de l’intégration de Bombardier méritent donc une attention particulière.
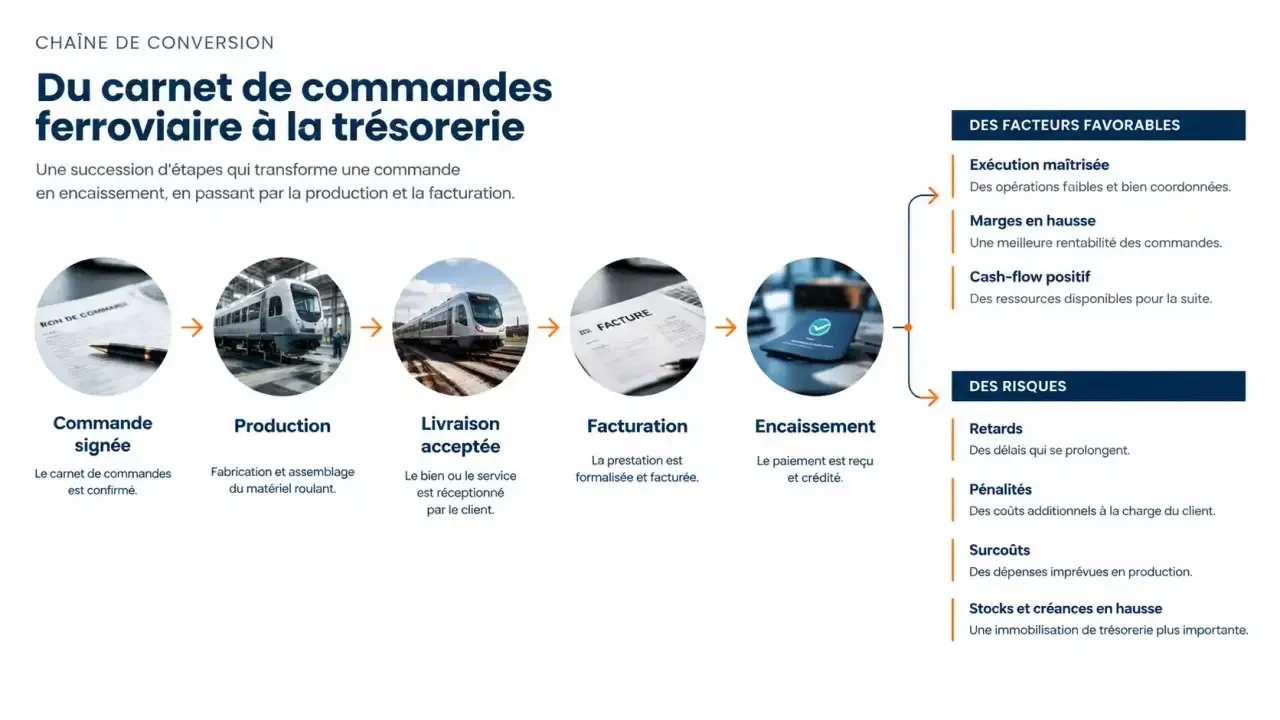
Raisonnez comme sur une échelle de conversion : commande signée, production, livraison acceptée, facturation, encaissement. Une progression au premier barreau peut masquer un blocage plus haut. Si les commandes augmentent mais que les stocks et les créances clients gonflent davantage, l’activité mobilise du financement au lieu d’en libérer. Cette lecture permet de repérer une croissance qui consomme du cash avant même qu’elle ne déçoive sur les bénéfices.
Cash-flow et dette doivent être examinés ensemble
Le free cash flow, ou flux de trésorerie disponible, mesure généralement la trésorerie issue de l’exploitation après investissements, selon la définition retenue par l’entreprise. Admiral Markets rapporte un free cash flow de 199 millions d’euros en 2022-2023, contre -992 millions d’euros l’année précédente. Cette amélioration historique illustre l’ampleur des variations possibles ; elle ne démontre pas la situation actuelle.
Vérifiez si une amélioration provient des opérations courantes, d’acomptes clients ou d’un effet temporaire sur le besoin en fonds de roulement. Examinez ensuite la dette nette, les liquidités, les échéances de remboursement et le coût du financement. Une baisse de dette obtenue par cession d’actifs ne traduit pas la même dynamique qu’un désendettement financé par l’activité.
Valorisation : les indicateurs à confronter avant de parler de bonne affaire
Un cours inférieur à ses anciens sommets ne constitue pas une valorisation. Le nombre d’actions peut évoluer, les bénéfices attendus diminuer et les besoins de financement augmenter. Une éventuelle émission d’actions peut aussi diluer les détenteurs existants.
Rapport financier semestriel 2023/24 d’Alstom : Consultez la publication financière officielle d’Alstom présentant ses résultats et informations clés du premier semestre 2023/24.
- BPA : le bénéfice par action rapporte le résultat aux actions en circulation. Distinguez le résultat publié du résultat ajusté et les réalisations des prévisions.
- PER : le cours divisé par le BPA. Il devient peu pertinent en cas de pertes et fragile lorsque le bénéfice est exceptionnellement faible.
- EV/EBITDA : ce ratio rapproche la valeur d’entreprise d’un résultat opérationnel avant amortissements. Il intègre notamment la dette, mais pas suffisamment les besoins d’investissement et de trésorerie.
- Rendement du free cash flow : il rapporte le flux disponible à la capitalisation. Une seule bonne période ne suffit pas à établir sa pérennité.
Comparez ces indicateurs sur plusieurs exercices, avec le même périmètre et les mêmes définitions. Pour situer Alstom face à CAF, Siemens Mobility, Hitachi Rail ou CRRC, tenez compte des différences d’activités et de structure : une division ferroviaire ne se compare pas directement à un groupe coté indépendant.
Le dividende doit être vérifié pour l’exercice concerné. Admiral Markets mentionne une proposition de 0,25 € pour 2022-2023, soumise au vote prévu le 11 juillet 2023. Une proposition historique ne prouve ni son versement effectif ni l’existence d’un dividende aujourd’hui. Pour une entreprise en redressement, la solidité du bilan prime sur un rendement espéré.
Cours, consensus et scénarios : éviter les faux signaux
Avant tout ordre, relevez le cours Alstom, sa variation, les volumes et l’heure de cotation sur Euronext ou chez votre intermédiaire. Consultez les publications financières dans l’espace investisseurs du groupe. Aucun cours en direct ni objectif de cours actuel n’est établi ici : des niveaux anciens ne doivent pas devenir des seuils d’intervention.
L’analyse technique décrit le comportement du marché. Les moyennes mobiles MM20, MM50 et MM100 permettent d’observer la tendance ; le RSI14 mesure la dynamique sur 14 périodes. Un RSI bas n’annonce pas automatiquement un rebond. Un support peut céder, notamment après une révision des perspectives.
Le consensus d’analystes reste une synthèse d’opinions. Contrôlez sa date, l’horizon des objectifs, le nombre de contributeurs et la dispersion des estimations. Un potentiel théorique élevé peut simplement refléter des objectifs devenus obsolètes après une mauvaise nouvelle.
- Scénario favorable : meilleure exécution, marges en hausse et cash-flow durablement positif. Des dérapages répétés l’invalideraient.
- Scénario intermédiaire : activité soutenue mais trésorerie irrégulière. La visibilité reste limitée jusqu’à confirmation sur plusieurs publications.
- Scénario défavorable : surcoûts, consommation de liquidités et financement plus contraignant. Une amélioration opérationnelle récurrente en réduirait la crédibilité.
Passer un ordre sans confondre investissement et spéculation
Pour acheter au comptant, recherchez Alstom et le symbole ALO chez un intermédiaire autorisé, puis vérifiez la place de cotation, les frais et le montant engagé. Un ordre à cours limité encadre le prix accepté, sans garantir l’exécution. Vendre des actions déjà détenues réduit ou clôture votre exposition ; ce n’est pas une vente à découvert.
Un CFD est un contrat dérivé permettant de spéculer sur la variation du titre sans détenir l’action. L’effet de levier amplifie les pertes comme les gains ; frais de financement, appels de marge et clôtures forcées peuvent s’ajouter. Une position vendeuse perd lorsque le cours monte. Ces produits ne constituent pas un substitut simple à l’investissement au comptant.
Avant de décider, fixez votre horizon, la taille maximale de la position et les faits qui remettraient votre analyse en cause. Pour Alstom, la confirmation doit venir de la rentabilité, du cash-flow et du bilan, pas uniquement du graphique. Cette analyse ne constitue pas un conseil personnalisé : toute action comporte un risque de perte en capital.
Articles qui pourraient vous intéresser :
 Fiscalité du marchand de biens : 4 leviers pour sécuriser vos opérations et votre rentabilité
 Succession et abattement : 100 000 € par enfant et les leviers pour réduire vos droits
 Capital décès d’un ancien combattant d’Algérie : 12 fois la pension, ayants droit et démarches
 Cabinet de conseil banque : comment choisir le partenaire idéal pour votre transformation ?