RC pro coach sportif : les exclusions à vérifier avant votre première séance
Publié par : Élise Montclar — Rédactrice spécialisée en finance
Une mauvaise consigne, un exercice inadapté ou du matériel mal installé peuvent provoquer un accident pendant une séance. La RC pro du coach sportif sert à couvrir les conséquences financières des dommages dont sa responsabilité professionnelle est engagée, dans les limites du contrat. Mais une attestation ne suffit pas : les activités déclarées, les lieux d’intervention et les exclusions déterminent la protection réelle.
Avant de souscrire, il faut donc distinguer votre obligation d’assurance, les garanties nécessaires à votre pratique et les situations qui restent à votre charge.
Une assurance à adapter à votre statut, pas seulement à votre métier
Le terme « coach sportif » recouvre plusieurs organisations : salarié d’une salle, indépendant intervenant chez ses clients, éducateur animant des cours collectifs ou exploitant de son propre studio. Le besoin d’assurance ne se vérifie pas de la même manière dans chaque situation.
Testez vos connaissances sur la RC pro du coach sportif
Répondez aux six questions. Une explication s’affiche après chaque réponse.
Ce quiz reprend des repères généraux : référez-vous aux conditions du contrat pour les garanties, limites et démarches précises.
Indépendant ou exploitant : vérifiez le cadre de votre activité
Le Code du sport impose aux exploitants d’établissements d’activités physiques et sportives de souscrire une assurance couvrant notamment leur responsabilité civile, celle de leurs préposés et celle des pratiquants. La notion d’établissement ne se réduit pas nécessairement à une salle avec une adresse fixe : l’organisation concrète de l’activité compte.
Si vous exercez en indépendant, ne partez donc pas du principe que l’absence de local vous dispense de toute obligation. Faites préciser votre situation au regard du Code du sport et demandez un contrat correspondant à vos prestations. Le régime de la micro-entreprise ne constitue pas, à lui seul, une dispense d’assurance.
Salarié ou intervenant dans une salle : qui vous couvre ?
Un coach salarié intervenant dans le cadre de ses fonctions relève généralement de la couverture souscrite par son employeur. Il reste utile de vérifier les activités assurées et les limites de cette protection. Les séances réalisées à votre compte, en dehors du contrat de travail, ne sont pas automatiquement couvertes.
De même, intervenir comme indépendant dans une salle ne signifie pas bénéficier de son assurance. Demandez une confirmation écrite précisant votre qualité d’assuré et les prestations concernées. À défaut, prévoyez votre propre couverture, même si la salle vous autorise à utiliser ses équipements.
Ce que la RC professionnelle peut prendre en charge
La responsabilité civile professionnelle intervient lorsqu’un tiers subit un dommage imputable à votre activité assurée. Elle ne fonctionne pas comme une garantie automatique contre tout accident : il faut examiner les circonstances, la responsabilité et les conditions du contrat.
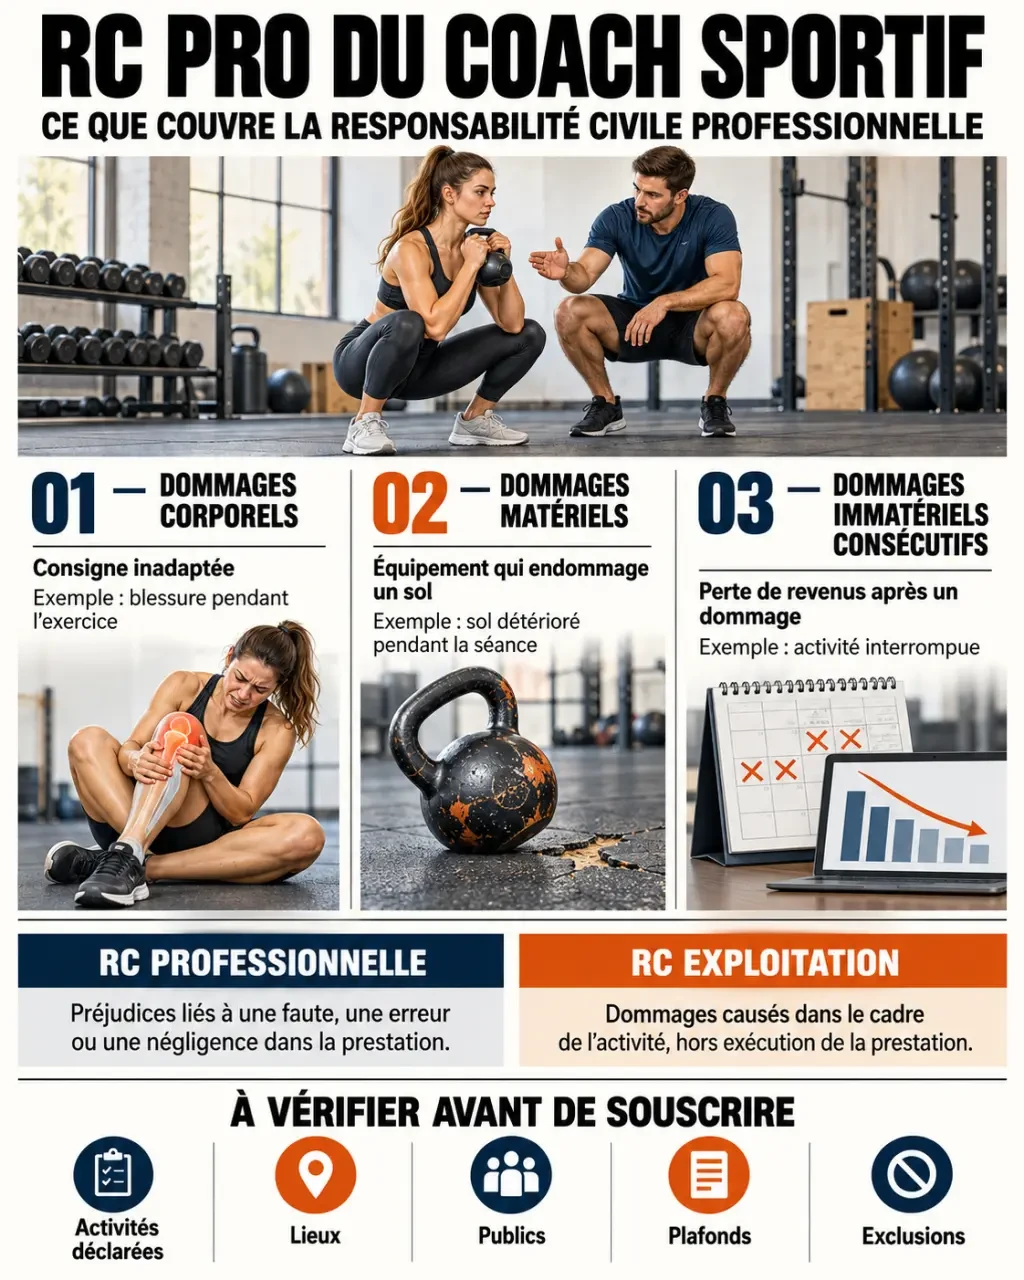
| Type de dommage | Exemple pendant votre activité | Point à vérifier |
|---|---|---|
| Corporel | Un client se blesse à la suite d’une consigne inadaptée. | Activité déclarée, plafond et exclusions. |
| Matériel | Un équipement que vous installez endommage le sol d’un client. | Biens confiés, locaux occupés et franchise. |
| Immatériel consécutif | Un dommage couvert entraîne une perte de revenus pour la victime. | Définition et sous-plafond de garantie. |
Ne confondez pas RC professionnelle et RC exploitation
La RC professionnelle concerne les dommages liés à la réalisation de votre prestation : choix d’un exercice, consigne ou défaut de surveillance, par exemple. La RC exploitation vise plutôt les dommages liés au fonctionnement courant de l’activité, sans découler directement de l’acte de coaching. Une chute provoquée par un obstacle dans votre espace d’accueil peut relever de cette seconde garantie, selon les circonstances.
Les assureurs regroupent parfois ces protections dans une même formule. Vérifiez leur présence plutôt que de vous fier au nom commercial du produit. Regardez également la prise en charge des frais de défense : une réclamation peut nécessiter un accompagnement même lorsque votre responsabilité est finalement écartée.
Les exclusions qui peuvent laisser une séance sans couverture
Deux contrats de RC pro peuvent afficher des garanties semblables tout en couvrant des pratiques très différentes. Le point déterminant est la correspondance entre votre activité réelle et l’activité acceptée par l’assureur.
Déclarez vos disciplines et vos publics avec précision
La mention générale « coaching sportif » mérite d’être détaillée. Renforcement musculaire, préparation physique, course à pied, sports de combat ou activités aquatiques n’exposent pas aux mêmes risques. Certaines pratiques peuvent nécessiter une acceptation spécifique, voire être exclues du contrat proposé.
Précisez également si vous encadrez des mineurs, des personnes âgées, des femmes enceintes ou des personnes présentant des limitations particulières. L’assurance ne remplace ni les qualifications requises ni le respect de vos prérogatives professionnelles. Des prestations présentées comme de la rééducation ou des soins peuvent sortir du champ du coaching et de la garantie souscrite.
À domicile, dehors ou en visio : faites confirmer le périmètre
Un contrat adapté aux cours en salle ne couvre pas nécessairement toutes les interventions extérieures. Signalez les séances chez les particuliers, en entreprise, dans les espaces publics et à distance. Pour la visio, précisez s’il s’agit d’un encadrement en direct ou de programmes envoyés sans supervision immédiate. Si vous accompagnez des clients à l’étranger, vérifiez aussi la territorialité des garanties.
Utilisez votre planning comme un filtre de lecture du contrat : prenez une semaine réelle et confrontez chaque séance aux conditions d’assurance. Qui participe ? Où intervenez-vous ? Avec quel matériel ? Quelle consigne donnez-vous ? Ce test fait ressortir les angles morts qu’un simple intitulé professionnel masque, comme un circuit collectif dans un parc ou une séance à domicile avec des équipements prêtés.
Vérifiez enfin les clauses concernant les biens confiés, le matériel loué et les locaux mis à disposition. Une RC pro n’assure pas automatiquement vos propres haltères, votre ordinateur ou vos blessures personnelles.
Comparer les devis au-delà du prix affiché
Il n’existe pas de tarif unique pertinent pour tous les coachs. La cotisation dépend notamment des activités exercées, du chiffre d’affaires déclaré, des garanties choisies et de l’historique de sinistres. Pour comparer, transmettez la même description de votre activité à chaque assureur.
- Les plafonds : distinguez les montants par sinistre, par année et les éventuels sous-plafonds.
- Les franchises : repérez la somme restant à votre charge et les garanties auxquelles elle s’applique.
- Les exclusions : lisez celles qui concernent vos disciplines, vos publics et vos modes d’encadrement.
- La défense : vérifiez les conditions d’intervention en cas de réclamation ou de procédure.
- Le fonctionnement dans le temps : faites expliquer les règles applicables aux réclamations reçues après un changement ou un arrêt de contrat.
Demandez les conditions générales et particulières avant de signer. Une attestation résume une couverture, mais ne décrit pas toutes ses limites. Si une clause reste ambiguë, exposez un cas concret à l’assureur et conservez sa réponse écrite.
Enfin, distinguez les protections complémentaires : la protection juridique, l’assurance de votre matériel et la prévoyance répondent à d’autres besoins. La RC pro indemnise les tiers dans son périmètre ; elle ne remplace pas votre revenu si une blessure vous empêche de travailler.
Préparer vos séances et réagir correctement en cas d’accident
Une assurance solide s’accompagne de pratiques professionnelles traçables. Avant la séance, recueillez les informations utiles à l’adaptation des exercices, sans poser de diagnostic médical. Lorsque la situation le justifie, orientez le client vers un professionnel de santé. Contrôlez le matériel, l’espace disponible et la compréhension des consignes.
Conservez une trace proportionnée des objectifs, des adaptations proposées et des incidents, en protégeant les données personnelles de vos clients. Une décharge signée ne supprime pas votre responsabilité et ne remplace jamais l’assurance.
En cas d’accident, la priorité reste la sécurité de la personne et l’appel aux secours si nécessaire. Relevez ensuite les circonstances factuelles, les coordonnées des témoins et les éléments utiles, sans chercher à attribuer immédiatement les responsabilités. Déclarez le sinistre à l’assureur dans le délai prévu au contrat et transmettez toute réclamation reçue.
Faites enfin réexaminer votre couverture dès que votre activité évolue : nouvelle discipline, location d’un studio, recrutement ou lancement de cours en ligne. Une RC pro adaptée est celle qui suit ce que vous faites réellement, pas seulement ce qui figurait dans votre déclaration au démarrage.
- RC pro coach sportif : les exclusions à vérifier avant votre première séance - 1 novembre 2026
- Murabaha : la banque achète d’abord, vous payez ensuite (et sans pénalité de retard) - 31 octobre 2026
- Assurance responsabilité civile organisateur : ce que votre contrat doit couvrir avant le jour J - 30 octobre 2026
Articles qui pourraient vous intéresser :
 Conseiller en gestion de patrimoine indépendant : 3 critères pour identifier un expert réellement libre
 Assurance vie : 2,5 % ou 7 % de rendement ? Le vrai calcul de votre performance nette
 Optimisation fiscale : définition, différences avec la fraude et limites légales
 Protection juridique Abeille Assurances : numéro, horaires et dossiers à préparer