Murabaha : la banque achète d’abord, vous payez ensuite (et sans pénalité de retard)
Publié par : Élise Montclar — Rédactrice spécialisée en finance
La murabaha est un contrat de finance islamique fondé sur une vente : un établissement financier achète un bien, puis vous le revend avec une marge connue dès la signature, payable en différé. Pas de prêt d’argent, donc pas d’intérêt au sens strict. Reste à comprendre ce que cela change concrètement, en religion comme en droit français.
Le mécanisme : deux ventes, une marge figée
Les étapes d’une murabaha avec ordre d’achat
Dans sa forme la plus courante, la murabaha repose sur une promesse d’achat. Le client désigne le bien et le vendeur, puis s’engage à acheter le bien si le financier l’acquiert. Le financier achète alors réellement le bien : c’est le premier transfert de propriété. Il le revend ensuite au client à un prix majoré d’une marge déclarée de façon irrévocable : c’est le second transfert. Le client règle en une fois ou par échéancier, selon le contrat.
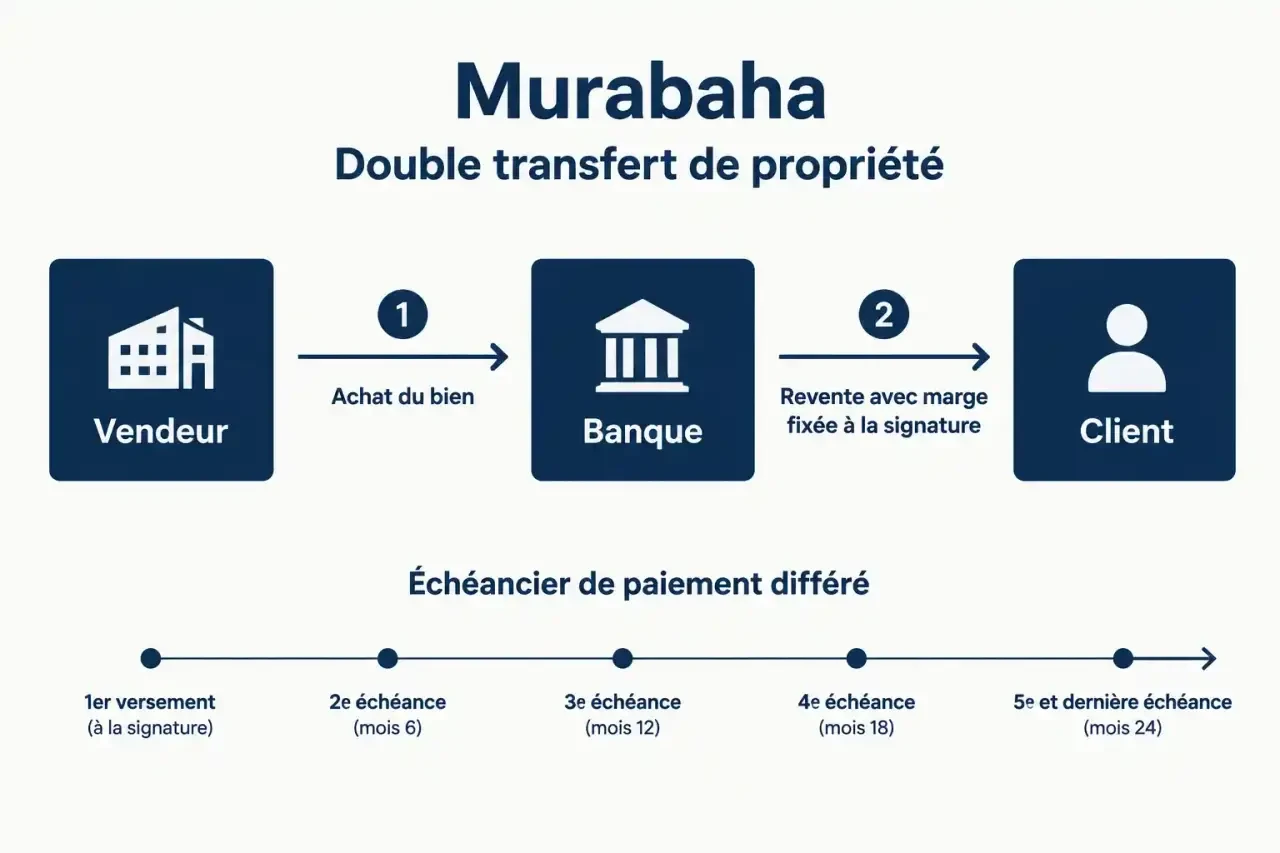
Le point central tient en une phrase : la banque doit être propriétaire avant de revendre. Selon la doctrine fiscale française (BOFiP), la revente doit intervenir dans un délai maximal de six mois après l’acquisition.
Un exemple chiffré pour fixer les idées
Prenons un exemple simple : une voiture achetée 10 000 € par le financier est revendue 15 000 € au client, qui rembourse sur cinq ans. Les 5 000 € de différence sont la marge, fixée à la signature. Ils ne bougeront plus, quelle que soit la suite. L’échéancier annexé au contrat distingue d’ailleurs le remboursement du prix, le revenu du financier (contrepartie du différé de paiement) et la commission d’intermédiation, qui reste distincte.
Murabaha ou prêt à intérêt : ce qui change vraiment
Dans un prêt classique, la banque remet de l’argent et en réclame davantage plus tard : par exemple 100 000 € rendus 150 000 € dix ans après. Selon la doctrine, c’est la vente d’un crédit, assimilée au ribâ. Dans la murabaha, c’est un bien qui change de mains, avec un prix connu.
| Critère | Murabaha | Prêt à intérêt |
|---|---|---|
| Objet du contrat | Vente d’un bien réel | Prêt d’argent |
| Propriété avant revente | La banque est propriétaire | La banque ne détient jamais le bien |
| Bien détruit avant la revente | Perte à la charge de la banque | Sans effet sur la dette du client |
| Livraison non conforme | La banque se retourne contre le fournisseur | Recours du seul acheteur |
| Retard de paiement | Pas de majoration des échéances | Pénalités et intérêts de retard |
| Nature du gain | Marge fixée à la signature | Intérêt sur le capital prêté |
Une nuance de lucidité : sur le plan économique, le coût d’une murabaha peut se rapprocher de celui d’un crédit. La différence est d’abord dans la structure du contrat, le transfert du risque et l’absence de pénalités de retard.
Licéité : sur quoi repose le « halal » de la murabaha
Les juristes s’appuient sur le Coran, la Sunna, le consensus des savants (ijmâ) et le raisonnement par analogie (qiyâs). Le verset 282 de la sourate Al-Baqara, sur les transactions à terme, est souvent cité. L’école malikite et la norme n°8 de l’AAOIFI, organisme de normalisation de la finance islamique, détaillent les conditions de validité.
Deux conditions reviennent partout : la propriété réelle du bien par le vendeur et la transparence de la marge. S’y ajoute une limite : certains biens ne peuvent pas être vendus à terme, comme l’or, l’argent ou les devises entre elles, ni la nourriture contre de la nourriture. Les avis de savants peuvent diverger, et certains critiques estiment la marge économiquement proche d’un intérêt. Mieux vaut donc vérifier que le produit a été validé par un comité de conformité.
Acheter sa résidence principale en murabaha
Le rôle du notaire et les garanties
Pour un logement, le montage passe par des actes notariés : l’acquisition par le financier, puis la revente au client. Le notaire apporte la sécurité juridique et vérifie la cohérence du double transfert. Côté garanties, la finance islamique emploie le rahn (gage), la kafâla (caution) et le takâful, assurance mutuelle islamique.
Le réflexe du soufflet : ce qui se joue entre les deux actes
Pensez à un soufflet d’accordéon : il s’ouvre et se referme, mais l’air ne passe jamais s’il est percé. Ici, le « soufflet » est la période entre l’achat par la banque et la revente. Elle doit exister réellement, même brève, puisque c’est là que le risque pèse sur la banque. Concrètement, demandez les dates des deux actes, la répartition des frais de mutation entre les deux ventes et la mention précise de l’échéancier. Si le délai est flou ou si le bien ne passe jamais réellement dans le patrimoine de la banque, le contrat perd sa raison d’être.
Cadre français : fiscalité et établissements habilités
Le BOFiP (BOI-DJC-FIN-10-20120912) encadre la murabaha avec ordre d’achat. Le revenu du financier est assimilé fiscalement à des intérêts, ce qui assure une forme de neutralité face au crédit classique. Il est étalé selon l’article 38-2 bis du CGI. Le revenu et la commission d’intermédiation sont exonérés de TVA. Un financier étranger peut être exonéré de retenue à la source (article 125 A III du CGI), sauf s’il est établi dans un État ou territoire non coopératif.
La règle des six mois s’applique, et le régime a changé le 24 août 2010 : les contrats antérieurs relèvent de l’instruction 4 FE 09 du 25 février 2009. Enfin, proposer ce financement à titre habituel suppose le statut d’établissement de crédit.
Questions à poser avant de signer
- Quel est le statut de l’établissement, et un comité de conformité a-t-il validé le produit ?
- Quelles sont les dates des deux ventes et le délai entre elles ?
- Que prévoit le contrat en cas de retard, de remboursement anticipé ou de décès ?
- Quelles garanties sont demandées : rahn, kafâla, takâful ?
Murabaha, tawarruq, ijara : ne pas tout confondre
Le tawarruq est un financement obtenu par une série de ventes pour dégager des liquidités, objet de débats chez les juristes. La murabaha inversée correspond à un dépôt rémunéré. L’ijara est une location avec option d’achat : la banque reste propriétaire et loue le bien, ce qui diffère d’une vente à marge. Dans la musâwama, enfin, le vendeur ne dévoile pas sa marge, alors que la transparence de la marge est l’essence de la murabaha.
Avantages et limites à peser
Côté avantages : prix, revenu et commission connus à la signature, banque responsable du bien jusqu’à la revente, aucune majoration en cas de retard. Côté limites : un coût souvent comparable à un crédit, une offre restreinte en France et des conditions d’éligibilité propres à chaque établissement. Comparez toujours le coût total, frais compris, avec un prêt classique avant de choisir.
- RC pro coach sportif : les exclusions à vérifier avant votre première séance - 1 novembre 2026
- Murabaha : la banque achète d’abord, vous payez ensuite (et sans pénalité de retard) - 31 octobre 2026
- Assurance responsabilité civile organisateur : ce que votre contrat doit couvrir avant le jour J - 30 octobre 2026
Articles qui pourraient vous intéresser :
 Compte à terme entreprise : 3 structures de taux pour faire fructifier votre trésorerie sans risque
 Pyramide patrimoniale : 4 niveaux pour bâtir sa fortune sans risquer l’effondrement
 Changer de banque avec un prêt en cours : 3 stratégies pour réussir votre mobilité
 Calcul intérêt composé : comment transformer votre épargne en capital exponentiel