Assurance responsabilité civile organisateur : ce que votre contrat doit couvrir avant le jour J
Publié par : Élise Montclar — Rédactrice spécialisée en finance
Un invité glisse sur une marche, un technicien se blesse pendant le montage, une salle louée est abîmée : dans chacun de ces cas, c’est l’organisateur que l’on vient chercher. L’assurance responsabilité civile organisateur prend en charge les dommages causés à des tiers du fait de l’événement, ainsi que les frais de défense qui vont avec. Reste à savoir ce qu’elle couvre vraiment, quand elle est exigée et si votre contrat actuel suffit.
Ce que couvre la RC organisateur, concrètement
L’organisateur est responsable envers toutes les personnes touchées par son événement : participants, invités, passants, prestataires, sous-traitants, clients, partenaires, parfois employés. Sa responsabilité peut être mise en cause dès qu’un dommage résulte d’un défaut d’organisation, de surveillance ou de sécurité. Le contrat sert à transférer le coût financier de ce risque vers l’assureur.
Les trois familles de dommages
Les contrats distinguent trois catégories, et il faut savoir à laquelle correspond chaque scénario.
- Dommages corporels : un participant blessé après une chute, un prestataire accidenté pendant le montage. Sont concernés les frais médicaux et les indemnités.
- Dommages matériels : murs, sols, plafonds ou équipements techniques d’une salle dégradés, stands, tentes, gradins ou scènes endommagés, matériel de sonorisation, d’éclairage ou de projection détérioré, œuvre ou objet exposé abîmé.
- Dommages immatériels : préjudice financier subi par un tiers à la suite d’un dommage garanti, par exemple l’interruption d’une activité ou d’une prestation.
Défense-recours et frais de comparution
Au-delà de l’indemnisation, la garantie de défense-recours finance votre défense si un tiers vous met en cause, et peut prendre en charge des frais de comparution. Lors d’un litige avec un client ou un partenaire, cette protection pèse autant que le remboursement lui-même. Selon les contrats, certaines activités annexes sont aussi traitées, comme la responsabilité du dépositaire de vêtements lorsque vous tenez un vestiaire.
Obligatoire ou simplement indispensable ?
Tout dépend de la nature de l’événement et du lieu. Pour un événement privé, la loi n’impose pas toujours une assurance dédiée, mais beaucoup de salles et de domaines exigent une attestation avant de valider la réservation. Les manifestations publiques, sportives ou organisées sur la voie publique relèvent en général de démarches auprès de la mairie, parfois avec une attestation à joindre au dossier. Certaines demandes d’autorisation doivent être déposées au moins 15 jours à l’avance : anticipez donc la souscription.
Si vous servez de l’alcool, une licence 3 ou 4 peut entrer en jeu, tout comme les horaires de fermeture, le bal ou la soirée dansante. La diffusion de musique suppose enfin une déclaration à la SACEM. Ces points ne relèvent pas de l’assurance, mais ils conditionnent souvent le dossier administratif dans lequel l’attestation est demandée.
Votre assurance habitation ou votre RC professionnelle suffit-elle ?
C’est la question la plus courante, et la réponse est souvent non. Voici les repères pour distinguer les contrats.
| Contrat | Ce qu’il protège | Limite fréquente |
|---|---|---|
| Assurance habitation | Les incidents de la vie privée, parfois une fête occasionnelle | Peu adaptée à un événement ouvert, de grande taille ou à un lieu loué |
| RC professionnelle | L’activité habituelle de l’entreprise | Ne couvre pas nécessairement tous les risques événementiels |
| RC organisateur | Les dommages causés aux tiers par un événement précis | N’indemnise pas vos propres pertes |
| RC des dirigeants | Le patrimoine personnel du dirigeant mis en cause | Distincte de la protection de l’entreprise |
| Assurance annulation | Les frais irrécupérables si le motif est garanti | Exclusions et motifs limitativement listés |
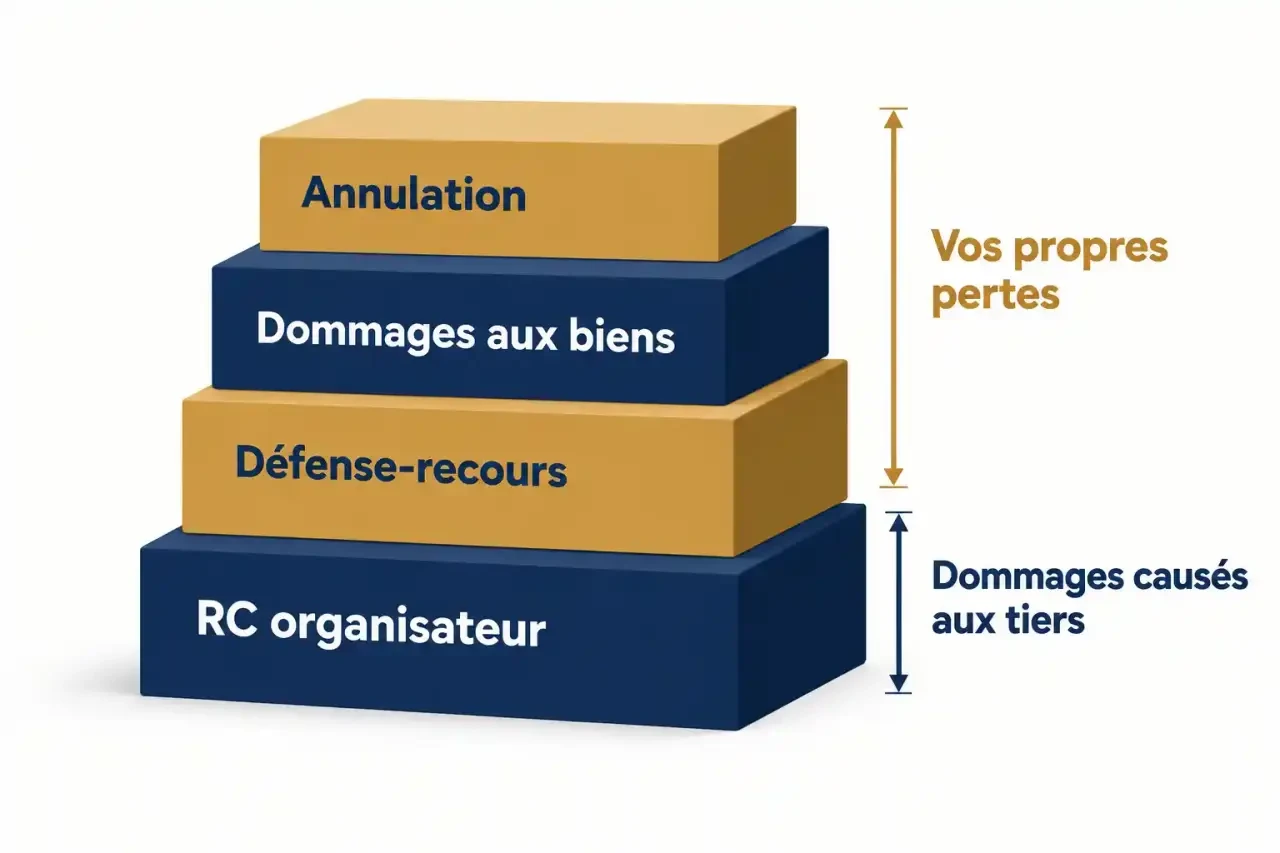
Une distinction mérite l’attention : la RC organisateur couvre ce que vous causez aux autres, pas ce que vous perdez vous-même. Votre propre matériel, vos acomptes ou votre recette relèvent d’une garantie dommages aux biens ou d’une assurance annulation.
Dimensionner la couverture selon votre événement
Les critères qui font varier le risque et le prix
Les assureurs examinent le nombre de participants, de visiteurs et d’exposants, le lieu (salle, plein air, scène, chapiteau, voie publique), la durée et le nombre de manifestations dans l’année. Un contrat peut viser un événement unique, d’une journée ou de plusieurs jours, ou un ensemble de manifestations régulières. Le prix suit ces paramètres, et aucune grille standard ne s’applique : seul un devis fondé sur votre dossier donne un chiffre fiable.
Penser le contrat comme un échafaudage
Une façon utile de raisonner : voyez votre protection comme un assemblage de briques posées dans un ordre précis, comme sur un chantier. La base est la RC organisateur, qui répond aux tiers. On y ajoute la défense-recours, puis la garantie dommages aux biens pour votre matériel, puis l’annulation pour sécuriser le budget engagé. Une brique manquante ne se voit pas tant que la charge n’est pas arrivée, et le sinistre est précisément le moment où l’on découvre qu’un maillon n’existait pas. Dressez donc la liste de ce que vous perdriez en cas d’accident ou d’arrêt, puis vérifiez qu’une garantie correspond à chaque ligne, sans doublon ni trou. Pensez aussi aux phases de montage et de démontage, souvent les plus accidentogènes et pas toujours incluses dans la période garantie.
Exclusions, plafonds et erreurs à éviter
Un contrat se juge autant sur ce qu’il exclut que sur ce qu’il promet. Lisez attentivement les plafonds d’indemnisation, les sous-limites, les franchises et les exclusions, notamment pour les activités à risque, l’alcool, les feux d’artifice ou les animaux. Les frais en cas d’accident, d’annulation ou de perte d’acomptes peuvent atteindre plusieurs milliers d’euros, voire plusieurs dizaines de milliers d’euros pour certaines fêtes et mariages.
- Prestataires et sous-traitants : vérifiez s’ils sont couverts par votre contrat ou s’ils doivent fournir leur propre attestation.
- Biens loués : confirmez que les dégradations du lieu et du matériel emprunté sont prises en charge.
- Annulation : elle n’est pas toujours incluse. Intempéries, grève, incendie, dégât des eaux, indisponibilité du lieu ou d’une personne-clé doivent figurer explicitement parmi les motifs garantis.
- Couverture minimale : sous-estimer le nombre de participants ou la nature des activités peut compromettre l’indemnisation.
Souscrire, obtenir l’attestation et réagir en cas de sinistre
Souscrivez avant la réservation définitive du lieu si celui-ci réclame une attestation, et dans tous les cas bien avant la date de l’événement. Préparez les éléments utiles : nature de l’événement, lieu, dates, nombre de participants, prestataires, activités prévues, matériel et autorisations. Un courtier spécialisé peut cartographier vos risques, comparer plusieurs assureurs et vous aider à obtenir l’attestation rapidement.
En cas d’incident, sécurisez d’abord les personnes, puis réunissez les preuves (photos, témoignages, coordonnées des personnes concernées) et prévenez votre assureur dans les délais prévus au contrat. Évitez de reconnaître seul votre responsabilité : cela relève de l’assureur, qui gère l’indemnisation et, le cas échéant, votre défense.
- Assurance responsabilité civile organisateur : ce que votre contrat doit couvrir avant le jour J - 30 octobre 2026
- Les banques sont-elles ouvertes demain ? Horaires d’agence et virements : deux calendriers différents - 29 octobre 2026
- RC pro consultant : une erreur de conseil peut coûter plus cher que la mission - 28 octobre 2026
Articles qui pourraient vous intéresser :
 Immediate i600 folex : avis, fonctionnement et guide d’utilisation complet
 PER Linxea Spirit : 0,50 % de frais, 700 supports et une fiscalité optimisée
 Succession après le décès du père : protéger la mère et organiser la répartition
 Banque de France et ACPR : ce qu’elle contrôle, protège et ne peut pas régler