RC pro consultant : une erreur de conseil peut coûter plus cher que la mission
Publié par : Élise Montclar — Rédactrice spécialisée en finance
Une recommandation mal adaptée, un livrable erroné ou une information confidentielle transmise au mauvais destinataire peuvent engager la responsabilité d’un consultant. La responsabilité civile professionnelle, ou RC pro, sert à couvrir les conséquences financières de certains dommages causés à des tiers dans le cadre de ses missions. Pour choisir un contrat utile, il faut surtout vérifier les activités déclarées, les préjudices couverts et les exclusions : le prix seul ne dit pas si votre travail est réellement assuré.
Ce que la RC pro protège dans une activité de conseil
Le consultant vend une expertise, mais ses recommandations peuvent avoir des effets très concrets sur l’organisation, les dépenses ou les revenus de son client. Une erreur d’analyse peut ainsi provoquer une perte financière sans entraîner de blessure ni de dégradation matérielle. C’est pourquoi la couverture des dommages immatériels non consécutifs mérite une attention particulière : ils ne résultent pas d’un dommage corporel ou matériel préalable.
La RC pro peut prendre en charge l’indemnisation d’un tiers lorsque votre responsabilité est engagée, ainsi que certains frais de défense, selon les garanties et les conditions du contrat. Elle ne constitue toutefois ni une garantie de satisfaction du client ni une assurance automatique contre tout échec commercial.
Des risques différents selon les missions
- Conseil en organisation : une préconisation inadaptée contribue à désorganiser un service et entraîne un préjudice financier.
- Conseil informatique : une erreur de paramétrage ou de recommandation perturbe l’activité d’un client.
- Conseil marketing : un livrable comporte un contenu portant atteinte aux droits d’un tiers.
- Conseil en ressources humaines : une erreur dans une prestation d’accompagnement occasionne une réclamation.
Ces situations ne sont pas nécessairement toutes garanties par un même contrat. Le lien entre la faute alléguée, le dommage et la mission assurée reste déterminant. Un retard, une atteinte à la confidentialité ou une violation de droits de propriété intellectuelle peuvent notamment relever de dispositions spécifiques.
Une assurance parfois obligatoire, souvent exigée par le client
En France, la RC pro n’est pas légalement obligatoire pour toutes les activités de conseil. L’obligation dépend de la profession réellement exercée et de son éventuelle réglementation. Certaines activités réglementées, notamment dans des domaines juridiques ou financiers, sont soumises à des exigences particulières. L’intitulé général de « consultant » ne suffit donc pas à déterminer vos obligations.
Le statut juridique ne permet pas non plus de trancher à lui seul. Un micro-entrepreneur, un entrepreneur individuel ou une société doit examiner la nature exacte de ses prestations. En cas de doute, vérifiez les règles applicables auprès de l’organisme professionnel compétent et faites confirmer à l’assureur que votre activité entre bien dans son périmètre de couverture.
L’attestation ne remplace pas la lecture du contrat
Même sans obligation légale, un donneur d’ordre peut imposer une RC pro avant de signer. Il peut demander une attestation en cours de validité, un plafond minimal ou une couverture géographique particulière. Ces exigences doivent être examinées avant d’accepter la mission, surtout si le client se trouve à l’étranger.
Une attestation prouve l’existence d’une assurance, mais ne signifie pas que toutes les clauses du contrat commercial sont couvertes. Des pénalités de retard, une garantie de résultat ou des engagements de responsabilité étendus peuvent dépasser ce que l’assureur accepte. Ne confondez pas l’engagement pris envers le client avec l’engagement de l’assureur envers vous.
Les garanties à vérifier avant de comparer les tarifs
Le premier contrôle porte sur la description de votre métier. « Conseil aux entreprises » peut sembler suffisamment large, tout en laissant une ambiguïté sur des prestations de formation, d’audit, de développement informatique ou d’accompagnement opérationnel. Décrivez vos missions avec des exemples de livrables et signalez les activités annexes.
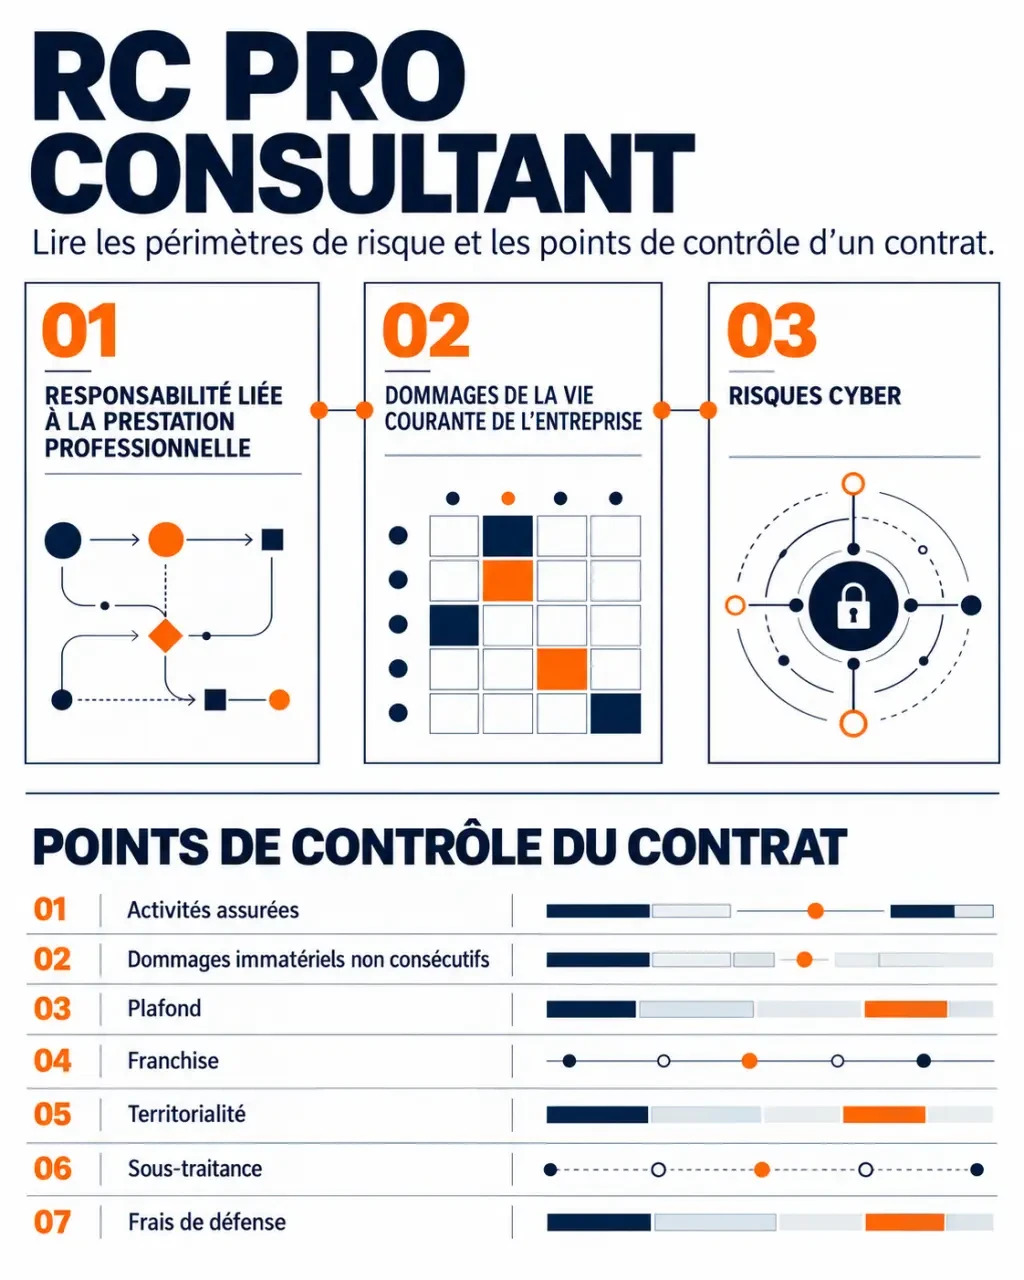
| Point à contrôler | Question à poser |
|---|---|
| Activités assurées | Mes prestations réelles, y compris annexes, sont-elles couvertes ? |
| Préjudices financiers | Les dommages immatériels non consécutifs sont-ils garantis ? |
| Plafond et franchise | Quelle somme reste à ma charge et quelle est la limite d’indemnisation ? |
| Territorialité | Les pays de mes clients et les juridictions concernées sont-ils acceptés ? |
| Sous-traitance | Ma responsabilité liée aux prestations sous-traitées entre-t-elle dans la garantie ? |
| Défense | Quels frais sont pris en charge, et dans quelles limites ? |
Distinguer RC pro, RC exploitation et risque cyber
La RC exploitation concerne généralement les dommages liés à la vie courante de l’entreprise, hors exécution de la prestation proprement dite : vous endommagez, par exemple, un équipement lors d’une visite chez un client. La RC pro vise les conséquences de l’activité professionnelle assurée. Vérifiez si ces deux volets figurent dans l’offre.
De même, une RC pro ne remplace pas nécessairement une assurance cyber. Une fuite de données peut soulever plusieurs besoins : responsabilité envers les tiers, assistance technique, restauration des systèmes ou gestion de crise. Tous ne relèvent pas des mêmes garanties. Demandez une réponse précise si vous manipulez des données sensibles ou disposez d’accès aux systèmes de vos clients.
Choisir un plafond et un prix cohérents avec ses missions
Il n’existe pas de tarif universel pour une RC pro consultant. Le coût dépend notamment des activités déclarées, du chiffre d’affaires, des garanties choisies, des franchises, des plafonds et des antécédents de sinistres. Une offre moins chère peut simplement couvrir moins de risques ou laisser une part plus importante à votre charge.
Pour dimensionner la garantie, raisonnez en dommage plausible plutôt qu’en montant d’honoraires. Une mission courte et peu facturée peut influencer une décision coûteuse. À l’inverse, le budget global du client ne représente pas automatiquement le préjudice susceptible de vous être imputé. Identifiez les conséquences possibles d’une erreur et les exigences contractuelles du donneur d’ordre.
Une recommandation joue parfois le rôle d’une poulie : un effort limité de votre part met en mouvement une décision beaucoup plus lourde chez le client. Pour évaluer votre exposition, repérez ce point de transmission. Votre livrable déclenche-t-il directement une dépense, une migration informatique ou une réorganisation ? Prévoir une validation formelle, un test ou une étape intermédiaire peut réduire le risque tout en clarifiant les responsabilités.
Comparez ensuite plusieurs devis sur une base identique. Regardez si les plafonds s’appliquent par sinistre ou pour l’ensemble de l’année, si certaines garanties disposent de sous-limites et comment les frais de défense sont comptabilisés. Une franchise doit rester supportable par votre trésorerie.
Sécuriser la mission et réagir correctement à une réclamation
L’assurance complète la prévention, elle ne la remplace pas. Avant de commencer, formalisez le périmètre de la mission, les livrables, les hypothèses retenues et les informations que le client doit fournir. Précisez également les étapes de validation et les limites de votre intervention. Toute évolution importante mérite une trace écrite.
Conservez les versions des livrables, les réserves exprimées et les validations obtenues. Ces éléments aident à reconstituer les faits si un désaccord apparaît. Vérifiez aussi les modalités temporelles de votre assurance : date de prise d’effet, traitement des faits antérieurs et conditions applicables après la fin du contrat.
- À réception d’une réclamation : rassemblez le contrat de mission, les échanges et les pièces concernées.
- Prévenez rapidement l’assureur : respectez le délai et la procédure de déclaration prévus au contrat.
- Évitez les engagements précipités : ne promettez pas une indemnisation et ne signez pas une transaction sans examiner les consignes de l’assureur.
Enfin, actualisez votre contrat lorsque votre activité évolue. Un nouveau secteur de clientèle, des missions à l’international ou une prestation plus opérationnelle peuvent modifier votre exposition. Une RC pro adaptée est celle qui correspond à votre pratique réelle, pas seulement à votre intitulé professionnel.
Articles qui pourraient vous intéresser :
 Action à dividende aristocrate : 25 ans de hausse et 3 critères pour sécuriser votre rente
 SCPI Linxea Spirit 2 : 100 % des loyers et frais réduits pour optimiser votre rendement
 Livret A ou LDDS : 3 critères pour choisir et optimiser votre épargne
 Nasdaq 100 ou S&P 500 : performance, volatilité et frais pour choisir son ETF