Assurance vie et achat de résidence principale : financer son apport sans fermer son contrat
Publié par : Élise Montclar — Rédactrice spécialisée en finance
Oui, vous pouvez utiliser votre assurance vie pour financer l’achat de votre résidence principale, même avant 8 ans. Le plus souvent, un rachat partiel permet de constituer un apport sans clôturer le contrat. Une avance peut aussi répondre à un besoin temporaire. Le choix dépend surtout du montant nécessaire, de la fiscalité des gains et du calendrier de votre acquisition.
Une épargne disponible, mais pas une exonération spéciale pour acheter
Le seuil des 8 ans concerne la fiscalité, pas la disponibilité de l’argent. Vous n’avez donc pas à attendre cet anniversaire pour demander un retrait, appelé « rachat » en assurance vie. Les sommes peuvent financer votre apport personnel, les frais d’acquisition ou des travaux après l’entrée dans le logement.
Estimer la fiscalité d’un rachat d’assurance vie
Une estimation pédagogique de la part de gains et des prélèvements potentiels.
Résultats de l’estimation
—
En revanche, acheter sa résidence principale ne donne pas droit, en soi, à une exonération d’impôt sur les gains retirés. Il ne faut pas confondre l’assurance vie avec certains dispositifs d’épargne dont le déblocage anticipé est expressément prévu pour cette acquisition.
La disponibilité connaît aussi des limites contractuelles ou juridiques. Un contrat nanti au profit d’une banque, par exemple, peut nécessiter son accord avant un retrait. L’acceptation de la clause bénéficiaire peut également limiter votre liberté de rachat. Faites vérifier ces points avant d’intégrer cette épargne à votre plan de financement.
Enfin, la valeur affichée n’est pas toujours un montant définitivement acquis : les unités de compte fluctuent. Si votre achat approche, demandez à l’assureur quelle somme peut réellement être mobilisée et dans quelles conditions.
Rachat partiel, clôture ou avance : choisir selon la durée du besoin
La première distinction est simple : avez-vous besoin de l’argent définitivement, ou seulement en attendant une rentrée de fonds identifiée ? Un apport durable appelle généralement un rachat. Un décalage de trésorerie peut justifier une avance.
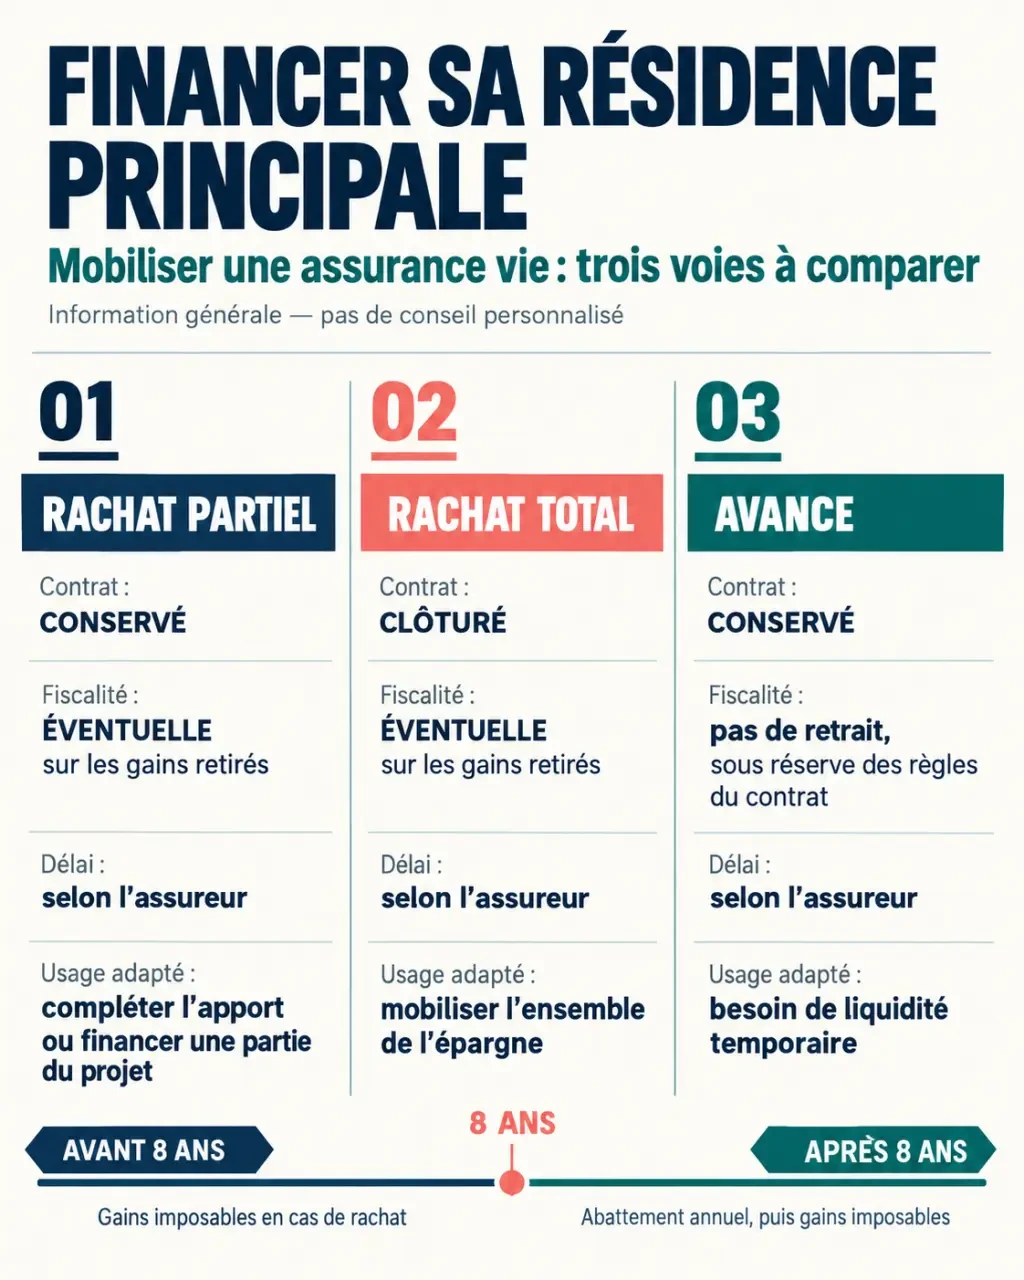
| Solution | Conséquence sur le contrat | Fiscalité et coût | Usage adapté |
|---|---|---|---|
| Rachat partiel | Le contrat reste ouvert avec son antériorité fiscale | Imposition éventuelle des gains inclus dans le retrait | Constituer un apport en conservant une épargne |
| Rachat total | Le contrat est clôturé | Imposition éventuelle des gains retirés | Mobiliser toute la valeur du contrat |
| Avance | L’épargne reste investie, avec une dette à rembourser | Intérêts à payer ; pas d’imposition immédiate si l’avance respecte ses conditions | Couvrir un besoin temporaire |
Le rachat partiel préserve les possibilités futures
Retirer uniquement la somme nécessaire permet de conserver la date d’ouverture du contrat. Le solde reste investi et demeure soumis au cadre successoral de l’assurance vie. Attention toutefois : les sommes retirées n’en bénéficient plus. Vérifiez également le minimum à laisser sur le contrat et les éventuels frais prévus.
L’avance exige un remboursement crédible
L’avance est un prêt consenti par l’assureur, pas un retrait gratuit. Son montant, son taux et ses modalités dépendent du contrat. Une durée de 3 ans peut être prévue, avec des possibilités de renouvellement à vérifier : ce n’est pas un plafond universel applicable à tous les contrats.
Elle peut convenir dans l’attente d’une vente ou d’un capital dont le versement est suffisamment certain. En revanche, des avances répétées ou durablement non remboursées peuvent entraîner un risque de requalification fiscale. Leur coût doit être comparé à celui des autres financements, sans supposer que le rendement du contrat couvrira les intérêts.
Calculer l’impôt sur les gains, pas sur tout le retrait
Un rachat comprend une part de capital et une part de gains. Seule cette dernière entre dans le calcul de l’imposition. Pour un retrait partiel, vous ne pouvez pas choisir de récupérer exclusivement vos versements : l’assureur détermine la proportion taxable.
Exemple simplifié : vous avez versé 100 000 € et votre contrat vaut 105 000 €. Un rachat de 10 000 € comprend environ 9 524 € de capital et 476 € de gains. L’impôt éventuel porte sur ces 476 €, pas sur les 10 000 €.
Avant 8 ans : la date des versements compte aussi
Pour les gains correspondant aux versements effectués depuis le 27 septembre 2017, le prélèvement forfaitaire est généralement de 12,8 % au titre de l’impôt sur le revenu, auquel s’ajoutent les prélèvements sociaux de 17,2 %, soit 30 % au total. Une option globale pour le barème progressif est possible et mérite une simulation selon votre situation fiscale.
Les versements antérieurs relèvent de règles différentes : en cas d’option pour le prélèvement forfaitaire libératoire, les taux d’impôt sont de 35 % avant 4 ans et de 15 % entre 4 et 8 ans, hors prélèvements sociaux. L’âge du contrat ne suffit donc pas à déterminer votre taux.
Après 8 ans : un abattement annuel sur les gains
L’abattement annuel est de 4 600 € pour une personne seule et de 9 200 € pour un couple marié ou pacsé soumis à imposition commune. Il s’applique aux gains retirés, tous contrats d’assurance vie concernés confondus, et non au montant total des rachats.
Au-delà, un taux d’impôt de 7,5 % peut s’appliquer. Pour les versements récents, une partie des gains peut relever de 12,8 %, notamment selon le seuil de 150 000 € de primes apprécié suivant les règles fiscales. Les prélèvements sociaux restent dus, en tenant compte de ceux déjà prélevés sur le contrat.
Certaines situations exceptionnelles, comme un licenciement ou une invalidité sous conditions, peuvent ouvrir droit à une exonération d’impôt sur le revenu. L’achat immobilier n’en fait pas partie. Demandez une simulation écrite distinguant impôt, prélèvements sociaux et montant net versé.
Dimensionner l’apport sans assécher sa trésorerie
Mobiliser davantage d’assurance vie réduit le montant à emprunter et peut faciliter l’accord bancaire. Mais utiliser tout le contrat vous prive d’une réserve au moment où les dépenses se multiplient : déménagement, travaux, équipement ou charges de copropriété.
Raisonnez en courant de trésorerie plutôt qu’en photographie du patrimoine. Un apport peut sembler suffisant le jour de la signature, alors que plusieurs paiements arrivent ensuite, avant même la première mensualité du prêt. Placez les encaissements et décaissements sur un calendrier : cette vision révèle la réserve nécessaire pour traverser l’installation sans recourir à un crédit coûteux.
Comparez ensuite deux plans avec la banque : un apport plus élevé et un emprunt plus faible, ou un apport limité avec davantage d’épargne conservée. Intégrez le coût du crédit, l’assurance emprunteur, la fiscalité du rachat et le risque des placements restants. Un rendement espéré n’équivaut pas à une économie d’intérêts certaine.
Si votre calendrier le permet, répartir des rachats sur deux années civiles peut permettre d’utiliser deux abattements annuels après 8 ans. Cette piste n’a d’intérêt que si elle reste compatible avec les échéances de l’achat.
Organiser le versement avant le rendez-vous chez le notaire
Le délai légal de versement d’un rachat peut aller jusqu’à 2 mois à compter de la réception du dossier complet. Même si l’assureur traite habituellement les demandes plus vite, ne construisez pas votre calendrier sur une estimation orale.
- Confirmez le besoin net avec la banque et le notaire, frais et réserve de sécurité compris.
- Demandez une simulation précisant le montant brut à racheter pour recevoir la somme souhaitée.
- Vérifiez les contraintes : nantissement, bénéficiaire acceptant, supports et minimum à conserver.
- Transmettez un dossier complet selon la procédure de l’assureur, avec les justificatifs demandés et vos coordonnées bancaires.
- Suivez le versement effectif puis organisez le transfert au notaire en tenant compte des plafonds et délais bancaires.
Prévenez également votre banque si l’apport repose sur une avance : puisqu’elle doit être remboursée, elle ne se traite pas comme une épargne définitivement disponible. L’objectif est de sécuriser à la fois le financement annoncé et votre budget après l’achat.
- Assurance vie et achat de résidence principale : financer son apport sans fermer son contrat - 24 octobre 2026
- Bilan de compétences gratuit : distinguer prise en charge, test offert et reste à payer - 23 octobre 2026
- Conseiller accueil banque : entre service client, opérations et objectifs commerciaux - 22 octobre 2026
Articles qui pourraient vous intéresser :
 Assurance-vie luxembourgeoise : 250 000 € de ticket d’entrée et 4 contraintes majeures à anticiper
 Linxea Spirit 2 : 0,5 % de frais de gestion et les secrets d’un contrat polyvalent
 Usufruit de SCPI : optimiser sa trésorerie avec une décote de 80%
 Placement pour senior : 4 solutions pour sécuriser son capital et transmettre sereinement