Valeur de reconstitution des SCPI : calcul, décote et surcote, comment les lire ?
Publié par : Élise Montclar — Rédactrice spécialisée en immobilier
La valeur de reconstitution d’une SCPI permet de comparer le prix payé par l’investisseur avec le coût théorique nécessaire pour recréer son patrimoine. Cet indicateur aide à repérer une décote, à mesurer une surcote et à anticiper un éventuel ajustement du prix de part. Il ne suffit toutefois pas, à lui seul, pour choisir une SCPI.
Trois valeurs à ne pas confondre avant de comparer une SCPI
La valeur de reconstitution ne correspond ni au prix payé pour une part ni à la seule valeur des immeubles détenus. Elle donne une vision plus complète du patrimoine : elle estime ce qu’il faudrait débourser aujourd’hui pour recréer l’ensemble des actifs de la SCPI, en tenant compte des frais liés à leur acquisition.
Calculer la décote ou la surcote d’une SCPI
Comparez le prix de souscription d’une part à sa valeur de reconstitution.
La fourchette indicative se situe entre −10 % et +10 %.
Formule : (prix de souscription − valeur de reconstitution) ÷ valeur de reconstitution × 100.
La valeur de réalisation, le socle patrimonial
La valeur de réalisation est calculée à partir de la valeur vénale des immeubles. Elle intègre aussi la valeur nette des actifs financiers, après prise en compte de la dette. Elle reflète donc la valeur économique du patrimoine détenu à un moment donné.
Les actifs immobiliers sont évalués par des experts indépendants. Cette expertise pèse directement sur l’indicateur : une baisse des prix de l’immobilier réduit la valeur vénale des immeubles et peut faire reculer la valeur de réalisation. À l’inverse, une revalorisation du patrimoine peut la soutenir.
La valeur de reconstitution et le prix de souscription
La valeur de reconstitution ajoute à la valeur de réalisation les frais nécessaires pour recréer le portefeuille. Il peut s’agir des droits de mutation, des droits d’enregistrement, des frais de notaire, des frais de gestion et, selon les situations, des coûts liés à la construction.
Le prix de souscription, lui, est le montant réellement payé par un nouvel associé pour acheter une part. La comparaison entre ces deux montants permet de calculer une décote ou une surcote. Le prix de part ne doit donc pas être analysé sans tenir compte de la valeur globale du patrimoine et des frais nécessaires pour le reconstituer.
| Indicateur | Ce qu’il représente | Utilité pour l’investisseur |
|---|---|---|
| Valeur de réalisation | Valeur nette du patrimoine de la SCPI | Apprécier la base patrimoniale |
| Valeur de reconstitution | Valeur de réalisation majorée des frais de recréation | Comparer le prix de part à une référence complète |
| Prix de souscription | Prix payé pour entrer au capital | Calculer la décote ou la surcote |
La formule de calcul, avec un exemple simple par part
Le calcul repose sur une addition facile à retenir :
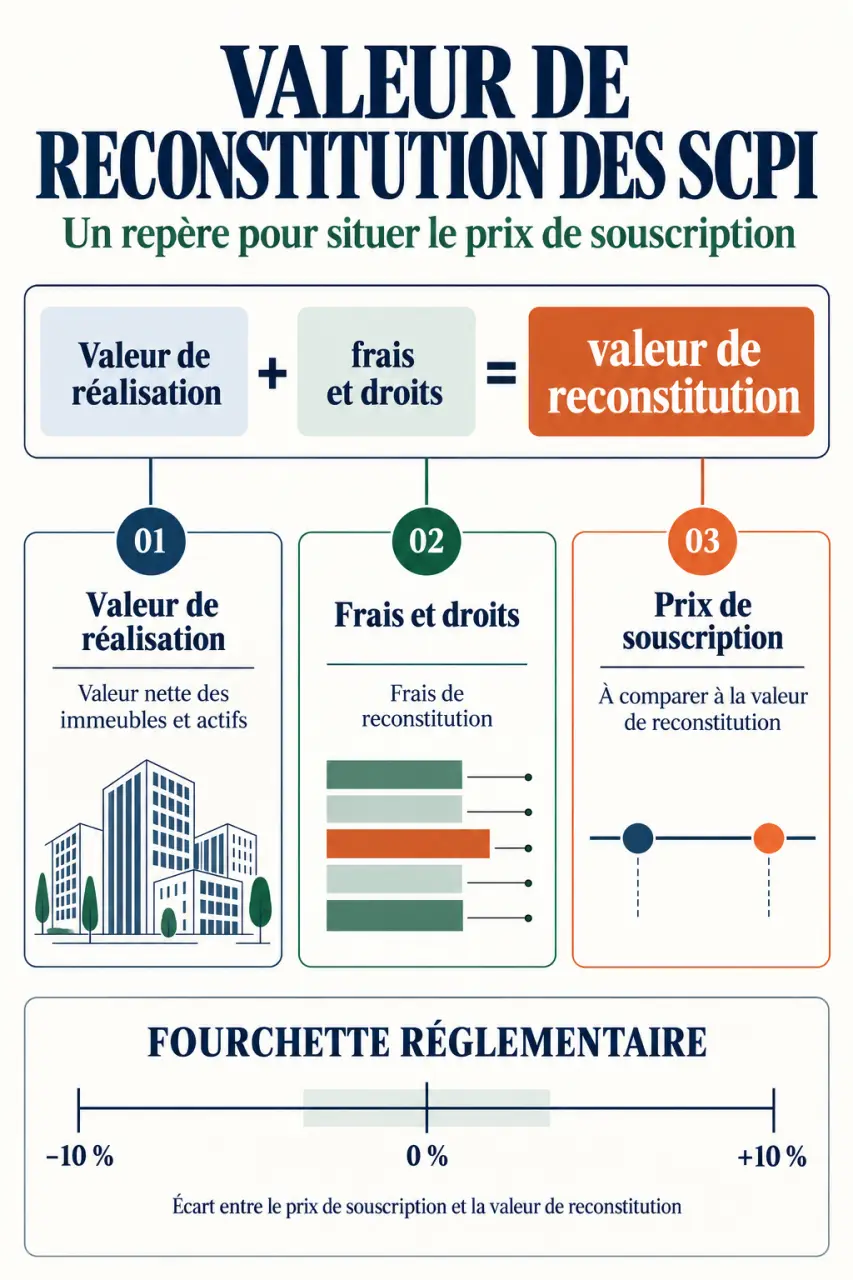
Valeur de reconstitution = valeur de réalisation + frais et droits liés à la reconstitution
Supposons une SCPI dont la valeur de réalisation atteint 140 € par part. Les frais et droits nécessaires pour reconstituer ce patrimoine sont estimés à 25 € par part. La valeur de reconstitution s’élève alors à 165 € par part.
Si le prix de souscription est fixé à 150 €, l’investisseur peut mesurer l’écart avec la formule suivante :
(Prix de souscription − valeur de reconstitution) / valeur de reconstitution × 100
Le calcul donne : (150 − 165) / 165 × 100 = -9,09 %. Le prix de souscription est donc inférieur de 9,09 % à la valeur de reconstitution. On parle d’une décote de 9,09 %.
Ce que l’exemple permet réellement de conclure
Une décote ne constitue pas une promesse de gain. Elle indique seulement que le prix de souscription est inférieur à la référence patrimoniale calculée. Elle peut offrir une marge de sécurité relative au nouvel associé et rendre une hausse future du prix de part plus envisageable, sans la garantir.
La décision doit aussi tenir compte de la qualité des immeubles, de la diversification locative, du niveau d’endettement et des perspectives de revenus. Une SCPI affichant une décote peut rencontrer des difficultés sur ses actifs ou sur sa collecte. Le ratio donne un point de départ à l’analyse, pas une conclusion automatique.
La fourchette de -10 % à +10 % : un garde-fou à surveiller
L’AMF encadre le prix de souscription : celui-ci doit se situer dans une fourchette de -10 % à +10 % autour de la valeur de reconstitution. Cette règle limite les écarts trop importants entre la valeur patrimoniale estimée et le prix proposé aux nouveaux associés.
Comprendre les SCPI, OPCI et SIIC avec l’AMF : Découvrez le fonctionnement, les caractéristiques et les risques de la pierre-papier pour investir indirectement dans l’immobilier locatif.
Reprenons une valeur de reconstitution de 115 € et un prix de souscription de 100 €. L’écart atteint alors -13,04 %. Il sort de la fourchette admise. Pour revenir dans la limite applicable, un prix de 103,51 € ramène l’écart à -9,99 %.
Dans une telle situation, la société de gestion doit ajuster le prix de la part ou prendre les mesures requises pour respecter le cadre applicable. Une décote proche de -10 % peut donc signaler une évolution prochaine du prix de souscription, mais elle ne permet pas d’en connaître à l’avance le sens exact.
Décote, surcote : une lecture à remettre dans son contexte
- Une décote signifie que le prix de souscription est inférieur à la valeur de reconstitution. Lorsqu’elle approche -10 %, elle peut signaler une possible revalorisation future, sans la garantir.
- Une surcote signifie que le prix est supérieur à cette valeur. Elle appelle une analyse attentive, en particulier lorsqu’elle se rapproche de +10 %.
- Un écart faible indique que le prix de part est proche de la valeur patrimoniale estimée. Ce n’est ni un défaut ni un avantage automatique.
Il faut éviter de traiter ce ratio comme un indicateur qui résumerait toute la situation de la SCPI. Une société peut sembler décotée tout en affichant une vacance locative élevée, une concentration excessive sur un secteur fragile ou une collecte difficile à investir.
À l’inverse, une légère surcote ne signifie pas nécessairement que la SCPI est mal gérée. Elle peut s’expliquer par une gestion prudente du prix de part ou par une stratégie visant à préserver l’équilibre entre associés historiques et nouveaux souscripteurs. Pour compléter l’analyse, examinez le taux d’occupation financier, la qualité des baux, le report à nouveau et la stratégie d’acquisition.
Pourquoi la valeur de reconstitution évolue et où la vérifier
Une baisse de la valeur de reconstitution n’est pas automatiquement le signe d’une mauvaise gestion. Elle peut refléter une baisse des valeurs d’expertise immobilière, une hausse des taux qui pèse sur les prix des actifs, une vacance locative plus forte ou une dette plus lourde. Ces facteurs peuvent réduire la valeur de réalisation et, par conséquent, la valeur de reconstitution.
À l’inverse, une hausse peut provenir de la revalorisation des immeubles, d’arbitrages bien menés ou de l’évolution des frais nécessaires à l’acquisition. Une augmentation des droits ou des frais de reconstitution peut aussi modifier le résultat du calcul, même si la valeur des immeubles évolue peu.
Lire la tendance plutôt qu’un chiffre isolé
Avant de souscrire, comparez plusieurs publications successives. Une valeur de reconstitution stable ou en progression n’a pas la même signification qu’une baisse répétée. Cette lecture dans le temps permet de distinguer une variation ponctuelle d’une tendance plus durable.
Observez aussi la réaction du prix de part. S’il ne suit pas l’évolution de la valeur patrimoniale, l’écart peut se creuser jusqu’à nécessiter une revalorisation à la hausse ou à la baisse. La comparaison doit toutefois porter sur des données publiées à des dates cohérentes, car un prix de part ancien peut fausser l’analyse.
Les documents à consulter
La donnée figure dans les documents publiés par la société de gestion, notamment le rapport annuel et les publications semestrielles. Depuis l’ordonnance du 3 juillet 2024, la publication est semestrielle. L’indicateur avait été instauré par l’AMF en 2012, et une publication semestrielle était déjà pratiquée depuis 2023.
Vérifiez toujours la date exacte du chiffre utilisé. Comparer une valeur de reconstitution récente avec un prix de part ancien peut conduire à une conclusion trompeuse. La valeur de reconstitution reste un outil de sélection utile, mais une SCPI est un placement de long terme, généralement envisagé sur au moins 10 ans, avec un risque de perte en capital et de liquidité.
Articles qui pourraient vous intéresser :
 Déclaration LMNP et SCI : 50 points de contrôle pour sécuriser votre liasse et réduire vos coûts
 Assurance emprunteur : 50 % d’économie réelle en maîtrisant les 11 critères d’équivalence
 Fin du plafonnement des loyers commerciaux : comment anticiper la hausse de vos charges
 SCI familiale : 100 000 € d’abattement et 3 leviers pour transmettre sans conflit