Assurance vie MAAF : notre avis sur Winalto, entre conseil en agence et frais à surveiller
Publié par : Élise Montclar — Rédactrice spécialisée en finance
Winalto, l’assurance-vie distribuée par la MAAF, peut convenir à un épargnant qui privilégie un conseiller et une offre encadrée. Le contrat est moins convaincant pour qui recherche des ETF, une large sélection de fonds externes et des frais minimaux. Avant de souscrire, le point décisif consiste à comparer le rendement réellement conservé après frais, sans confondre sécurité du fonds en euros et risque des unités de compte.
Winalto : un contrat de proximité plutôt qu’une plateforme d’investissement
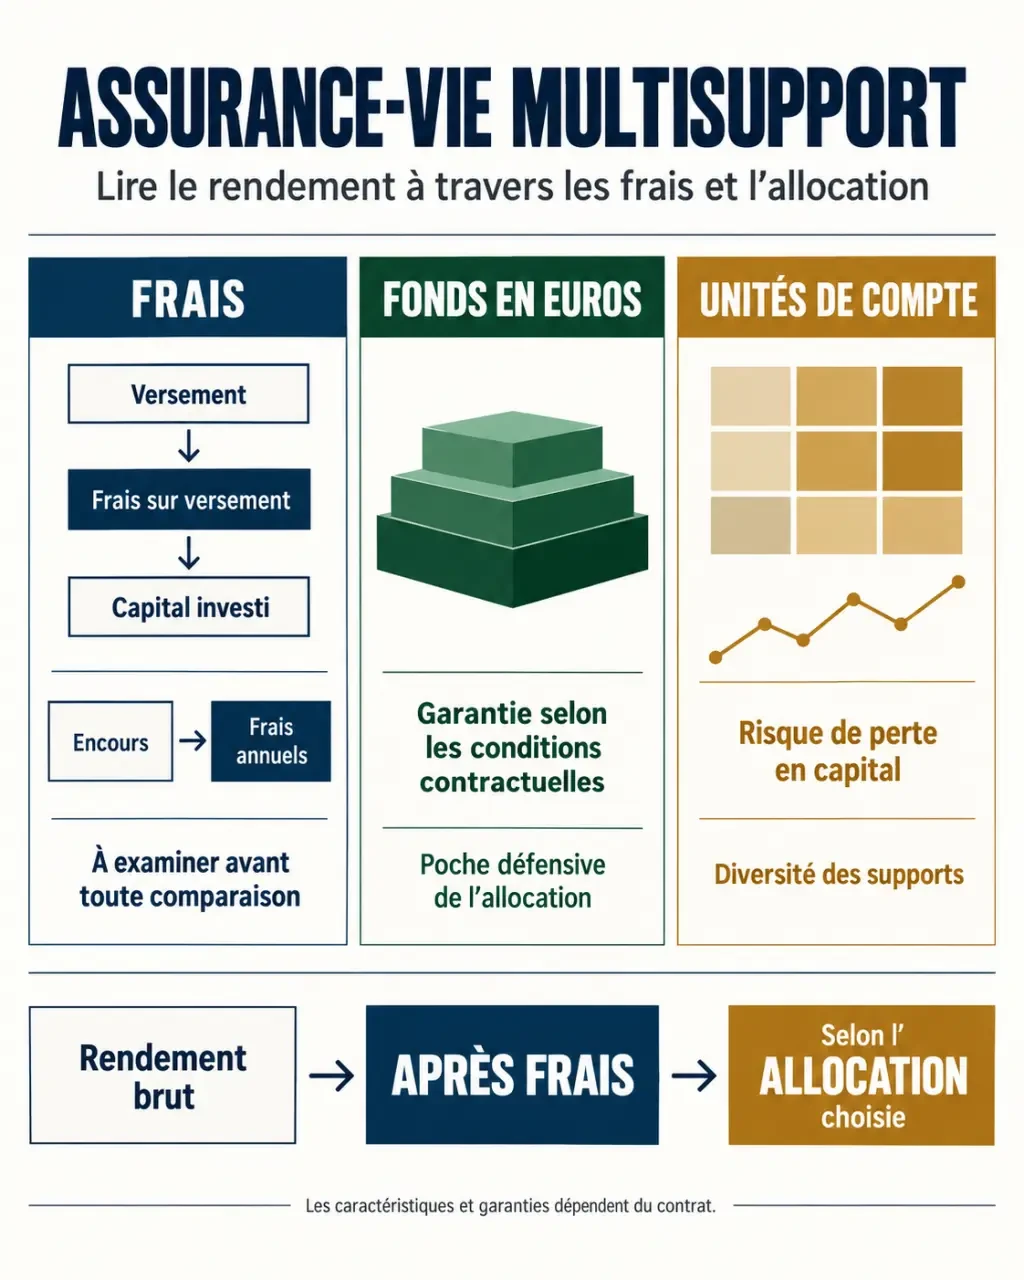
Winalto est un contrat multisupport : votre épargne peut être répartie entre un fonds en euros et des unités de compte. Le premier bénéficie d’une garantie du capital selon les conditions contractuelles ; les secondes peuvent perdre de la valeur. La notoriété de la MAAF et son appartenance au groupe Covéa ne suppriment donc pas le risque des supports financiers.
Les seuils de souscription présentés pour Winalto sont de 300 € à l’ouverture et 50 € par mois pour les versements programmés. Faites confirmer ces montants dans la documentation remise avant signature, notamment si vous choisissez une formule de gestion particulière.
Gestion libre ou accompagnement : choisir selon son autonomie
En gestion libre, vous choisissez la répartition de votre épargne parmi les supports accessibles. Une formule pilotée permet de déléguer les décisions d’investissement dans un cadre défini. Elle ne garantit ni le capital investi en unités de compte ni une meilleure performance. Demandez quels frais supplémentaires s’appliquent et comment le profil retenu correspond à votre horizon de placement.
Le rendez-vous avec un conseiller est surtout utile pour clarifier votre projet, votre capacité à supporter une baisse et la clause bénéficiaire. Pour une souscription entièrement en ligne, vérifiez le parcours effectivement proposé : disposer d’un espace client ne signifie pas nécessairement pouvoir réaliser toutes les opérations sans intervention.
Les frais : le premier document à demander avant de verser
Les frais sur versements constituent un point de vigilance majeur : une partie de l’argent versé ne commence jamais à travailler. S’y ajoutent les frais annuels du contrat et, pour les unités de compte, les coûts internes des fonds. Le tarif maximal et le tarif effectivement appliqué doivent être distingués. Une réduction ponctuelle ne garantit pas les mêmes conditions sur les versements suivants.
| Poste à examiner | Incidence sur votre épargne | Vérification utile |
|---|---|---|
| Frais sur versements | Réduisent immédiatement le montant investi | Taux écrit applicable au premier versement et aux suivants |
| Frais de gestion du contrat | Sont prélevés chaque année | Tarif du fonds en euros et des unités de compte |
| Frais internes des supports | Diminuent la performance des fonds | Document d’informations clés de chaque support |
| Frais d’arbitrage | Peuvent pénaliser les changements de répartition | Premier arbitrage annuel gratuit, puis barème applicable |
| Gestion déléguée | Peut ajouter un coût à la gestion courante | Coût total de la formule choisie |
Un exemple purement illustratif permet de mesurer l’enjeu : avec 2 % de frais sur un versement de 15 000 €, seuls 14 700 € sont investis. Il faut ensuite environ 2,04 % de progression pour retrouver les 15 000 € initiaux, avant fiscalité éventuelle. Ce calcul ne décrit pas un tarif garanti de Winalto : il montre pourquoi les frais d’entrée comptent, même lorsque leur pourcentage paraît modeste.
Certains contrats en ligne proposent 0 % de frais d’entrée et d’arbitrage. Ils conservent toutefois des frais de gestion et des coûts propres aux supports. Comparez donc le coût global à allocation identique, et non une seule ligne tarifaire.
Rendement et supports : regarder l’allocation entière
Un taux de fonds en euros n’a de sens qu’avec son année, ses conditions d’accès et son mode de présentation. Demandez le dernier rendement annuel publié de Winalto, sa version hors bonification et les éventuelles conditions liées aux unités de compte. Vérifiez également s’il est annoncé net de frais de gestion, mais avant prélèvements sociaux et fiscalité.
Winalto : frais de gestion et garantie décès plancher : Consultez les caractéristiques essentielles et les frais du contrat d’assurance vie Winalto, dont le coût de la garantie décès plancher.
Sans barème annuel clairement rattaché à une période et à une formule, attribuer un taux précis au contrat serait trompeur. Les performances passées ne préjugent pas des performances futures. Une éventuelle bonification ne doit pas vous pousser à accepter davantage de risque que prévu.
Une gamme interne qui limite les possibilités de diversification
L’offre de Winalto est centrée sur une gamme interne au groupe Covéa, avec notamment des fonds de Covéa Finance, plutôt que sur une sélection ouverte de nombreuses sociétés de gestion. L’absence d’ETF est une limite pour l’investisseur qui souhaite construire une allocation indicielle à faibles coûts. Le nombre exact d’unités de compte et les supports accessibles doivent être vérifiés dans l’annexe financière en vigueur.
Concernant les SCPI, ne présumez pas leur disponibilité : demandez la liste des supports immobiliers effectivement accessibles. Un fonds exposé à l’immobilier n’est pas nécessairement une SCPI et n’offre pas les mêmes caractéristiques de liquidité ou de frais.
Considérez chaque support comme une brique de votre patrimoine. Empiler plusieurs fonds ne renforce pas forcément l’édifice : s’ils détiennent les mêmes grandes entreprises, leurs risques se superposent. Avant d’ajouter une unité de compte, demandez ce qu’elle apporte réellement : une autre zone géographique, une autre classe d’actifs ou une sensibilité différente aux marchés. La diversification se juge aux expositions, pas au nombre de lignes.
Avis clients : évaluer le service sans le confondre avec le placement
Un témoignage sur une assurance automobile MAAF renseigne peu sur la gestion de Winalto. Pour apprécier l’expérience en assurance-vie, privilégiez les retours qui décrivent une opération précise : souscription, modification de bénéficiaire, arbitrage, rachat partiel ou règlement après décès.
Sans ensemble d’avis vérifiables et représentatifs, il serait excessif d’affirmer que les clients sont globalement satisfaits ou mécontents. Les témoignages spontanés peuvent signaler une difficulté, mais ne mesurent pas à eux seuls sa fréquence.
- Identifiez le problème : délai de traitement, dossier incomplet, conseil mal compris ou perte liée aux marchés.
- Regardez la résolution : une réponse précise et un suivi effectif comptent davantage qu’une formule commerciale.
- Testez le service : demandez la procédure de retrait, les justificatifs et les possibilités d’opération en ligne.
Votre argent n’est pas automatiquement bloqué pendant huit ans : un rachat reste possible selon les conditions du contrat. Il n’a toutefois pas la disponibilité immédiate d’un compte courant. Conservez une épargne de précaution séparée.
Notre verdict selon votre profil et votre horizon
Pour un profil prudent attaché au conseil, Winalto mérite d’être étudié, à condition de vérifier les frais réellement proposés et les conditions du fonds en euros. Pour un investisseur autonome recherchant des ETF et une architecture ouverte, comparer des contrats en ligne paraît plus pertinent.
Un profil équilibré doit examiner la qualité de la répartition proposée, pas seulement son étiquette. Un profil dynamique sera davantage sensible au choix limité de supports et au cumul des frais sur une longue durée.
Les avantages fiscaux ne sont pas propres à la MAAF. Après huit ans, les gains compris dans les retraits peuvent bénéficier d’un abattement annuel de 4 600 € pour une personne seule ou de 9 200 € pour un couple soumis à imposition commune, sans suppression générale des prélèvements sociaux. La transmission bénéficie également d’un régime spécifique, variable notamment selon l’âge aux versements et la situation du contrat.
Avant de signer, obtenez une proposition écrite indiquant frais, allocation, risques et modalités de retrait. Si vous détenez déjà Winalto, évitez une clôture précipitée : l’ancienneté fiscale peut présenter un intérêt, et ouvrir un autre contrat n’impose pas de fermer le premier.
- Assurance vie MAAF : notre avis sur Winalto, entre conseil en agence et frais à surveiller - 2 novembre 2026
- RC pro coach sportif : les exclusions à vérifier avant votre première séance - 1 novembre 2026
- Murabaha : la banque achète d’abord, vous payez ensuite (et sans pénalité de retard) - 31 octobre 2026
Articles qui pourraient vous intéresser :
 Assurance de prêt immobilier : 2 garanties socles et 3 leviers pour réduire vos mensualités
 ASPA et assurance vie : comment le calcul des 3 % impacte votre minimum vieillesse
 Classement des cabinets de gestion de patrimoine : 8 % d’indépendants réels et les critères pour les débusquer
 Investir en SCPI : opportunité de rendement ou risque de liquidité ?