Clôturer une assurance vie Vivaccio : le rachat total, les pièces et les recours
Publié par : Élise Montclar — Rédactrice spécialisée en finance
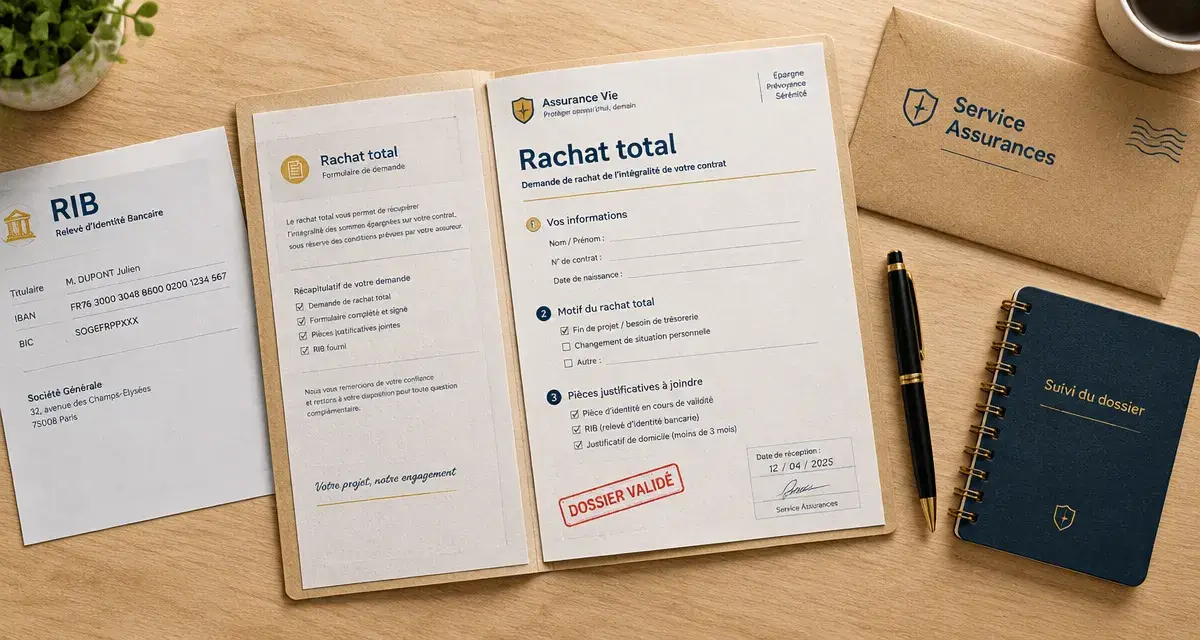
Pour clôturer votre assurance vie Vivaccio, demandez un rachat total auprès de votre conseiller à La Banque Postale. Cette opération permet de récupérer la valeur de rachat du contrat et met fin à celui-ci. Avant de transmettre votre demande, faites confirmer les pièces nécessaires, le circuit d’envoi et les conséquences fiscales : un dossier complet et traçable limite les allers-retours administratifs.
Choisir entre clôture définitive et retrait d’une partie des fonds
Vivaccio est un contrat d’assurance vie commercialisé par La Banque Postale et assuré par CNP Assurances. Contrairement à une assurance habitation, sa sortie ne se traite pas comme une simple résiliation à échéance. Le terme à utiliser pour récupérer toute votre épargne est « rachat total ». Arrêter les versements programmés ne suffit pas à fermer le contrat.
Vous pouvez en principe demander un rachat à tout moment, sans attendre une échéance annuelle. Des situations particulières peuvent toutefois nécessiter des vérifications supplémentaires, notamment lorsqu’un bénéficiaire a accepté sa désignation dans les conditions légales ou lorsque le contrat est nanti.
| Votre objectif | Opération à demander | Conséquence |
|---|---|---|
| Récupérer toute l’épargne et fermer Vivaccio | Rachat total | Le contrat prend fin après traitement. |
| Financer une dépense sans tout retirer | Rachat partiel | Le contrat reste ouvert, sous réserve des conditions contractuelles. |
| Ne plus alimenter le contrat | Arrêt des versements programmés | L’épargne reste investie. |
Pensez au rachat partiel comme à un soufflet : il permet d’ajuster la réserve d’épargne à un besoin ponctuel sans démonter toute la structure. Si vous devez seulement financer des travaux, retirer la somme nécessaire peut préserver l’ancienneté du contrat. Demandez néanmoins quel solde minimum doit rester investi et comparez les frais futurs : garder un contrat ouvert n’est pas automatiquement avantageux.
Si la souscription est très récente, vérifiez plutôt votre droit de renonciation. Le délai est en principe de 30 jours calendaires révolus, selon le point de départ et les modalités applicables. Cette démarche est distincte d’un rachat sur un contrat déjà installé.
Faire enregistrer la demande auprès du bon interlocuteur
Commencez par votre conseiller financier ou votre agence La Banque Postale. Demandez le formulaire de rachat total Vivaccio et les coordonnées exactes du service destinataire. Le conseiller constitue le point d’entrée pratique ; CNP Assurances intervient comme assureur chargé du traitement du contrat.
Évitez d’envoyer plusieurs demandes identiques à différentes adresses sans coordination. Vous risquez surtout de compliquer le suivi. Si votre conseiller est indisponible, demandez à l’agence qui peut prendre en charge l’opération et obtenir une référence de dossier.
- Identifiez le contrat : relevez son numéro sur votre dernier relevé ou vos documents contractuels.
- Annoncez clairement votre choix : demandez un rachat total avec clôture, et non une simple suspension des versements.
- Faites préciser le circuit : formulaire, remise en agence ou courrier au service désigné.
- Conservez une preuve : copie du dossier, récépissé de remise ou preuve d’envoi et de réception.
La lettre recommandée avec accusé de réception est utile pour dater la démarche, notamment en cas de difficulté. Elle ne dispense pas de joindre les justificatifs et n’est pas nécessairement l’unique canal accepté. En agence, demandez une copie datée de votre remise. Dans tous les cas, faites confirmer par écrit la réception du dossier et son caractère complet.
Préparer les justificatifs et une demande sans ambiguïté
La liste exacte dépend de votre situation et des exigences de gestion du contrat. Faites-la confirmer avant l’envoi, surtout si votre adresse, votre nom ou votre compte bancaire ont changé depuis la souscription.
- Le formulaire de rachat total, renseigné et signé, lorsqu’il est demandé.
- Une copie lisible d’une pièce d’identité en cours de validité.
- Un RIB permettant le versement sur un compte à votre nom.
- Le numéro du contrat et vos coordonnées à jour.
- Un justificatif de domicile si le service le réclame.
- Les pièces complémentaires liées à une représentation, une protection juridique ou une situation contractuelle particulière.
Si un original est exigé, faites préciser lequel et gardez une copie avant de l’envoyer. Ne transmettez pas spontanément l’original de votre pièce d’identité. Une signature manquante, un RIB illisible ou une différence de nom entre les documents peuvent suffire à provoquer une demande de complément.
Un modèle de courrier à adapter
Utilisez ce texte en complément du formulaire demandé, sans remplacer les rubriques fiscales ou les déclarations propres à l’assureur.
Objet : demande de rachat total du contrat Vivaccio n° [numéro]
Madame, Monsieur,
Je soussigné(e) [nom et prénom], domicilié(e) [adresse], demande le rachat total de mon contrat d’assurance vie Vivaccio n° [numéro], entraînant sa clôture, ainsi que le versement des sommes dues sur le compte bancaire dont le RIB est joint.
Vous trouverez les justificatifs nécessaires en pièces jointes. Merci de me confirmer la réception de ma demande, de m’indiquer toute pièce manquante et de me transmettre le décompte de l’opération précisant les éventuelles retenues fiscales et sociales.
Fait à [ville], le [date]. Signature.
Vérifier le montant net et le délai avant de compter sur les fonds
Le montant versé correspond à la valeur de rachat, pas nécessairement au total de vos versements. Si Vivaccio contient des unités de compte, leur valeur peut varier et le capital investi sur ces supports n’est pas garanti. Demandez une estimation récente, tout en sachant qu’elle peut différer du décompte définitif.
Ne confondez pas frais de sortie et fiscalité. Même lorsqu’aucuns frais de rachat ne sont prévus, des prélèvements fiscaux ou sociaux peuvent s’appliquer aux gains. Leur traitement dépend notamment de l’ancienneté du contrat, des dates de versement et de votre situation. Faites confirmer les conditions de votre version de Vivaccio plutôt que de supposer une sortie sans aucune retenue.
Pour un rachat d’assurance vie, le Code des assurances prévoit un délai maximal de versement de deux mois à compter de la réception des pièces nécessaires. Ce plafond légal n’est pas un délai de traitement systématique. Ne le confondez pas avec un délai de 30 jours annoncé pour certaines démarches, notamment la renonciation.
Si vous avez une dépense urgente, demandez une estimation du calendrier, sans considérer les fonds comme immédiatement disponibles. Conservez ensuite le décompte de rachat et vérifiez le montant effectivement crédité.
Débloquer le dossier sans multiplier les démarches inutiles
Une demande de justificatif complémentaire ne constitue pas forcément un refus. En revanche, une réponse vague ne permet pas d’avancer. Demandez par écrit la pièce manquante, le motif précis du blocage et l’action attendue. Si une restriction contractuelle est invoquée, faites préciser son fondement.
Pour relancer efficacement, réunissez le numéro du contrat, la copie de votre demande, la preuve de réception et les échanges précédents. Adressez une relance courte au service qui suit le dossier, en demandant une confirmation de sa complétude et un état d’avancement.
Si le blocage persiste, saisissez le service réclamations compétent selon les coordonnées figurant dans vos documents contractuels. Après cette réclamation préalable, vous pouvez recourir au médiateur compétent si les conditions de saisine sont remplies. Suivez la procédure de médiation indiquée pour votre contrat plutôt que de choisir un interlocuteur au hasard.
La priorité reste d’obtenir une trace écrite exploitable : qui traite la demande, depuis quelle date et sur quelle base elle est suspendue. Ces éléments rendent votre suivi plus efficace et permettent de contester un retard ou un refus de manière documentée.
Articles qui pourraient vous intéresser :
 Immediate i600 folex : avis, fonctionnement et guide d’utilisation complet
 PER Linxea Spirit : 0,50 % de frais, 700 supports et une fiscalité optimisée
 Succession après le décès du père : protéger la mère et organiser la répartition
 Banque de France et ACPR : ce qu’elle contrôle, protège et ne peut pas régler