Crédit sans contrôle FICP : quelles solutions après un refus ?
Publié par : Élise Montclar — Rédactrice spécialisée en finance
Un crédit à la consommation sans consultation du FICP n’est pas possible dans le cadre légal : le prêteur doit interroger ce fichier avant d’accorder le prêt, dans les conditions prévues par le Code de la consommation. Une offre qui promet de contourner systématiquement cette étape mérite donc la plus grande prudence.
En revanche, être inscrit au FICP ne signifie pas que tout financement est interdit. Un microcrédit accompagné, une demande avec garantie immobilière ou un regroupement de crédits peuvent parfois être étudiés. Pour une dépense urgente, une aide sociale ou un aménagement de paiement peut aussi être plus adapté qu’un nouvel emprunt.
Crédit sans contrôle FICP : que signifie vraiment la promesse ?
Le FICP est le fichier des incidents de remboursement des crédits aux particuliers, tenu par la Banque de France. Il permet aux prêteurs de prendre connaissance d’une inscription liée notamment à des impayés de crédit ou à une procédure de surendettement.
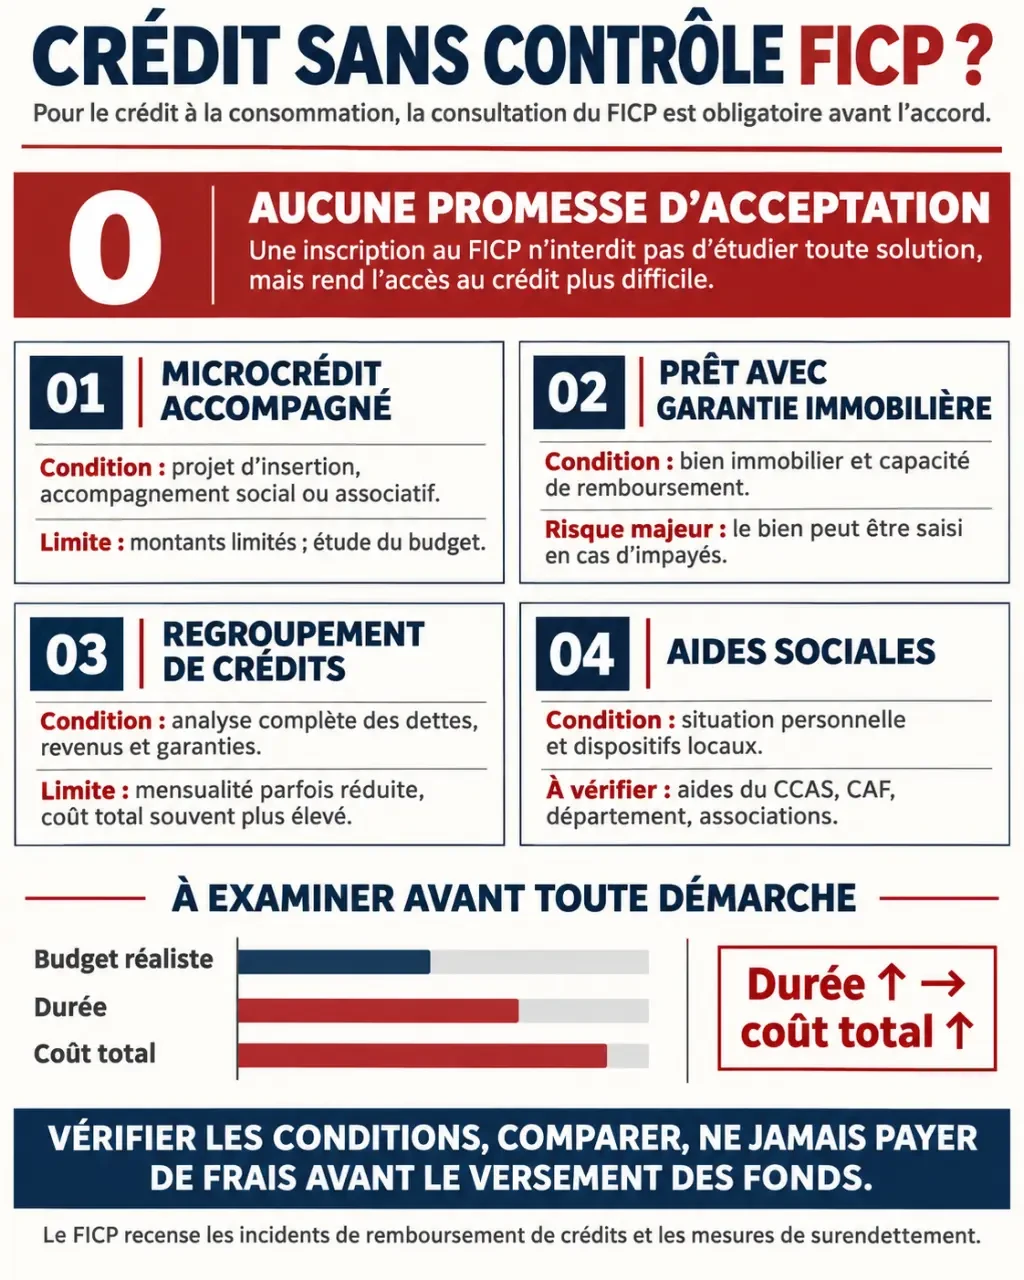
L’article L. 312-16 du Code de la consommation prévoit la consultation du fichier avant la conclusion d’un crédit à la consommation. Le prêteur doit aussi apprécier la solvabilité de l’emprunteur. Cette règle ne signifie pas que toutes les opérations présentées comme un paiement ou une avance relèvent exactement du même régime juridique.
La distinction est importante : un organisme peut consulter le FICP et accepter malgré tout d’étudier un dossier. Il peut accorder plus de poids au projet, aux revenus ou à une garantie. Ce n’est pas la même chose qu’un prêt accordé sans aucune consultation ni examen.
Une inscription complique souvent l’accès au crédit classique. Elle peut aussi peser sur l’accès à certaines facilités bancaires ou à un paiement en trois ou quatre fois, notamment lorsque ce dernier prend la forme d’un crédit.
FICP et FCC : deux fichiers à ne pas confondre
Le FICP concerne les incidents de remboursement de crédits et certaines situations de surendettement. Le FCC, ou fichier central des chèques, concerne notamment les interdictions d’émettre des chèques et les retraits de carte bancaire signalés par les banques.
Glossaire officiel des services financiers et fichiers d’incidents : La Banque de France explique les principaux termes liés au CCSF, au FICP, au FCC et aux incidents de paiement.
L’expression « fiché bancaire » ne précise donc pas le problème. Une même personne peut être inscrite dans l’un des fichiers, dans les deux ou dans aucun. Identifier le fichier et le motif permet de choisir la bonne démarche : régulariser un crédit impayé n’est pas la même chose que régulariser un chèque.
Quelle solution choisir après un refus de crédit ?
| Solution | Pour quel besoin ? | Condition ou limite principale | Risque ou coût |
|---|---|---|---|
| Microcrédit personnel accompagné | Projet utile à l’emploi ou à l’insertion | Projet justifié et capacité de remboursement | Intérêts et mensualités à intégrer au budget |
| Microcrédit professionnel | Création ou développement d’activité | Projet professionnel étudié avec un accompagnateur | Dette à rembourser même si l’activité démarre lentement |
| Prêt avec hypothèque | Besoin plus important d’un propriétaire | Bien immobilier accepté en garantie et dossier solvable | Frais de garantie et risque pour le bien |
| Regroupement de crédits | Plusieurs mensualités devenues difficiles à gérer | Acceptation du dossier par un prêteur | Durée et coût total potentiellement plus élevés |
| Aide sociale ou accord de paiement | Loyer, facture ou dépense essentielle urgente | Dépend des ressources et de la situation | Une aide n’est pas nécessairement remboursable ; un échéancier reste une dette |
Le premier critère est l’objet de la dépense. Pour réparer une voiture indispensable au travail, le microcrédit peut convenir. Pour payer une facture d’énergie immédiatement, une aide ou un échéancier peut être plus pertinent. Si les dépenses courantes ne sont déjà plus couvertes par les revenus, ajouter une mensualité risque d’aggraver la situation.
Le microcrédit est-il accessible en étant fiché FICP ?
Oui, une inscription ne ferme pas automatiquement la porte au microcrédit personnel accompagné. Le projet et le budget restent toutefois examinés. L’objectif est généralement de financer une dépense qui facilite l’insertion sociale ou professionnelle : réparation d’un véhicule, permis, formation, reprise d’emploi ou certains frais de santé.
À titre indicatif, les montants se situent souvent entre 300 et 5 000 euros, avec des possibilités allant jusqu’à 8 000 euros pour certains dispositifs. La durée de remboursement dépend du dispositif et peut aller jusqu’à sept ans.
Un accompagnateur social ou une association aide à présenter le projet, puis un partenaire financier étudie la demande. Pour préparer le rendez-vous, réunissez :
- une pièce d’identité et les justificatifs de vos revenus ;
- vos charges fixes, vos relevés de compte et les échéanciers de dettes existants ;
- un devis ou une facture précisant le montant et l’usage du financement ;
- une explication du lien entre la dépense et votre situation, par exemple l’accès à un emploi.
Le microcrédit professionnel répond à une autre finalité : créer ou développer une activité. L’Adie fait partie des interlocuteurs possibles. Un budget prévisionnel et une description du projet complètent utilement le dossier.
Hypothèque et regroupement : des options à manier avec prudence
Mettre un bien immobilier en garantie
Un propriétaire peut parfois demander un prêt garanti par une hypothèque. La garantie donne au prêteur un recours sur le bien si les échéances ne sont pas réglées. Elle peut faciliter l’étude du dossier, mais elle ne remplace ni l’examen des revenus ni celui de l’endettement.
Le montant accessible dépend notamment de la valeur du bien, des dettes déjà garanties par celui-ci et des critères du prêteur. L’opération entraîne aussi des frais liés à la garantie. En cas de défaut durable, le bien peut être vendu pour rembourser la dette : ce risque doit être mis en balance avec l’utilité réelle du financement.
Réunir plusieurs crédits en une mensualité
Le regroupement consiste à remplacer plusieurs dettes ou crédits par un nouveau financement. Il peut diminuer la mensualité en étalant le remboursement sur une période plus longue. Il ne supprime pas la dette et peut augmenter le coût total, même lorsque la nouvelle échéance semble plus confortable.
Comparez le TAEG, les frais de dossier et de garantie, les éventuels frais de remboursement anticipé des anciens prêts et le total restant à payer. Une proposition peut aussi inclure une trésorerie supplémentaire : cette somme augmente la dette à rembourser.
Exemple simplifié, hors intérêts et frais : rembourser 12 000 euros sur 24 mois représente 500 euros par mois. Étaler la même somme sur 48 mois ramène le remboursement du capital à 250 euros par mois. Dans une offre réelle, les intérêts et les frais s’ajoutent ; la baisse de mensualité ne suffit donc pas à prouver que l’opération coûte moins cher.
Comment préparer un dossier sans fragiliser son budget ?
Avant de déposer une demande, calculez votre reste à vivre : revenus mensuels moins loyer, énergie, assurances, transport, alimentation, pensions et mensualités existantes. La future échéance doit tenir dans ce budget sans vous obliger à utiliser un découvert pour les dépenses courantes.
Un CDI peut rendre les revenus plus lisibles, mais il ne garantit pas l’accord. Un intérimaire, un retraité ou une personne percevant des allocations peut aussi présenter un dossier : la stabilité et le montant des ressources disponibles comptent, tout comme le projet et les charges.
Un co-emprunteur peut renforcer les ressources du dossier. Il s’engage toutefois à rembourser le crédit avec vous. Une caution peut également être appelée à payer si vous ne le faites pas. Ces engagements déplacent une partie du risque vers un proche.
Comment connaître son inscription et sortir du FICP ?
La Banque de France permet d’exercer son droit d’accès au fichier en ligne, par courrier ou sur place, avec un justificatif d’identité. Cette démarche permet d’identifier le motif et les informations enregistrées avant de contacter l’établissement concerné.
- Identifiez l’origine de l’inscription. Un incident de crédit et une procédure de surendettement n’obéissent pas aux mêmes modalités de sortie.
- Si la dette est régularisable, soldez les impayés concernés. Conservez les preuves de paiement. L’établissement à l’origine du signalement doit demander la radiation après régularisation.
- Si une mesure de surendettement est en cours, suivez les dispositions du plan ou de la mesure. La durée d’inscription dépend alors de la procédure et de son déroulement.
- En cas de désaccord sur les données, contestez auprès de l’établissement à l’origine du signalement. Les justificatifs de paiement ou les documents de procédure serviront à appuyer votre demande.
Pour un incident de remboursement, l’inscription peut durer jusqu’à cinq ans, avec une radiation anticipée en cas de régularisation. Pour certaines mesures de surendettement, elle peut atteindre sept ans. La fin de l’inscription n’efface pas nécessairement les dettes qui resteraient dues.
Besoin urgent : que faire si emprunter n’est pas adapté ?
Pour un loyer, une facture ou une dépense indispensable, contactez rapidement le créancier afin de proposer un échéancier réaliste. Cela ne constitue pas une remise de dette, mais peut éviter que la situation ne se dégrade pendant la recherche d’une solution.
Le centre communal d’action sociale de votre commune, une association ou un travailleur social peut examiner les aides mobilisables. Une subvention n’a pas le même effet sur le budget qu’une avance remboursable : identifiez bien la nature de la somme accordée avant de l’intégrer à votre plan.
Si vous ne pouvez plus faire face durablement à vos dettes personnelles, la procédure de surendettement auprès de la Banque de France est une piste. Elle vise à traiter l’ensemble de la situation, plutôt qu’à financer une échéance impayée par un nouveau crédit. Déposer un dossier ne procure pas automatiquement de l’argent immédiat.
Comment repérer une arnaque au crédit ?
Méfiez-vous d’une annonce sur les réseaux sociaux ou reçue par message qui promet une acceptation certaine, sans étude de revenus, malgré tous les incidents. L’urgence imposée et les échanges limités à une messagerie privée sont également des signaux d’alerte.
- Aucun versement avant le déblocage : une demande de frais pour obtenir le prêt, sous forme de virement, de coupons ou de cryptomonnaie, est particulièrement suspecte.
- Identité claire : le prêteur ou l’intermédiaire doit pouvoir être identifié et autorisé à exercer. Un nom connu dans un message ne prouve pas que son expéditeur le représente.
- Offre lisible : le montant emprunté, la durée, les échéances, le TAEG et les frais doivent permettre de comprendre le coût de l’opération.
- Documents protégés : n’envoyez pas de pièce d’identité ou de relevé bancaire à un contact dont l’identité reste incertaine.
- Faut-il vendre ses actions BNP Paribas ? Résultats, dividende, risques et critères pour décider - 10 novembre 2026
- Crédit sans contrôle FICP : quelles solutions après un refus ? - 9 novembre 2026
- ETF Chine éligible au PEA : identifier PASI et comparer les options - 8 novembre 2026