Assurance vie et ISF : quelles sommes déclarer aujourd’hui à l’IFI ?
Publié par : Élise Montclar — Rédactrice spécialisée en finance
L’assurance vie entrait dans l’ISF pour sa valeur de rachat lorsqu’elle était rachetable. Depuis le remplacement de l’ISF par l’impôt sur la fortune immobilière (IFI) en 2018, la règle a changé : seule la part de cette valeur représentative d’actifs immobiliers imposables est en principe à retenir. Une assurance vie n’est donc ni entièrement taxable ni automatiquement exonérée à l’IFI.
Vous êtes concerné si le patrimoine immobilier net taxable de votre foyer dépasse 1,3 million d’euros au 1er janvier. Pour déterminer ce que vous devez déclarer, il faut distinguer les contrats rachetables des contrats non rachetables, puis identifier la part immobilière imposable des supports détenus.
Assurance vie et ISF : ce que le passage à l’IFI a changé
L’ISF portait sur un patrimoine large : immobilier, placements financiers et autres biens imposables. Pour une assurance vie rachetable, sa valeur de rachat entrait dans ce patrimoine, quelle que soit la nature des supports du contrat.
L’IFI vise, lui, le patrimoine immobilier. Il englobe les biens détenus directement, mais aussi une partie de l’immobilier détenu indirectement par l’intermédiaire de sociétés ou de placements. Dans une assurance vie, ce n’est donc pas l’enveloppe qui détermine à elle seule l’impôt : c’est la nature des actifs qu’elle représente.
Le seuil de 1,3 million d’euros s’apprécie sur la valeur nette taxable du patrimoine immobilier du foyer, et non sur la seule valeur de l’assurance vie. Un contrat comportant une part immobilière peut donc ne donner lieu à aucune déclaration IFI si le seuil n’est pas dépassé avec les autres actifs du foyer.
Quels contrats et quels supports retenir pour l’IFI ?
Les contrats rachetables : seule une fraction peut être taxable
Un contrat est rachetable lorsque le souscripteur peut en retirer tout ou partie de l’épargne avant son terme. Il n’est pas nécessaire d’effectuer un retrait : la possibilité de rachat au 1er janvier suffit à faire entrer le contrat dans les règles de valorisation de l’IFI.
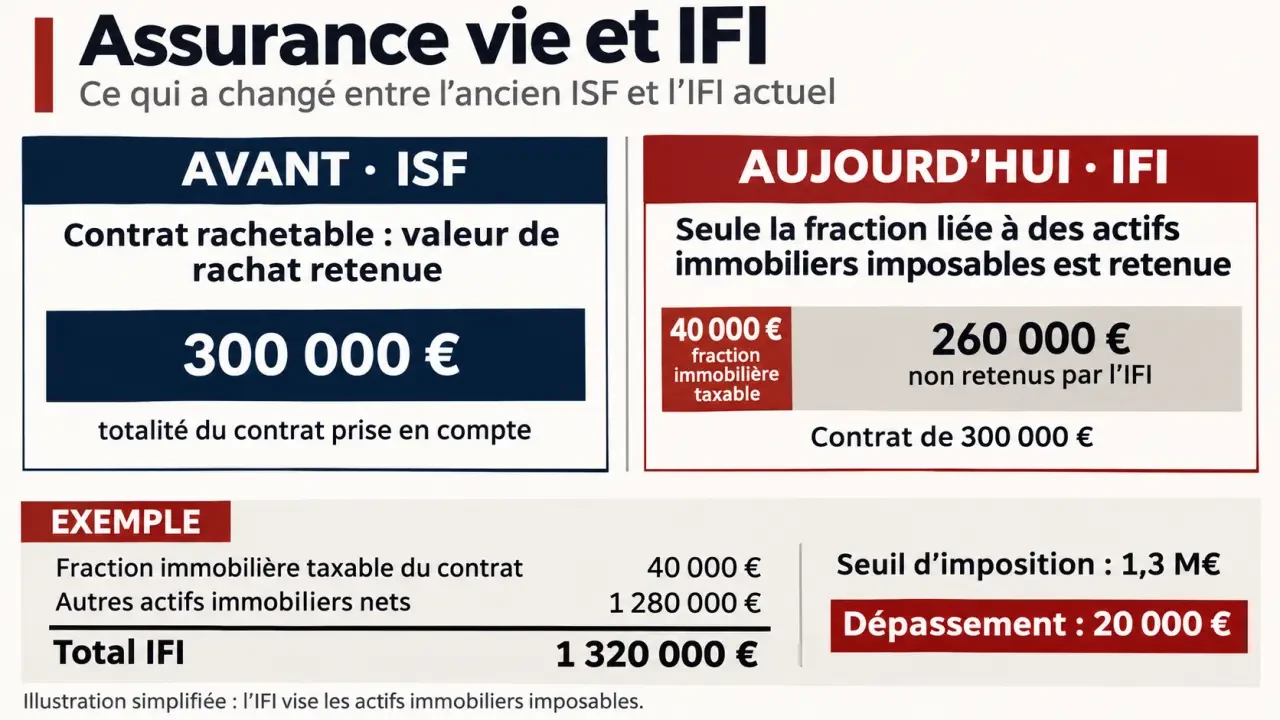
Pour ce type de contrat, vous retenez la fraction de la valeur de rachat correspondant aux actifs immobiliers imposables. Elle peut provenir d’unités de compte investies dans des structures détenant de l’immobilier. À l’inverse, une unité de compte investie uniquement en actions de sociétés sans immobilier taxable ne devient pas imposable à l’IFI du seul fait qu’elle figure dans une assurance vie.
Les contrats non rachetables : une exclusion de principe
Un contrat non rachetable ne permet pas au souscripteur de récupérer librement son épargne avant son échéance. En phase d’épargne, il ne fait en principe pas partie de la base IFI. Certaines assurances temporaires décès et certains contrats de retraite entrent dans cette catégorie.
Non rachetable ne signifie pas simplement que le retrait serait coûteux ou déconseillé. Il faut que le contrat ne comporte pas de faculté de rachat dans les conditions qui lui sont applicables.
Des exclusions possibles pour certains placements collectifs
La présence d’immobilier dans une société ou un fonds ne rend pas toujours sa valeur imposable. Des exclusions existent notamment pour certaines participations limitées dans des sociétés d’investissement immobilier cotées et pour certains organismes de placement collectif peu exposés à l’immobilier. Elles dépendent de conditions portant à la fois sur le placement et sur la détention du foyer.
Il ne faut donc pas confondre deux montants : la valeur du support investi dans l’immobilier et la valeur finalement taxable après application des exclusions.
| Situation au 1er janvier | Traitement de principe à l’IFI | Repère pratique |
|---|---|---|
| Contrat rachetable sans actif immobilier taxable | Pas de fraction immobilière à retenir pour ce contrat | Ne pas déclarer toute l’épargne au seul motif que le contrat est rachetable |
| Contrat rachetable avec actifs immobiliers taxables | Fraction immobilière taxable de la valeur de rachat | Retenir la fraction immobilière, pas nécessairement la valeur totale des unités de compte |
| Contrat non rachetable en phase d’épargne | Exclusion de principe | Aucune faculté de rachat ne doit exister au contrat |
| Capital ou rente versé en numéraire | Pas d’imposition IFI du versement en lui-même | Examiner séparément les biens immobiliers achetés ou détenus avec ces sommes |
Comment calculer la valeur de l’assurance vie à déclarer ?
La valeur de rachat correspond à la somme que le souscripteur pourrait obtenir en rachetant son contrat, selon les conditions applicables à la date considérée. Elle évolue avec les versements, les retraits et la valeur des placements. Pour l’IFI, le point de départ est la situation au 1er janvier de l’année d’imposition, pas la valeur au jour où vous remplissez votre déclaration.
- Relevez la valeur de rachat de chaque contrat à la date du 1er janvier.
- Identifiez les unités de compte et la fraction de leur valeur correspondant à des actifs immobiliers.
- Retirez les fractions qui bénéficient d’une exclusion applicable.
- Ajoutez le montant immobilier taxable obtenu aux autres actifs immobiliers imposables du foyer, puis tenez compte des dettes déductibles pour apprécier le patrimoine net.
Exemple : une assurance vie de 300 000 euros
Supposons qu’au 1er janvier votre contrat rachetable vaille 300 000 euros. L’assureur indique que 40 000 euros de cette valeur représentent des actifs immobiliers imposables, après prise en compte des exclusions. Vous retenez 40 000 euros au titre de ce contrat, et non 300 000 euros.
Si vos autres actifs immobiliers nets taxables s’élèvent à 1 280 000 euros, le total atteint 1 320 000 euros dans cet exemple simplifié. Le seuil de 1,3 million d’euros est dépassé : le foyer entre dans le champ de l’IFI. Les 40 000 euros ne sont pas l’impôt à payer ; ils constituent une fraction de la base servant à le calculer.
Le seuil de déclenchement et la base de calcul ne sont pas synonymes. Une fois le seuil dépassé, le calcul suit un barème progressif : il ne consiste pas à appliquer un taux unique aux seules sommes qui excèdent 1,3 million d’euros.
Comment déclarer sans confondre valeur et impôt ?
La déclaration IFI accompagne la déclaration de revenus. Elle recense les actifs immobiliers imposables du foyer et les éléments nécessaires au calcul de leur valeur nette. Pour l’assurance vie, l’assureur communique les informations utiles sur la fraction taxable des contrats concernés.
Conservez le relevé faisant apparaître la situation au 1er janvier et l’information fiscale relative aux supports immobiliers. Si vous détenez plusieurs contrats, additionnez leurs fractions taxables : aucune ne doit être oubliée sous prétexte que sa valeur est faible prise isolément.
Trois erreurs reviennent facilement : déclarer toute la valeur du contrat comme si l’ISF existait encore ; exclure toute assurance vie sans examiner ses supports ; ou utiliser la valeur du contrat à une date postérieure au 1er janvier. Une autre confusion consiste à soustraire deux fois une exclusion déjà prise en compte dans le montant communiqué par l’assureur.
Couples et non-résidents : quel patrimoine regarder ?
Pour l’IFI, les personnes mariées, pacsées ou vivant en concubinage notoire sont en principe imposées ensemble. Le calcul prend aussi en compte les biens des enfants mineurs lorsque les parents en ont l’administration légale. Il faut donc réunir les informations sur les contrats et les autres biens immobiliers du foyer, même lorsqu’ils sont détenus séparément.
Si vous êtes résident fiscal français, l’IFI porte en principe sur les actifs immobiliers imposables situés en France et à l’étranger. Si vous êtes non-résident fiscal, il vise en principe les actifs immobiliers imposables situés en France. La localisation de l’assureur ne suffit pas, à elle seule, à déterminer si la fraction immobilière d’un contrat est concernée. Les conventions fiscales peuvent modifier la répartition du droit d’imposer.
Rente viagère, primes après 70 ans et plafonnement : les distinctions utiles
Une rente viagère est-elle imposable à l’IFI ?
Une rente viagère est un revenu versé périodiquement jusqu’au décès de son bénéficiaire. Elle peut avoir été acquise à titre onéreux, par exemple en échange d’un capital, ou reçue à titre gratuit.
À l’IFI, la question centrale est celle de la nature des biens détenus : une rente versée en numéraire ne constitue pas, en elle-même, un bien immobilier taxable. En revanche, un logement acquis avec les sommes reçues peut entrer dans le patrimoine immobilier imposable. La fiscalité du revenu de la rente est une question distincte de l’IFI.
Les primes versées après 70 ans changent-elles l’IFI ?
L’âge de 70 ans est un repère important pour la fiscalité applicable à certaines primes d’assurance vie lors de la transmission au décès. Il ne transforme pas, à lui seul, une prime en actif immobilier imposable à l’IFI.
Pour un contrat rachetable, la question reste celle de la valeur de rachat et de sa fraction immobilière taxable au 1er janvier. Pour un contrat non rachetable, l’examen porte d’abord sur les droits prévus par le contrat.
L’assurance vie permet-elle de plafonner l’impôt ?
Le plafonnement de l’IFI vise à limiter le total de certains impôts par rapport aux revenus du contribuable, avec une référence de 75 %. Son calcul ne se résume pas à placer de l’argent dans une assurance vie : il dépend des revenus et des impôts retenus pour le foyer.
Ne confondez pas non plus deux décisions. Choisir des supports moins exposés à l’immobilier taxable peut réduire la base IFI ; cela ne garantit ni un meilleur rendement ni une réduction de l’impôt par le mécanisme de plafonnement.
- Assurance vie et ISF : quelles sommes déclarer aujourd’hui à l’IFI ? - 14 novembre 2026
- Crédit sans contrôle FICP : est-ce possible et quelles solutions choisir ? - 13 novembre 2026
- Banque au Luxembourg pour Français : ouvrir et choisir son compte - 12 novembre 2026
Articles qui pourraient vous intéresser :
 Assurance de prêt immobilier : 2 garanties socles et 3 leviers pour réduire vos mensualités
 ASPA et assurance vie : comment le calcul des 3 % impacte votre minimum vieillesse
 Classement des cabinets de gestion de patrimoine : 8 % d’indépendants réels et les critères pour les débusquer
 Investir en SCPI : opportunité de rendement ou risque de liquidité ?