Conseiller en gestion de patrimoine indépendant : comment le choisir ?
Publié par : Élise Montclar — Rédactrice spécialisée en finance
Un conseiller en gestion de patrimoine indépendant vous aide à organiser vos placements, votre immobilier et vos projets de transmission en tenant compte de votre situation. Il peut exercer hors d’un réseau bancaire, mais cela ne garantit pas à lui seul un conseil indépendant au sens de la réglementation financière.
Pour faire votre choix, regardez trois points avant de signer : les activités pour lesquelles le professionnel est habilité, les solutions qu’il peut comparer et la façon dont il est rémunéré. Un bon accompagnement doit aussi déboucher sur des recommandations écrites, adaptées à vos objectifs et à votre capacité à supporter des pertes.
Quel est le rôle d’un conseiller en gestion de patrimoine indépendant ?
Le CGPI commence par établir une vue d’ensemble de vos finances et de votre situation familiale. Il ne se limite pas à choisir un placement : il cherche à relier vos décisions entre elles, par exemple la préparation de votre retraite et la transmission de votre logement.
Son intervention peut comprendre :
- un bilan patrimonial : revenus, dettes, épargne, biens immobiliers et engagements ;
- une analyse de vos objectifs, de votre horizon de placement et de votre tolérance au risque ;
- une proposition de répartition entre liquidités, placements financiers et immobilier ;
- l’étude des conséquences fiscales et successorales des options envisagées ;
- un suivi des décisions prises et de leur évolution dans le temps.
Le conseiller peut coordonner son travail avec un notaire, un avocat ou un expert-comptable. Il ne remplace pas automatiquement ces professionnels : ses possibilités d’intervention dépendent de ses compétences et des activités qu’il est autorisé à exercer.
CGPI, CGP en cabinet et banque privée : quelles différences ?
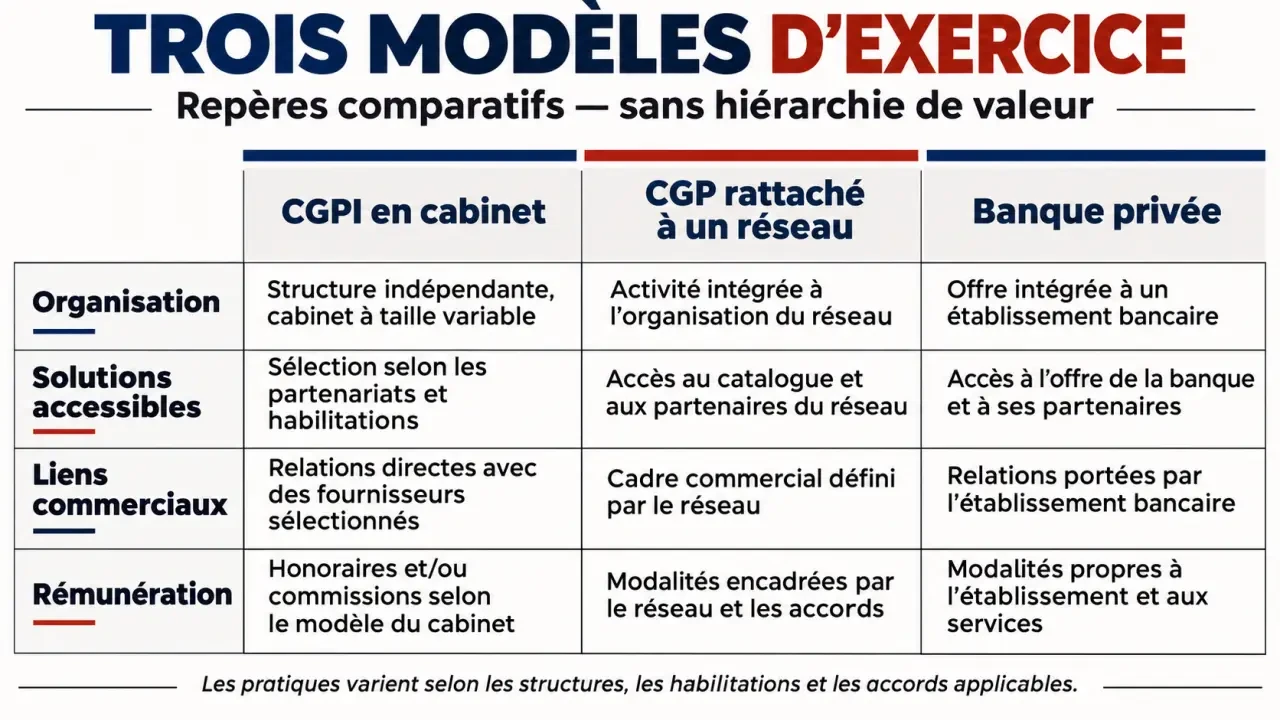
Le terme CGP désigne le métier de conseiller en gestion de patrimoine. Le sigle CGPI met généralement en avant un exercice en cabinet indépendant d’un grand réseau. Dans les deux cas, le nom utilisé ne suffit pas à déterminer l’étendue du conseil ou le mode de rémunération.
| Interlocuteur | Organisation habituelle | Point à examiner |
|---|---|---|
| CGPI en cabinet | Structure distincte d’un réseau bancaire, pouvant travailler avec plusieurs partenaires | Indépendance du conseil annoncé et commissions éventuelles |
| CGP rattaché à un réseau | Conseil et distribution organisés au sein d’un établissement ou d’un réseau | Place donnée aux produits du groupe et accès à d’autres offres |
| Conseiller en banque privée | Accompagnement patrimonial proposé par une banque | Étendue des solutions comparées et frais des produits proposés |
Un cabinet extérieur à une banque peut recevoir des commissions de partenaires.
Architecture ouverte : un atout, pas une preuve suffisante
Un conseiller en architecture ouverte peut sélectionner des solutions auprès de plusieurs fournisseurs. Cette liberté élargit le choix, mais ne signifie pas qu’il compare tout le marché ni que chaque partenaire le rémunère de la même manière. La liste des établissements accessibles et les critères de sélection permettent de comprendre la portée de cette ouverture.
Que signifie vraiment « indépendant » pour le conseil ?
Il faut distinguer l’indépendance du cabinet, liée notamment à son actionnariat et à ses liens commerciaux, de l’indépendance du conseil en investissement. La seconde répond à un cadre précis issu de la réglementation européenne MIF 2.
Lorsqu’un conseil en investissement est fourni sur une base indépendante, le professionnel doit notamment évaluer une gamme suffisamment diversifiée d’instruments financiers et respecter des règles strictes sur les rémunérations et avantages reçus de tiers. Les avantages monétaires perçus de tiers doivent être reversés au client ; seules certaines prestations non monétaires mineures peuvent être conservées sous conditions.
Cette qualification concerne le service de conseil en investissement en question. Elle ne signifie pas que toutes les prestations du cabinet, par exemple en assurance ou en immobilier, fonctionnent nécessairement selon les mêmes règles. Un conseiller peut donc être indépendant dans son organisation tout en fournissant un conseil en investissement sur une base non indépendante.
Pourquoi choisir un conseiller indépendant ?
Les avantages pour le client tiennent à l’organisation du cabinet, non au simple fait de porter le titre de CGPI :
- Un choix plus large de solutions : sans obligation de distribuer les produits d’un seul groupe, le conseiller peut comparer des contrats et des supports proposés par plusieurs fournisseurs.
- Une vision d’ensemble : épargne, immobilier, retraite, fiscalité et transmission sont étudiés ensemble plutôt que produit par produit.
- Un conseil personnalisé : les recommandations partent de votre situation familiale, de vos objectifs et de votre tolérance au risque.
- Un interlocuteur unique dans la durée : il assure le suivi de votre stratégie et peut échanger avec vos autres conseils, comme le notaire ou l’expert-comptable.
- Une rémunération parfois plus lisible : lorsque le conseiller est payé par honoraires, vous identifiez clairement ce que vous lui versez.
Ces avantages ne sont réels que s’ils se retrouvent dans la pratique du cabinet : une gamme de partenaires restreinte ou une rémunération essentiellement fondée sur les commissions en réduit la portée.
Comment un CGPI est-il rémunéré ?
Le conseiller peut être payé directement par son client, par des partenaires qui distribuent les produits, ou par une combinaison des deux. Les principales formes sont :
- Les honoraires au forfait : un prix fixé pour une mission définie, comme un bilan ou une étude de transmission.
- Les honoraires au temps passé : une facturation fondée sur la durée de travail prévue ou réalisée.
- Les frais de suivi : une somme fixe ou un pourcentage, en contrepartie d’un accompagnement régulier dont le contenu doit être précisé.
- Les commissions et rétrocommissions : des sommes versées par un fournisseur ou un distributeur, notamment lors de la souscription ou pendant la détention de certains produits.
Une commission ne rend pas automatiquement une recommandation inadaptée. Elle peut toutefois inciter à privilégier un produit plutôt qu’un autre. De même, des honoraires ne suppriment pas tous les conflits d’intérêts : une facturation liée aux sommes investies peut encourager à investir davantage.
Comparer le coût complet, pas seulement le prix du rendez-vous
Un premier échange sans facturation ne rend pas l’accompagnement gratuit. Les frais peuvent se trouver dans le contrat ou les supports proposés. Pour comparer deux offres, additionnez les honoraires, les frais d’entrée, les frais récurrents des contrats et des supports, ainsi que les éventuels frais de sortie.
Par exemple, pour 100 000 euros investis, 1 % de frais annuels représente 1 000 euros la première année sur une base constante. Avec 500 euros d’honoraires annuels en plus, le coût affiché atteint 1 500 euros, hors autres frais et variations de valeur. C’est un calcul illustratif, pas un tarif de marché ni une prévision de rendement.
Dans quelles situations faire appel à un CGPI ?
Le recours à un conseiller devient particulièrement utile lorsque plusieurs décisions sont liées ou que les conséquences d’une erreur seraient difficiles à corriger.
- Vous recevez une somme importante : le bilan aide à distinguer l’argent nécessaire à court terme de celui qui peut être investi plus longtemps.
- Vous préparez votre retraite : le conseiller rapproche vos revenus futurs estimés, votre épargne et vos besoins de liquidités.
- Vous détenez une entreprise : une réflexion en amont peut articuler patrimoine professionnel, patrimoine privé et projet de cession.
- Vous souhaitez transmettre : l’analyse porte sur la composition du patrimoine, la situation familiale et les options à approfondir avec un notaire.
- Votre patrimoine est dispersé : le conseiller peut repérer les doublons, les frais et une concentration excessive sur un même type d’actif.
Il n’existe pas de montant universel à détenir pour consulter un CGPI. En revanche, chaque cabinet peut fixer ses propres conditions d’accès. Pour une question simple, une mission ponctuelle peut suffire ; une situation familiale ou professionnelle complexe peut justifier un suivi régulier.
Comment se déroule un accompagnement patrimonial ?
- Premier échange : vous exposez vos besoins ; le professionnel présente son activité, ses statuts et son mode de rémunération.
- Définition de la mission : la lettre de mission précise le travail attendu, son périmètre, son coût et les modalités de suivi.
- Collecte et diagnostic : vous partagez les informations utiles sur votre patrimoine, vos ressources, vos charges, vos projets et votre expérience des placements.
- Recommandations : le conseiller vous remet une analyse écrite et explique les solutions proposées, leurs risques, leurs frais et leur adéquation à vos objectifs.
- Mise en œuvre et suivi : après votre accord, les décisions sont appliquées selon la mission prévue. Des points réguliers permettent d’adapter la stratégie si votre situation change.
Un bon diagnostic peut aussi conclure qu’il vaut mieux conserver un contrat existant ou garder une réserve disponible. Le suivi ne doit pas être supposé compris dans un bilan initial : son contenu et son prix font partie de la mission.
Comment choisir et contrôler un bon CGPI ?
Avant de vous engager, utilisez cette liste pour comparer deux ou trois propositions sur une même base :
- Reliez les habilitations à votre besoin. Le statut de conseiller en investissements financiers, ou CIF, concerne certaines activités de conseil financier. L’intermédiation en assurance ou en crédit et les transactions immobilières relèvent d’autres statuts ou habilitations. Tous ne sont pas nécessaires à chaque mission.
- Contrôlez les inscriptions utiles. Le registre ORIAS permet de consulter les catégories d’immatriculation des intermédiaires concernés. Un CIF doit aussi appartenir à une association professionnelle agréée par l’AMF.
- Examinez les liens du cabinet. Identifiez ses partenaires, les éventuelles participations au capital et les limites de sa sélection de produits.
- Demandez une présentation écrite des frais. Distinguez ce que vous payez directement et ce que le professionnel reçoit des fournisseurs. Incluez les frais des placements dans votre comparaison.
- Précisez le service attendu. Un bilan ponctuel, une recommandation d’investissement et un suivi annuel ne sont pas la même prestation.
- Évaluez la méthode. Le conseiller doit chercher à comprendre vos contraintes, expliquer les risques et justifier ses propositions, plutôt que commencer par vous présenter un produit.
Signal d’alerte : une promesse de rendement élevé sans risque, une pression pour signer immédiatement ou le refus d’expliquer les frais doivent vous inciter à interrompre la démarche. Un professionnel sérieux peut expliquer pourquoi une solution est adaptée, mais ne peut pas garantir la performance d’un placement risqué.
Questions fréquentes
Un CGPI peut-il garantir mon capital ?
Non, son statut ne garantit ni le capital ni le rendement de vos investissements. La protection éventuelle dépend du produit choisi et de ses conditions. Une recommandation adaptée vise à faire correspondre les risques pris à votre situation ; elle ne les fait pas disparaître.
Combien coûte un bilan patrimonial ?
Le prix dépend du périmètre de l’étude et du mode de facturation du cabinet. Certains professionnels facturent un forfait ou du temps de travail ; d’autres associent conseil et rémunération sur les produits distribués. La lettre de mission doit permettre de connaître le coût de la prestation et les rémunérations liées aux solutions proposées.
Faut-il rencontrer son conseiller tous les ans ?
Un point annuel constitue un rythme pratique pour rapprocher vos placements de vos objectifs. Un changement important, comme une naissance, une vente d’entreprise ou un départ à la retraite, peut justifier un échange supplémentaire. La fréquence et le contenu des rendez-vous dépendent du suivi prévu au contrat.
Le conseiller prend-il les décisions à ma place ?
Dans une mission de conseil, il formule des recommandations et vous décidez de les suivre ou non. La gestion déléguée relève d’un mandat distinct, confié à un professionnel habilité et encadré par des conditions spécifiques.
- Conseiller en gestion de patrimoine indépendant : comment le choisir ? - 18 novembre 2026
- Racheter un crédit auto : coût, conditions et démarches - 17 novembre 2026
- Courrier pour clôturer un PEL : modèle gratuit et démarches - 16 novembre 2026
Articles qui pourraient vous intéresser :
 Fichage FICP et nouvelle loi : pourquoi le défichage automatique est un mythe dangereux
 Meilleure action PEA : 4 critères de sélection pour surpasser les indices
 Investir dans la forêt : 3 leviers pour diversifier son patrimoine et réduire sa fiscalité
 Plan d’épargne en actions : rendement net, cap des 5 ans et frais à surveiller