SCPI Génépierre : fonctionnement, rendement et retrait des parts
Publié par : Élise Montclar — Rédactrice spécialisée en immobilier
La SCPI Génépierre est une société civile de placement immobilier de rendement, gérée par Amundi Immobilier. Elle permet d’investir indirectement dans des bureaux et des commerces, en achetant des parts plutôt qu’un immeuble. Les revenus éventuels ne sont pas garantis et la valeur des parts peut baisser.
Génépierre est une SCPI à capital variable. Pour en sortir, un associé peut demander le retrait de ses parts à l’aide d’un bordereau, mais leur remboursement n’est pas immédiat ni garanti. Le placement s’envisage sur le long terme : une durée minimale de huit ans est recommandée dans sa présentation.
Génépierre en bref : les éléments à retenir
| Critère | Repère pour l’investisseur |
|---|---|
| Nature | SCPI de rendement à capital variable |
| Gestionnaire | Amundi Immobilier |
| Immobilier visé | Bureaux et commerces en France et à l’étranger |
| Revenus | Distributions potentielles, non garanties |
| Taux de distribution | 4,38 % pour 2025, sans garantie pour les années suivantes |
| Durée | Huit ans au minimum recommandés |
| Sortie | Demande de retrait soumise aux conditions de liquidité |
Comment fonctionne la SCPI Génépierre ?
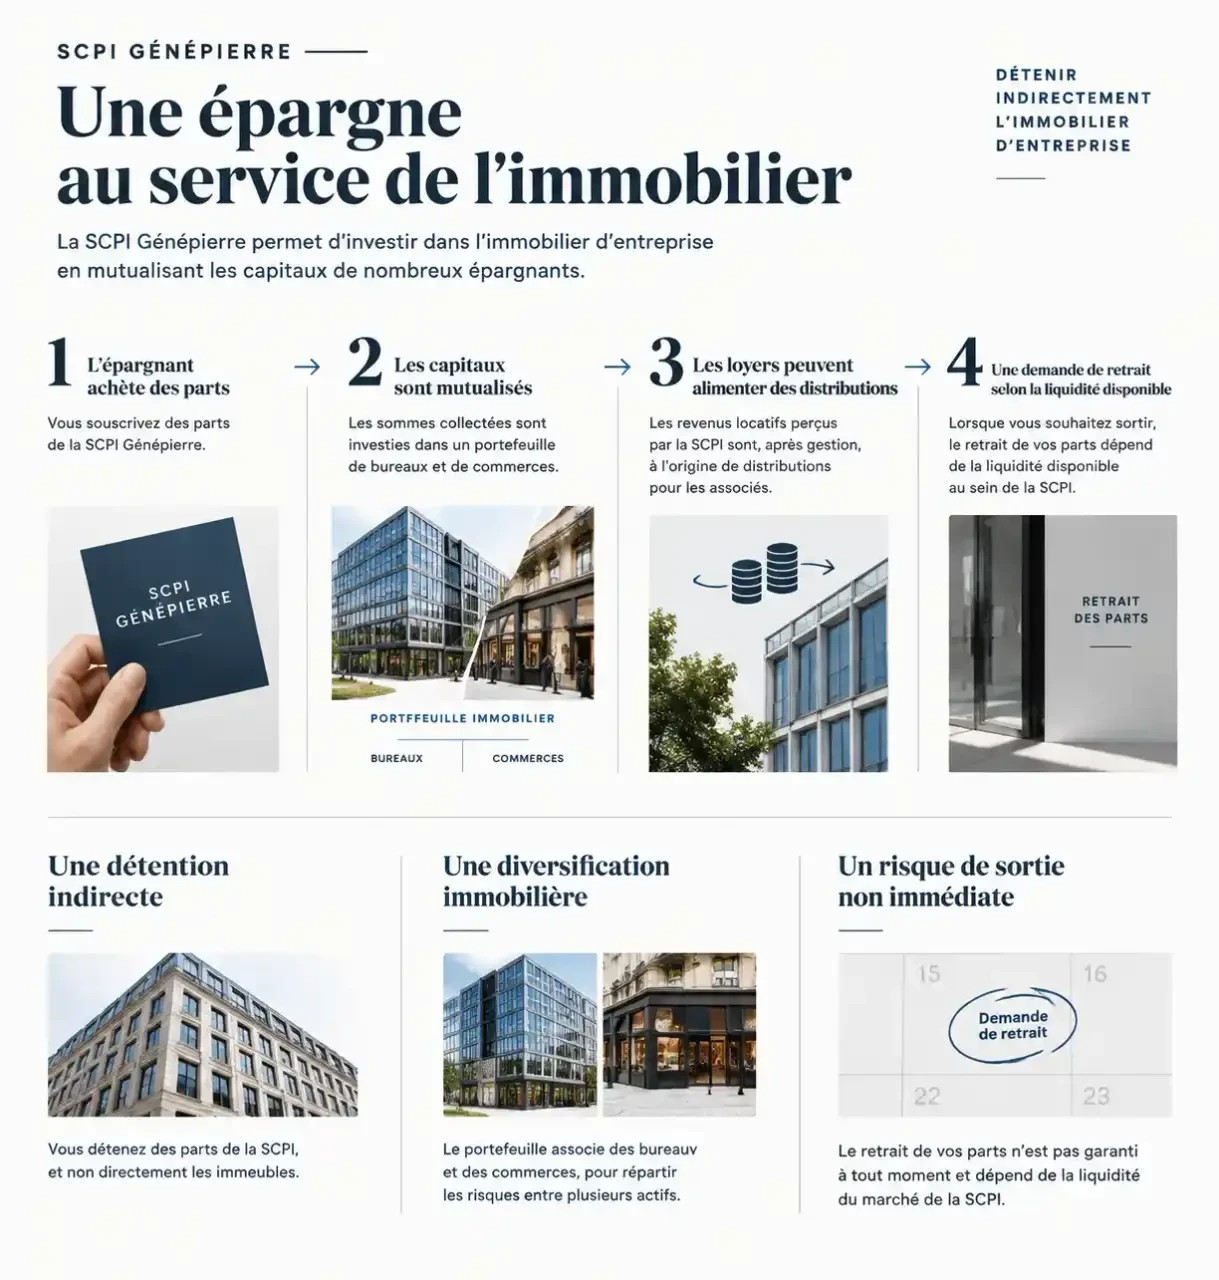
En achetant des parts, vous devenez associé d’une société qui détient un patrimoine immobilier. Vous ne possédez pas directement un bureau ou un commerce précis. Votre investissement porte sur une fraction de l’ensemble du portefeuille.
Rapport du commissaire aux comptes sur les … : Rapport du commissaire aux comptes sur les comptes annuels d’une SCPI … L’accès aux contenus de cette page est réservé aux professionnels de l’audit. Identifiez …
La société de gestion prend en charge les opérations immobilières : acquisition et vente d’actifs, recherche de locataires, suivi des baux et gestion courante. Ces services ont un coût. Les frais réduisent le résultat disponible pour les associés ou la somme récupérée à la sortie, selon leur nature.
Les loyers encaissés peuvent alimenter des distributions aux porteurs de parts après prise en compte des charges et des frais. Leur montant dépend notamment de l’occupation des immeubles et des loyers effectivement perçus. Les revenus peuvent être distribués ou réinvestis selon les modalités de détention et de souscription.
Que change le capital variable ?
Une SCPI à capital variable peut émettre des parts et recevoir des demandes de retrait dans les conditions prévues par ses documents. Ce mécanisme facilite les entrées et organise les sorties, mais il ne crée pas une réserve d’argent illimitée pour rembourser les vendeurs.
Capital variable ne signifie donc pas liquidité immédiate. Le traitement d’un retrait dépend notamment des souscriptions et des dispositifs de liquidité éventuellement prévus. Si les demandes de sortie dépassent les possibilités de remboursement, une attente peut apparaître.
Un historique marqué par les regroupements
L’histoire de Génépierre commence avec plusieurs véhicules : Génépierre 1 à 4 sont lancés entre 1978 et 1989. Ils sont réunis en 1996. En 2014, l’historique mentionne l’absorption de Géné-Entreprise et le vote du passage d’un capital fixe à un capital variable.
Ces regroupements ont contribué à constituer un patrimoine plus important. Un ensemble plus large peut faciliter les ventes et achats d’immeubles, tout en répartissant les revenus entre davantage de locataires, de secteurs et de zones géographiques.
Cette mutualisation a une limite : plusieurs immeubles peuvent subir en même temps une baisse de valeur ou des difficultés de location. L’ancienneté de la SCPI ne protège donc ni son prix de part ni ses distributions futures.
Quel rendement espérer avec Génépierre ?
Le taux de distribution communiqué pour 2025 est de 4,38 %. Il décrit une année passée, pas un revenu promis pour l’année suivante. Il ne suffit pas non plus à mesurer le résultat total de votre investissement : la variation de la valeur des parts, les frais et votre fiscalité comptent également.
Pour comprendre l’ordre de grandeur, supposons qu’un taux de 4,38 % s’applique à une base de calcul de 10 000 €. Le revenu correspondant serait de 438 € sur un an, avant fiscalité personnelle. Cet exemple est théorique : il ne prédit ni la distribution future de Génépierre ni le résultat obtenu sur un achat particulier.
Si la valeur de vos parts baisse entre l’achat et la sortie, cette perte peut absorber une partie des revenus encaissés. À l’inverse, une hausse de valeur peut améliorer le bilan global. Le montant récupéré à la sortie reste incertain.
Les chiffres à lire ensemble
- Le taux de distribution : il situe les revenus versés sur une année, mais ne décrit pas à lui seul l’évolution du capital.
- Le prix de souscription et le prix de retrait : leur écart donne un premier repère sur le coût d’une entrée suivie d’une sortie. Ces prix peuvent évoluer.
- Le taux d’occupation financier : il renseigne sur la part des loyers potentiels effectivement facturés. Une vacance élevée peut peser sur les revenus.
- La valeur du patrimoine : son évolution aide à apprécier les effets des expertises et des opérations immobilières sur la société.
- Les retraits en attente : leur volume et leur évolution éclairent les tensions éventuelles sur la liquidité.
Comparez des indicateurs portant sur les mêmes périodes. Un taux annuel ne se lit pas comme un taux d’occupation arrêté à une date donnée. Le rapport annuel et les bulletins d’information permettent de replacer chaque chiffre dans sa période de référence.
Comment investir dans les parts ?
La souscription en direct consiste à acheter des parts et à devenir associé de la SCPI. Le montant nécessaire dépend du prix applicable et du nombre minimal de parts demandé.
Avant de décider, examinez le document d’informations clés, la note d’information, le dernier rapport annuel et le bulletin d’information récent. Ils présentent le cadre du placement et les données utiles pour apprécier son évolution.
- Calculez la somme que vous pouvez immobiliser pendant au moins huit ans, sans compter votre épargne de précaution.
- Relevez le prix de souscription, le minimum demandé et la date à partir de laquelle les parts ouvrent droit aux revenus : c’est le délai de jouissance.
- Identifiez les frais de souscription, de gestion et les éventuels frais de sortie, ainsi que leur mode de prélèvement.
- Examinez les revenus passés, l’occupation des immeubles, la valeur du patrimoine et les demandes de retrait en attente.
- Comparez le revenu espéré et les risques avec ceux de vos autres placements, sans supposer que le taux passé sera reconduit.
Des parts de SCPI peuvent aussi être détenues dans un contrat d’assurance-vie. Dans ce cas, les règles du contrat s’ajoutent à celles de la SCPI : frais, disponibilité des parts et conditions de sortie peuvent différer de la détention en direct.
Comment demander le retrait de ses parts Génépierre ?
Si vous détenez les parts en direct, la démarche mentionnée consiste à remplir puis transmettre un bordereau de retrait. La demande porte sur les parts que vous souhaitez céder. Elle ne signifie pas que le paiement intervient à la date d’envoi du formulaire.
- Déterminez si vous souhaitez sortir totalement ou conserver une partie de vos parts.
- Remplissez le bordereau avec les informations demandées et transmettez-le à la société de gestion.
- Conservez une copie de votre demande et suivez son traitement jusqu’au remboursement effectif.
Le prix applicable, l’ordre de traitement et le délai effectif dépendent des règles de la SCPI et de la liquidité au moment de la demande. Le remboursement peut être inférieur au prix payé à l’achat. Pour des parts détenues en assurance-vie, la sortie passe par les règles du contrat plutôt que par la procédure décrite ici pour la détention directe.
Si vous avez besoin d’une somme à une date précise, ne traitez pas vos parts comme une trésorerie disponible immédiatement. Une demande de retrait peut rester en attente, y compris dans une SCPI à capital variable.
Quels sont les risques et les limites ?
Le premier risque est la perte en capital : le prix de retrait peut être inférieur au prix de souscription, et les loyers perçus ne compensent pas toujours cet écart. Les huit ans recommandés sont une durée de détention conseillée, pas une garantie de gain ni de revente.
- Risque immobilier : la valeur des bureaux et des commerces varie avec la conjoncture, les taux d’intérêt et la demande des locataires. Des immeubles peuvent perdre en attractivité ou rester vacants.
- Risque locatif : le départ d’un locataire ou un loyer impayé réduit les sommes distribuées.
- Frais : les frais de souscription et de gestion pèsent sur la performance, surtout lorsque la détention est courte.
- Immobilier à l’étranger : selon les pays concernés, la fiscalité locale et les variations de change peuvent s’ajouter aux autres risques.
Génépierre correspond-elle à votre objectif ?
La SCPI peut intéresser un épargnant qui recherche une exposition à l’immobilier d’entreprise sans administrer lui-même des locaux. Elle convient davantage à une somme disponible sur une longue période qu’à un projet proche ou à une réserve d’urgence.
Un critère utile consiste à examiner votre besoin de sortie avant le rendement affiché. Une distribution passée attractive ne compense pas nécessairement l’impossibilité de récupérer votre capital au moment voulu. Regardez aussi le poids de l’immobilier dans votre patrimoine : détenir plusieurs biens ou fonds immobiliers peut vous exposer au même marché, même si les supports sont différents.
Enfin, les revenus et la plus-value éventuelle sont soumis à une fiscalité qui dépend notamment du mode de détention et de votre situation. Le rendement avant impôt ne correspond donc pas nécessairement à ce que vous conservez.
- SCPI Génépierre : fonctionnement, rendement et retrait des parts - 19 novembre 2026
- Conseiller en gestion de patrimoine indépendant : comment le choisir ? - 18 novembre 2026
- Racheter un crédit auto : coût, conditions et démarches - 17 novembre 2026
Articles qui pourraient vous intéresser :
 Scpi halal en france : principes, comparatif et alternatives conformes
 Achat immobilier au Maroc : 4 pièges juridiques qui peuvent compromettre votre investissement
 TVA travaux : 10 % ou 20 %, les 3 critères pour sécuriser votre budget
 Saisie immobilière : pourquoi aucun montant minimum ne protège votre logement