Assurance local commercial en ligne : garanties, critères de prix et devis
Publié par : Élise Montclar — Rédactrice spécialisée en finance
Pour assurer un local commercial en ligne, demandez des devis de multirisque professionnelle adaptés à votre activité et à votre statut de locataire ou de propriétaire. Cette formule peut protéger le bâtiment, les aménagements, les marchandises et votre responsabilité civile. Les garanties, plafonds et franchises varient d’un contrat à l’autre : comparez-les avant de payer la cotisation.
Préparez l’adresse et la surface du local, la nature de votre activité et la valeur de vos biens. Vous pourrez ensuite remplir les formulaires, choisir vos options et, lorsque l’offre le permet, signer et régler directement en ligne.
Quelle assurance choisir pour votre local professionnel ?
La multirisque professionnelle rassemble plusieurs protections dans un même contrat. Elle peut couvrir les dommages aux locaux et aux biens utilisés pour travailler, mais aussi la responsabilité de l’entreprise envers les tiers.
Un bureau, un cabinet, une boutique, un atelier et un entrepôt n’exposent pas aux mêmes risques. Une boutique avec vitrine et stock recherchera notamment une couverture du vol et du bris de glace. Un atelier aura intérêt à examiner le bris de machine et les conséquences d’un arrêt de production.
Déclarez précisément votre activité, y compris si vous stockez des produits, recevez du public ou utilisez des machines. Une description inexacte peut compliquer l’indemnisation après un sinistre.
L’assurance est-elle obligatoire pour un local commercial ?
Vous êtes locataire
Pour un local commercial, l’obligation de vous assurer peut notamment résulter du bail. Celui-ci peut imposer des garanties pour les dommages au local et la responsabilité envers le propriétaire. L’assurance du bailleur ne remplace pas automatiquement la vôtre et ne protège pas nécessairement votre mobilier, vos stocks ou votre activité.
Assurance d’un local commercial : obligations des propriétaires : Cette publication clarifie l’absence d’obligation légale générale d’assurance pour les propriétaires de locaux commerciaux et rappelle les précautions recommandées.
La cotisation de votre propre contrat vous revient. Le bail peut aussi prévoir la répartition de certaines charges d’assurance entre le propriétaire et le locataire : lisez cette clause pour éviter de confondre les deux couvertures.
Vous êtes propriétaire occupant ou non occupant
En copropriété, le copropriétaire doit au minimum être assuré en responsabilité civile. Cette protection minimale ne suffit pas à indemniser tous les dommages à son propre local ou à son contenu. Le contrat de la copropriété couvre les parties communes dans ses limites, sans remplacer systématiquement une assurance personnelle.
Si vous possédez un local que vous louez ou qui reste vacant, une assurance propriétaire non occupant, ou PNO, peut compléter les autres contrats. Elle vise notamment votre responsabilité de propriétaire et peut couvrir certains dommages au bien. Précisez la présence d’un locataire ou la vacance du local : les conditions de couverture peuvent changer.
Pour un local isolé hors copropriété, l’assurance du propriétaire n’est pas systématiquement imposée du seul fait de la propriété. Elle reste utile pour éviter de financer seul des réparations importantes ou les dommages causés à un voisin.
Quelles garanties comparer dans les devis ?
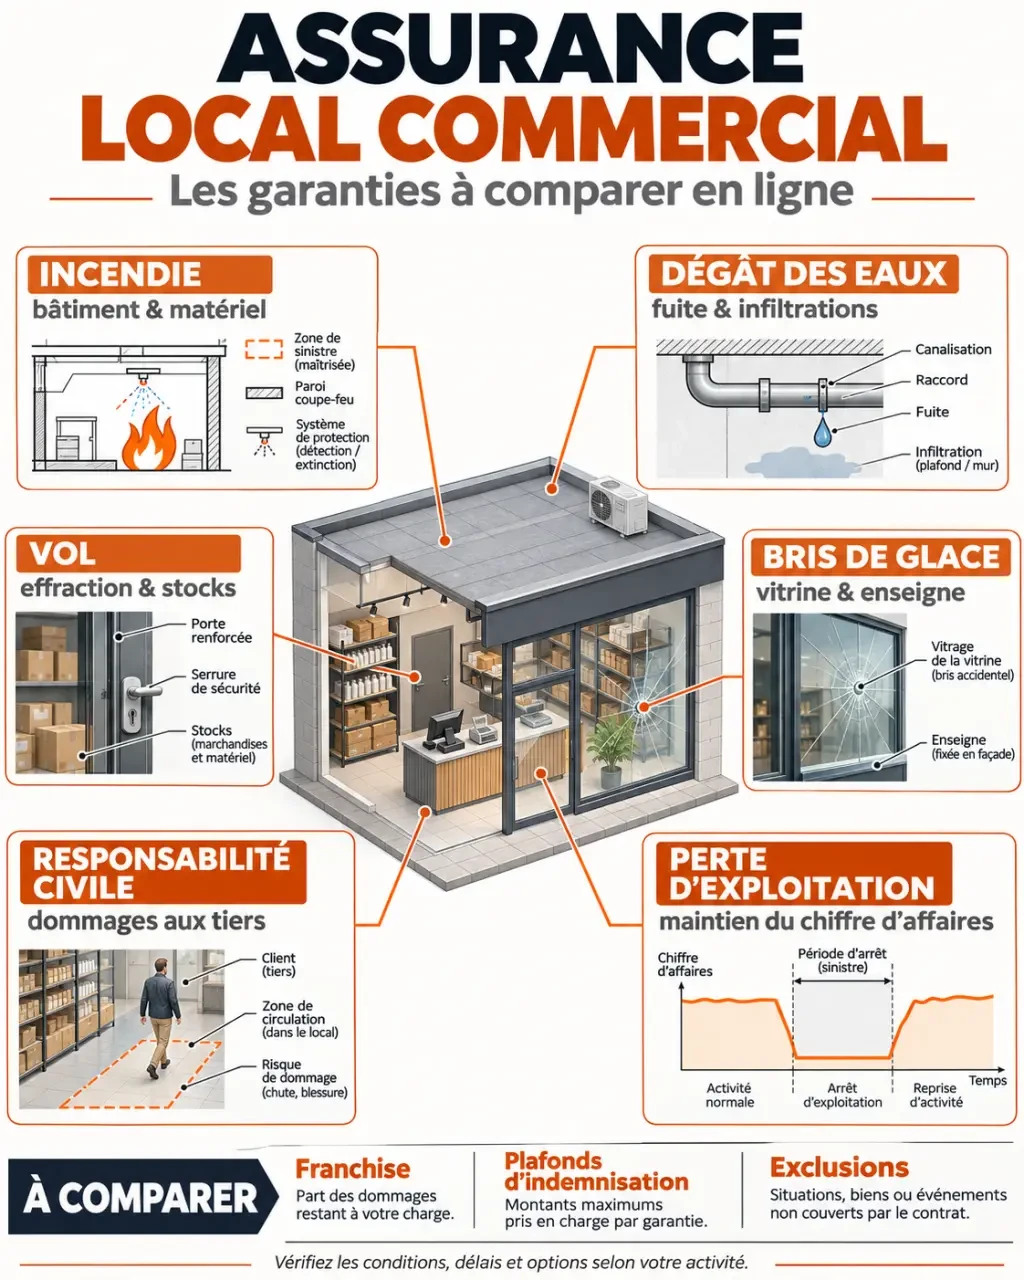
Une multirisque ne signifie pas que tous les risques sont automatiquement couverts. Les garanties ci-dessous peuvent être incluses, proposées en option ou soumises à des conditions particulières.
| Garantie | Ce qu’elle peut protéger | Point à examiner |
|---|---|---|
| Incendie et explosion | Local, aménagements et biens endommagés | Montants assurés pour le bâtiment et le contenu |
| Dégât des eaux | Dommages causés par une fuite ou une rupture de canalisation | Origine de la fuite et frais pris en charge |
| Vol et vandalisme | Marchandises ou matériel volés, porte dégradée | Moyens de fermeture exigés et circonstances couvertes |
| Bris de glace | Vitrine et autres éléments vitrés désignés | Éléments couverts et plafond de remplacement |
| Événements climatiques et catastrophes naturelles | Dommages liés à certains événements naturels | Conditions de déclenchement et franchise |
| Responsabilité civile | Dommages causés à des tiers | Distinction entre responsabilité liée au local et à l’activité |
| Perte d’exploitation | Conséquences financières d’une interruption couverte | Événements déclencheurs, durée et montant indemnisables |
Quelles garanties optionnelles choisir ?
Le choix dépend de ce qui pèserait le plus sur votre activité en cas de sinistre :
- Dommages électriques : utiles si votre activité repose sur du matériel informatique ou des équipements sensibles aux surtensions.
- Bris de machine : pertinent pour un atelier ou un commerce dont les machines sont indispensables à la production ou à la vente.
- Perte d’exploitation : à envisager si une fermeture, même courte, mettrait en difficulté votre trésorerie ; elle est détaillée plus bas.
- Valeur à neuf : elle améliore le remboursement du matériel ancien, mais ses conditions et ses limites comptent.
- Protection juridique : elle peut aider à gérer certains litiges avec un client ou un fournisseur ; elle ne remplace pas une garantie de responsabilité civile.
Matériel, stocks et marchandises sont-ils couverts ?
Ils peuvent l’être, à condition de figurer dans les biens assurés et de respecter les limites du contrat. Distinguez le mobilier, le parc informatique, les machines et les marchandises. Pour le stock, retenez une valeur cohérente avec vos périodes les plus chargées, pas seulement avec un mois calme.
Regardez aussi la méthode d’indemnisation. Une indemnisation tenant compte de la vétusté réduit la valeur retenue pour un bien usé. Une garantie dite en valeur à neuf peut améliorer le remboursement, mais ses conditions et ses limites comptent.
La perte d’exploitation est-elle incluse ?
Pas toujours. Cette garantie vise à limiter les conséquences financières d’une interruption ou d’une baisse d’activité après un événement couvert par le contrat. Elle ne compense pas nécessairement toute baisse du chiffre d’affaires. Examinez le sinistre qui déclenche la garantie, la durée d’indemnisation et les frais pris en charge.
Par exemple, après un dégât des eaux couvert, une boutique doit fermer pendant les travaux. L’assurance des biens peut intervenir pour les dommages matériels ; la perte d’exploitation, si elle a été souscrite et si ses conditions sont remplies, peut intervenir pour les conséquences de la fermeture. Les deux protections répondent à des besoins différents.
Quel prix pour une assurance local commercial en ligne ?
Il n’existe pas de tarif unique : le prix dépend du risque déclaré et de la protection choisie. Pour obtenir un montant exploitable, faites établir plusieurs devis sur la même base. Une cotisation basse peut correspondre à une franchise élevée ou à des plafonds insuffisants.
Les principaux éléments qui influencent le prix sont :
- la nature de l’activité et les risques associés ;
- l’adresse, la surface et les caractéristiques du local ;
- votre statut d’occupant ou de propriétaire non occupant ;
- la valeur du bâtiment assuré, des aménagements, du matériel et des stocks ;
- le chiffre d’affaires, les salariés et les garanties de responsabilité recherchées ;
- les options, les plafonds d’indemnisation et les franchises retenus.
La franchise est la part du dommage qui reste à votre charge lorsque le contrat prévoit son application. Le plafond est la limite d’indemnisation prévue. Si votre matériel vaut davantage que le plafond correspondant, une partie de la perte peut rester à votre charge même après un sinistre couvert.
Comment souscrire et comparer vos devis en ligne ?
- Rassemblez les informations sur le local. Notez son adresse, sa surface, son usage, votre statut et les caractéristiques utiles à sa protection, comme les fermetures.
- Décrivez l’entreprise. Indiquez l’activité réellement exercée, le chiffre d’affaires et les salariés demandés dans le formulaire.
- Évaluez les biens. Listez les aménagements, le matériel et les marchandises, puis estimez les montants à assurer.
- Demandez plusieurs devis. Sélectionnez des garanties et des montants comparables, notamment pour le vol, la responsabilité civile et la perte d’exploitation.
- Lisez les limites avant de signer. Comparez les exclusions, les franchises, les plafonds, la vétusté et les conditions de sécurité imposées.
- Finalisez la souscription. Si le parcours le permet, signez et payez en ligne. Conservez le contrat, ses conditions et l’attestation, ainsi que la date de prise d’effet.
Pour départager deux offres, partez d’un même scénario : une vitrine brisée et des marchandises volées. Identifiez, pour chacune, les garanties applicables, le plafond pour la vitrine, celui du stock et la franchise. Une offre moins chère n’est intéressante que si le reste à votre charge demeure acceptable.
Que faire après un sinistre ?
Protégez d’abord les personnes et limitez l’aggravation des dommages sans vous mettre en danger. Après un dégât des eaux, coupez par exemple l’arrivée d’eau si cela peut être fait sans risque. Après un vol, signalez les faits aux autorités compétentes.
Déclarez ensuite le sinistre à l’assureur dès que possible, par l’espace client ou le canal prévu au contrat. Le contrat fixe le délai de déclaration, qui ne peut pas être inférieur à cinq jours ouvrés à partir du moment où vous avez connaissance du sinistre, ou à deux jours ouvrés en cas de vol. Transmettez une description des faits, des photos, la liste des biens endommagés ou volés et les justificatifs disponibles, comme les factures.
Conservez les éléments utiles à l’évaluation des dommages et les échanges avec l’assureur. Une expertise peut être organisée.
Questions fréquentes avant de souscrire
Une assurance habitation suffit-elle pour travailler chez soi ?
Pas nécessairement. Un contrat habitation ne couvre pas automatiquement le matériel professionnel, les stocks ou la responsabilité liée à une activité. Décrivez l’activité exercée à domicile et les biens concernés pour obtenir une couverture adaptée, en particulier si vous recevez des clients.
Que faire si l’entreprise déménage ou change d’activité ?
Informez votre assureur du changement : une nouvelle adresse, une surface différente ou une activité supplémentaire peut modifier le risque et la cotisation. Faites adapter les garanties et les montants assurés à la nouvelle situation.
Peut-on résilier ou changer de contrat ?
Un contrat se résilie en principe à son échéance annuelle, en respectant le préavis indiqué dans les conditions. Une résiliation en cours d’année suppose un motif prévu par la loi ou par le contrat. Avant de mettre fin à l’ancienne couverture, organisez la prise d’effet de la nouvelle pour éviter une période sans assurance.
- Assurance local commercial en ligne : garanties, critères de prix et devis - 20 novembre 2026
- SCPI Génépierre : fonctionnement, rendement et retrait des parts - 19 novembre 2026
- Conseiller en gestion de patrimoine indépendant : comment le choisir ? - 18 novembre 2026