SCPI étrangères : le pays des immeubles détermine votre traitement fiscal
Publié par : Élise Montclar — Rédactrice spécialisée en finance
Relu, corrigé et validé par : David Legrand — Rédacteur en chef
Pour un résident fiscal français, les revenus versés par une SCPI investie hors de France doivent être déclarés en France, même lorsqu’ils ont déjà été imposés dans le pays où se situent les immeubles. Cette situation ne signifie pas, en principe, une double taxation définitive. Les conventions fiscales internationales prévoient des mécanismes de neutralisation. L’essentiel consiste à identifier la méthode applicable et à reporter les bons montants dans les bons formulaires.
Ce que recouvre la fiscalité des SCPI étrangères
Une SCPI étrangère, souvent appelée SCPI européenne, est une société civile de placement immobilier qui détient tout ou partie de son patrimoine locatif hors de France. L’épargnant reste associé d’une SCPI française, mais il perçoit une quote-part de revenus issus d’immeubles situés, par exemple, en Allemagne, en Espagne, en Belgique, aux Pays-Bas ou au Portugal.
Testez vos connaissances sur la fiscalité des SCPI étrangères
Répondez aux 6 questions. Une explication s’affiche après chaque validation.
La fiscalité dépend avant tout de la localisation des immeubles, et non de la nationalité de l’associé ou de la société de gestion. Les revenus fonciers sont généralement imposables dans l’État où se trouve le bien. Toutefois, le résident fiscal français doit aussi déclarer ses revenus mondiaux à l’administration française.
Cette règle peut sembler contre-intuitive : déclarer ne signifie pas forcément payer une seconde fois. La déclaration française permet justement d’appliquer la convention fiscale bilatérale conclue entre la France et le pays concerné. Cette convention détermine l’État qui impose le revenu et le mécanisme destiné à éviter la double imposition.
Le traitement peut donc varier d’un pays à l’autre. Une SCPI qui détient des immeubles dans plusieurs États peut transmettre une ventilation fiscale distincte pour chaque origine de revenus. Le relevé annuel permet alors de distinguer les montants à déclarer et la méthode conventionnelle à retenir.
Crédit d’impôt et taux effectif : deux protections très différentes
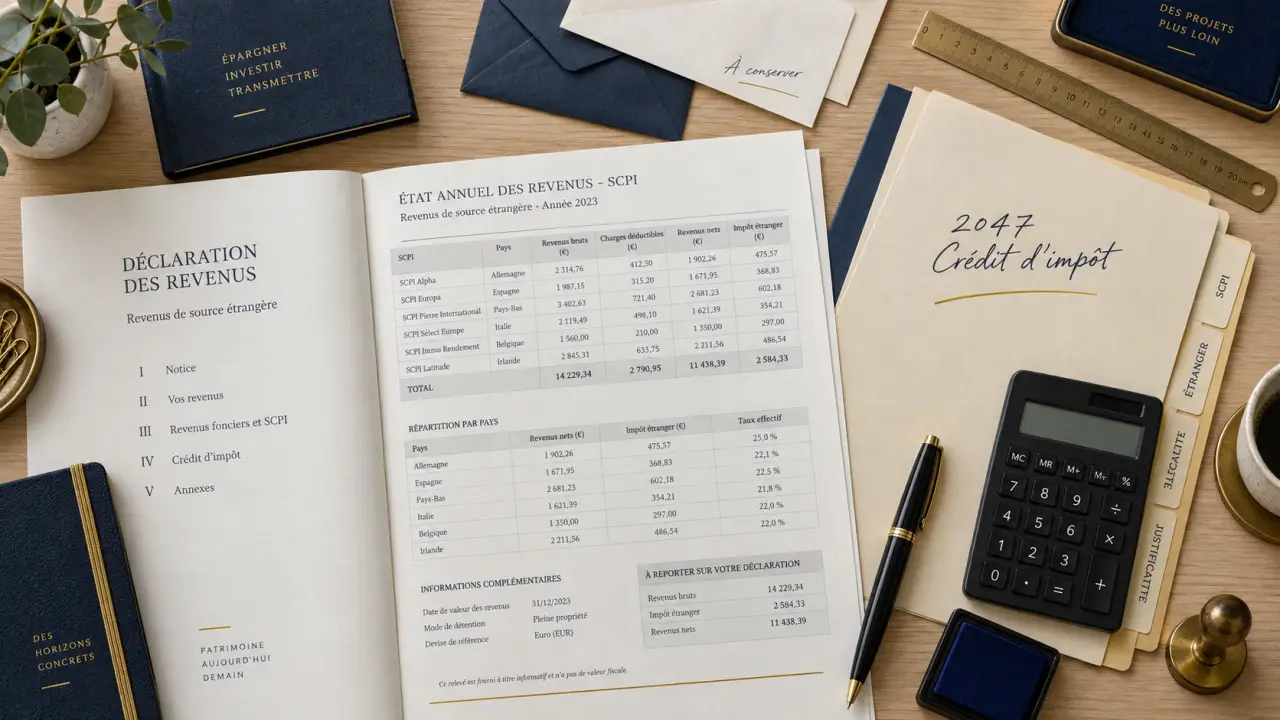
La fiscalité des SCPI étrangères repose principalement sur deux mécanismes. Ils poursuivent le même objectif, mais leur effet sur votre avis d’impôt n’est pas identique. Le relevé fiscal annuel transmis par la société de gestion précise normalement les montants à reporter et le dispositif conventionnel concerné.
Formulaire 2047 : déclarer vos revenus encaissés à l’étranger : Accédez au formulaire officiel et à sa notice pour déclarer vos revenus perçus hors de France si vous êtes domicilié en France.
Le crédit d’impôt : une imputation sur l’impôt français
Avec la méthode du crédit d’impôt, le revenu étranger est pris en compte dans le calcul de l’impôt français, puis un crédit vient réduire l’impôt afin de neutraliser la taxation déjà supportée à l’étranger. Selon la convention concernée, ce crédit peut correspondre à l’impôt français afférent à ces revenus ou à l’impôt acquitté dans le pays source, dans certaines limites.
Le principe n’est donc pas de déduire mécaniquement l’impôt étranger du revenu encaissé. Il s’agit d’une imputation fiscale calculée selon les règles conventionnelles. C’est pourquoi il faut utiliser les chiffres fournis par la SCPI, sans les reconstituer à partir des seuls versements reçus sur votre compte.
Le revenu reste généralement intégré à la déclaration française, même lorsque le crédit d’impôt neutralise tout ou partie de l’impôt correspondant. Une erreur fréquente consiste à ne déclarer que le montant net perçu après l’impôt local. Or, le montant fiscal et le montant distribué peuvent différer.
Le taux effectif : un revenu exonéré qui influence votre taux
Avec la méthode du taux effectif, les revenus étrangers ne sont pas imposés une seconde fois en France. Ils sont néanmoins intégrés pour déterminer le taux moyen applicable à vos autres revenus imposables en France. En pratique, ils peuvent donc augmenter le taux appliqué à vos salaires, pensions ou revenus fonciers français.
Cette nuance explique pourquoi une SCPI européenne peut alléger la pression fiscale directe sur ses revenus tout en ayant un effet indirect sur la fiscalité globale du foyer. Il serait donc imprudent de comparer deux SCPI uniquement à partir de leur distribution nette : le pays d’investissement, votre taux marginal d’imposition et vos autres revenus comptent aussi.
Le taux effectif ne correspond donc pas à un crédit venant diminuer une somme déjà calculée. Il sert à établir le taux applicable aux revenus qui restent imposables en France. La différence entre les deux méthodes doit être vérifiée dans les documents fiscaux de la SCPI et dans la convention applicable.
| Mécanisme | Traitement du revenu étranger en France | Effet principal |
|---|---|---|
| Crédit d’impôt | Revenu déclaré avec imputation d’un crédit prévu par la convention | Réduit l’impôt français correspondant pour éviter une double taxation |
| Taux effectif | Revenu pris en compte pour calculer le taux, sans être taxé directement une seconde fois | Peut relever le taux appliqué aux revenus imposables en France |
Déclarer ses revenus de SCPI étrangères sans se tromper de case
La déclaration commence par les documents de la société de gestion : imprimé fiscal unique, relevé fiscal personnalisé et notice déclarative. Ces éléments distinguent les revenus de source française, les revenus étrangers, les charges éventuelles, les crédits d’impôt et les montants utiles au taux effectif.
Avant de saisir une case, vérifiez l’année concernée, le pays d’origine des revenus et la méthode indiquée. Les sommes versées sur le compte bancaire ne suffisent pas toujours à reconstituer l’assiette fiscale. Le relevé transmis par la SCPI doit servir de base à la déclaration.
Les formulaires à connaître
Le formulaire 2047 sert à détailler les revenus encaissés à l’étranger. Il constitue généralement le point de départ pour les revenus fonciers de SCPI situées hors de France. Les montants sont ensuite reportés vers la déclaration principale 2042 et, selon leur nature, vers la 2042 C.
Le formulaire 2044 peut être nécessaire lorsque votre situation impose une déclaration détaillée de revenus fonciers au régime réel, notamment si vous détenez aussi des biens immobiliers en direct ou d’autres revenus fonciers français. Le bon chemin déclaratif dépend donc de votre patrimoine global, pas seulement de votre SCPI.
Le régime applicable ne se déduit pas uniquement du nom de la SCPI. Il dépend de la nature des revenus, de leur pays d’origine, de la convention fiscale et de votre situation déclarative. Les reports automatiques doivent donc être contrôlés avant la validation finale.
Une méthode de préparation plus sûre
- Rassemblez l’IFU, le relevé fiscal annuel et la notice de déclaration de chaque SCPI.
- Vérifiez les pays d’origine des revenus et séparez-les des revenus fonciers français.
- Reportez les montants dans la 2047 en suivant le libellé du relevé fiscal.
- Contrôlez les reports automatiques ou manuels vers les formulaires 2042, 2042 C et, si nécessaire, 2044.
- Conservez les justificatifs, y compris après validation de la déclaration.
Ne confondez pas le montant effectivement distribué avec l’assiette fiscale. Des retenues locales, des charges et les règles de calcul de la SCPI peuvent expliquer un écart. La notice fiscale fournie reste la référence opérationnelle la plus utile.
Cette vérification est particulièrement utile lorsque le portefeuille comprend plusieurs pays. Une seule SCPI peut alors faire apparaître plusieurs lignes fiscales, avec des crédits d’impôt ou un taux effectif selon l’origine des revenus.
Prélèvements sociaux et erreurs fréquentes : les points à vérifier
Les prélèvements sociaux ne suivent pas toujours le même traitement que l’impôt sur le revenu. Selon le pays source, la convention fiscale et la qualification des revenus, ils peuvent ne pas s’appliquer de la même manière que sur des revenus fonciers français. Il faut donc éviter de conclure qu’un revenu étranger est soumis automatiquement aux 17,2 % de prélèvements sociaux.
Les SCPI européennes ne forment pas un bloc fiscal uniforme. Deux patrimoines répartis dans plusieurs États peuvent entraîner plusieurs lignes de déclaration et des modalités conventionnelles distinctes. Le pays de l’immeuble, et parfois la ventilation précise du portefeuille, reste déterminant.
Quatre erreurs reviennent souvent :
- Déclarer uniquement le net versé : le montant à inscrire est celui indiqué sur le relevé fiscal, pas nécessairement le virement reçu.
- Oublier la 2047 : les revenus de source étrangère doivent être identifiés avant leur report sur la déclaration principale.
- Déduire deux fois un impôt étranger : le crédit d’impôt répond à des règles propres ; il ne se cumule pas librement avec une déduction.
- Appliquer un même régime à tous les pays : une convention fiscale bilatérale doit être lue pays par pays.
La conservation des justificatifs facilite aussi une correction ultérieure. Gardez l’IFU, le relevé détaillé et les documents utilisés pour les reports, surtout si la SCPI investit dans plusieurs États ou si la composition du portefeuille évolue.
Comparer une SCPI française et une SCPI européenne avec le bon réflexe
Une SCPI investie exclusivement en France distribue des revenus fonciers généralement soumis au barème progressif de l’impôt sur le revenu, auquel peuvent s’ajouter les prélèvements sociaux. Une SCPI exposée à l’étranger peut bénéficier d’un cadre conventionnel plus favorable sur une partie de ses revenus, mais cet avantage n’est ni automatique ni identique pour tous les associés.
La comparaison doit donc porter sur la situation fiscale complète. Examinez la part des revenus provenant de France et de l’étranger, la méthode appliquée par chaque pays, votre taux marginal d’imposition et l’effet éventuel sur vos revenus français. Une distribution nette plus élevée ne suffit pas à établir qu’une SCPI est fiscalement plus avantageuse.
Le régime micro-foncier ou le régime réel peut aussi entrer en ligne de compte lorsque l’investisseur perçoit d’autres revenus fonciers. Le formulaire utilisé et les charges déductibles dépendent alors de l’ensemble du patrimoine immobilier. La société de gestion fournit les données relatives à la SCPI, mais elle ne remplace pas l’analyse de la situation personnelle du contribuable.
Avant de souscrire ou d’arbitrer, comparez la répartition géographique réelle du patrimoine, les informations fiscales délivrées par la société de gestion, votre taux marginal d’imposition et la composition de vos revenus français. En cas de portefeuille diversifié, d’indivision, de démembrement ou de situation internationale personnelle, l’avis d’un professionnel du chiffre permet de sécuriser la déclaration plutôt que de corriger après coup.
- SCPI étrangères : le pays des immeubles détermine votre traitement fiscal - 28 septembre 2026
- Tarif d’une prestation de coach business mentor certified : le prix dépend du cadre de mission - 27 septembre 2026
- SCPI Cristal Rente : 5 % de distribution, mais une liquidité à surveiller - 26 septembre 2026
Articles qui pourraient vous intéresser :
 Déblocage des fonds de succession : comment anticiper les délais, sécuriser vos droits et obtenir votre héritage ?
 Crédit immobilier à La Banque Postale : quels taux, garanties et options pour financer votre projet ?
 Imposition des SCPI : comment choisir le bon régime fiscal pour optimiser votre rendement ?
 Parts sociales Crédit Agricole 2024 : rendement, fiscalité et comparatif face au Livret A