Obligations et PEA : inéligibles en direct, quelles alternatives (ETF synthétique, fonds monétaire) ?
Publié par : Élise Montclar — Rédactrice spécialisée en finance
Vous ne pouvez pas acheter une obligation directement dans un PEA. Ce plan est destiné avant tout aux actions et aux fonds qui respectent ses règles d’éligibilité. Un ETF obligataire classique ne devient pas éligible simplement parce qu’il est coté en Bourse.
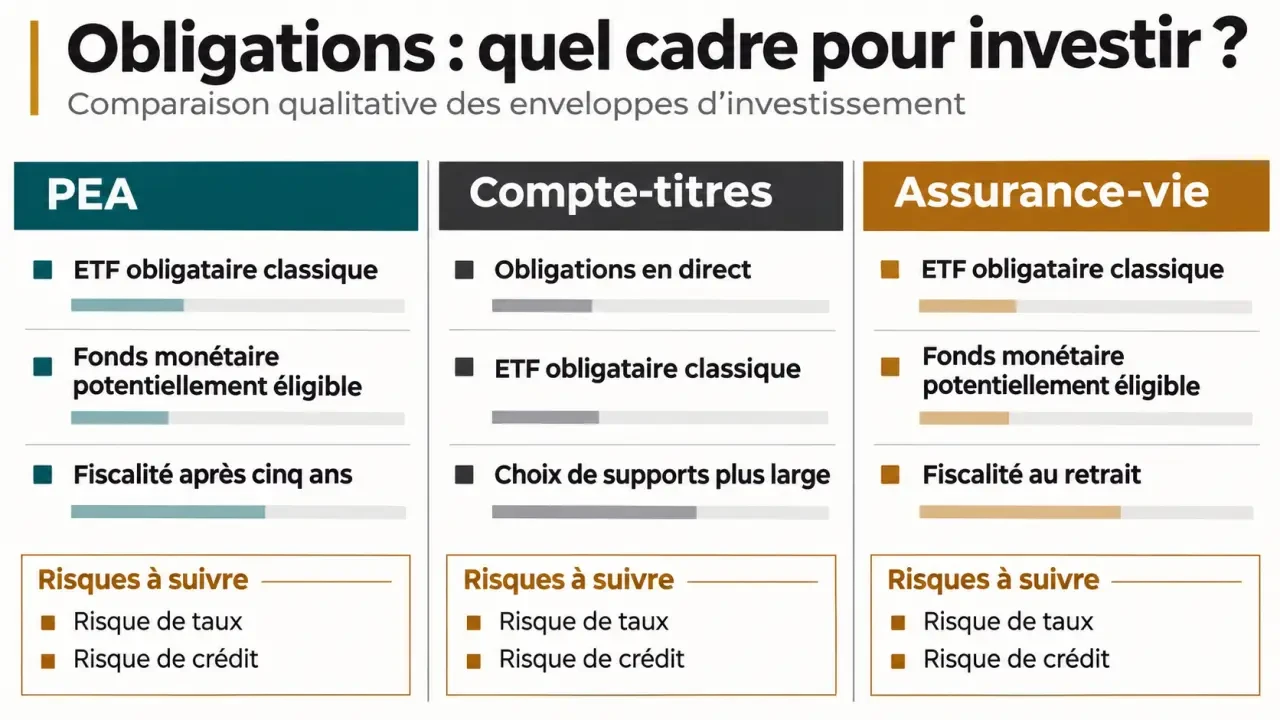
Une exposition aux taux peut parfois être recherchée au moyen d’un fonds synthétique éligible, notamment sur le marché monétaire. Mais un fonds monétaire ne reproduit pas nécessairement les obligations à moyen ou long terme. Pour acheter des obligations en direct ou choisir parmi davantage d’ETF obligataires, le compte-titres et l’assurance-vie offrent généralement plus de possibilités.
Pourquoi les obligations ne sont-elles pas admises en direct dans un PEA ?
Une obligation représente une dette : en l’achetant, vous prêtez à un émetteur, par exemple un État ou une entreprise. Vous pouvez percevoir des intérêts, appelés coupons, puis recevoir le remboursement prévu à l’échéance, sauf notamment en cas de défaut de l’émetteur.
Une action représente au contraire une part du capital d’une entreprise. Le PEA a été conçu pour accueillir des actions et certains fonds investis en actions éligibles. Une obligation, qui est un titre de créance, ne répond pas à cette logique. La règle concerne aussi bien une dette d’État qu’une dette d’entreprise.
Un ETF obligataire classique réunit des obligations et cherche à suivre la performance d’un indice de dettes. Il peut donner accès, en un ordre, à de nombreux émetteurs. Mais le fait qu’il soit un ETF, ou qu’il porte la mention européenne UCITS, ne suffit pas à le rendre admissible au PEA.
Et les obligations convertibles ou les fonds datés ?
Une obligation convertible peut donner accès à des actions suivant des conditions prévues à l’émission. Avant sa conversion, elle reste une obligation : ce n’est donc pas un moyen d’acheter directement une action dans son PEA.
Un fonds daté vise généralement une échéance de placement et investit souvent dans des obligations. Sa date cible ne lui donne pas une éligibilité au PEA. De même, un fonds flexible n’est pas admissible au seul motif qu’il peut détenir des actions : c’est le fonds précis et le respect des règles du plan qui comptent.
ETF synthétique : comment une exposition aux taux peut-elle exister dans un PEA ?
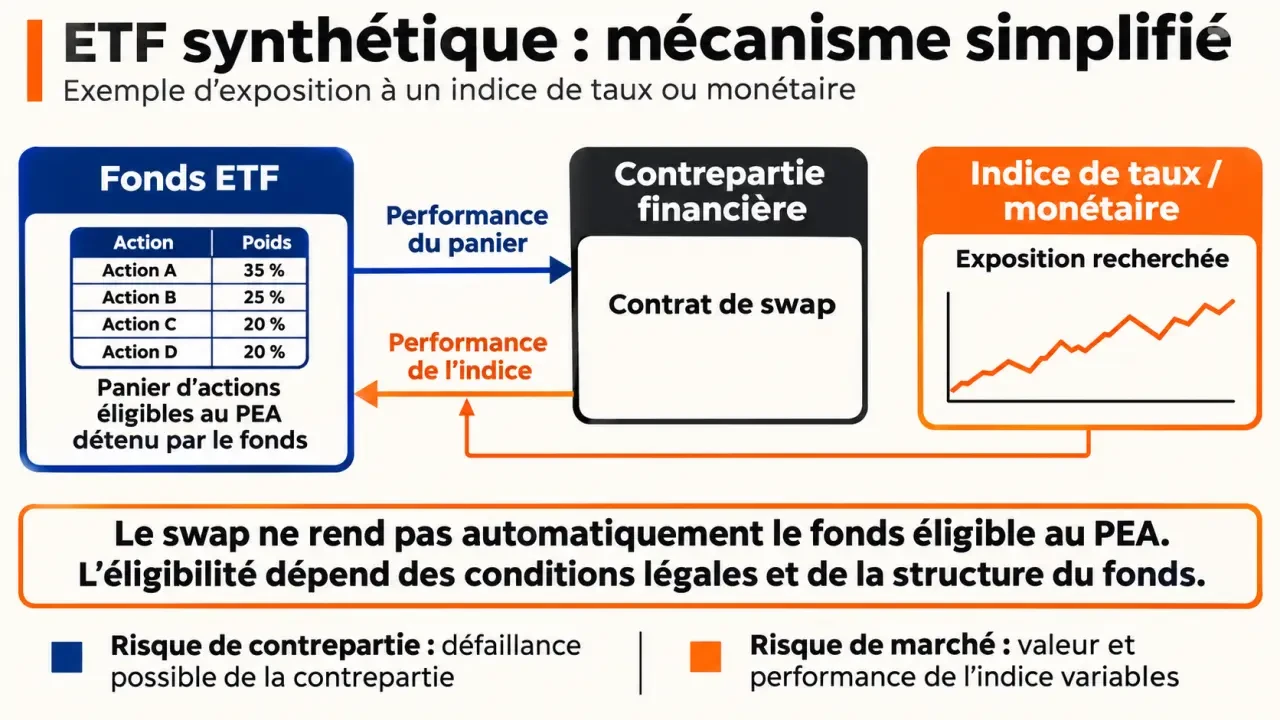
Un ETF à réplication synthétique ne détient pas nécessairement les titres de l’indice dont il recherche la performance. Il peut détenir un panier d’actions et conclure avec une contrepartie financière un swap, c’est-à-dire un contrat d’échange de performance.
En simplifiant, le fonds transmet la performance de son panier à la contrepartie et reçoit en échange celle de l’indice visé, selon les conditions du contrat. Si le fonds remplit les règles du PEA, ce mécanisme peut donner accès à une performance différente de celle de ses actions détenues.
Un swap ne rend pas automatiquement un ETF éligible. Il ne garantit pas non plus qu’un ETF suivant l’indice obligataire que vous recherchez soit disponible dans votre PEA. Le marché propose notamment des expositions monétaires synthétiques ; elles ne remplacent pas systématiquement un portefeuille d’obligations à plusieurs années.
Fonds monétaire, ETF obligataire et fonds en euros : trois usages différents
| Support | Ce qu’il recherche | Risque principal à retenir | Enveloppe à envisager |
|---|---|---|---|
| Fonds monétaire | Une performance liée aux taux de court terme | Une faible baisse reste possible ; le rendement évolue avec les taux | PEA si le fonds précis est éligible, ou autre enveloppe |
| ETF obligataire classique | La performance d’un indice d’obligations | Variation de prix liée aux taux et à la qualité des émetteurs | Compte-titres ou assurance-vie si le contrat le propose |
| Fonds en euros | Une épargne gérée par l’assureur, avec une garantie en capital selon les conditions du contrat | Rendement non connu à l’avance ; effets des frais et conditions contractuelles | Assurance-vie |
Le fonds monétaire peut servir à patienter avant un investissement ou à limiter l’exposition aux actions. Il n’est pas un dépôt bancaire garanti. Son rendement peut baisser quand les taux de court terme baissent, et les frais peuvent peser sur la performance.
L’ETF obligataire prend généralement davantage de risque de variation de prix lorsqu’il suit des obligations à échéance longue. Le fonds en euros répond à une autre logique : sa garantie relève du contrat d’assurance-vie, et non d’une promesse de rendement fixe pour les années à venir.
PEA, compte-titres ou assurance-vie : quelle fiscalité ?
Dans un PEA de plus de cinq ans, les gains retirés bénéficient d’une exonération d’impôt sur le revenu. Ils restent soumis aux prélèvements sociaux. Avant cinq ans, un retrait entraîne en principe la clôture du plan et une imposition des gains, sauf exceptions prévues par les règles du PEA. L’avantage fiscal dépend donc notamment de la date d’ouverture et de celle du retrait.
Dans un compte-titres ordinaire, les coupons, distributions et plus-values sont en principe imposables, notamment au prélèvement forfaitaire unique, avec une option possible pour le barème de l’impôt sur le revenu. Cette enveloppe permet en contrepartie de détenir des obligations en direct et un choix plus large de fonds obligataires.
En assurance-vie, l’imposition intervient lors d’un retrait sur la part correspondant aux gains, avec des règles qui dépendent notamment de l’ancienneté du contrat et des versements. Après huit ans, un abattement annuel sur les gains retirés peut s’appliquer sous conditions. Les prélèvements sociaux et les frais du contrat restent à prendre en compte.
La comparaison ne se limite pas à l’impôt. Un ETF acheté en compte-titres peut entraîner des frais de courtage et des frais internes au fonds. En assurance-vie, des frais de contrat peuvent s’ajouter à ceux du support.
Quels risques présentent les supports obligataires ?
- Risque de taux : quand les taux montent, le prix des obligations déjà émises tend à baisser. À caractéristiques comparables, une obligation lointaine réagit généralement davantage qu’une obligation proche de son échéance.
- Risque de crédit : un émetteur peut rencontrer des difficultés ou ne pas rembourser. Les obligations à haut rendement offrent une rémunération espérée plus élevée en échange d’un risque de défaut accru.
- Risque de change : si les dettes sont libellées dans une autre monnaie que l’euro, les variations de change influencent le résultat, sauf couverture adaptée.
- Risque de contrepartie : dans un fonds synthétique, la contrepartie du swap peut faire défaut. Les garanties et les règles du fonds limitent ce risque sans le faire disparaître nécessairement.
- Risque de marché et de liquidité : le prix de l’ETF fluctue. L’écart entre prix d’achat et prix de vente peut aussi augmenter, notamment lorsque les échanges sont peu actifs.
Un ETF obligataire n’est pas une obligation unique conservée jusqu’à son remboursement. S’il renouvelle les titres de son indice, sa valeur peut varier durablement et il ne promet pas le remboursement de votre mise à une date donnée.
Comment choisir et acheter un support adapté ?
- Définissez votre besoin. Pour garder une somme disponible à court terme, étudiez d’abord les solutions monétaires ou garanties. Pour diversifier des actions sur plusieurs années, une exposition obligataire plus longue peut avoir un rôle, mais elle peut aussi perdre de la valeur.
- Choisissez le type de dette. État ou entreprise, qualité de crédit, devise et échéance influencent le rendement espéré comme les pertes possibles. Un fonds international peut diversifier les émetteurs tout en ajoutant un risque de change.
- Contrôlez l’éligibilité du fonds exact. Dans le PEA, cherchez la mention d’éligibilité sur la fiche et dans le catalogue de l’établissement. Repérez le code du fonds pour ne pas confondre deux parts aux caractéristiques différentes.
- Lisez l’indice et la méthode de réplication. Le nom commercial du fonds ne suffit pas à connaître son exposition : consultez le document d’informations clés et la description de l’indice. Un indice monétaire de court terme ne se comporte pas comme un indice d’obligations d’État à longue échéance. En réplication synthétique, examinez aussi les informations sur le swap et ses garanties.
- Comparez les frais et la négociation. Prenez en compte les frais annuels du fonds, le courtage et l’écart entre achat et vente. Un fonds peu échangé peut coûter plus cher à négocier malgré des frais de gestion attractifs.
- Regardez le traitement des revenus. Une part capitalisante réinvestit les revenus dans le fonds ; une part distributive les verse.
Exemple : vous détenez un PEA investi en actions et souhaitez mettre temporairement une partie de vos liquidités à l’écart des fluctuations boursières. Un support monétaire explicitement éligible peut répondre à cet objectif, sans garantie de capital. Si vous cherchez plutôt une exposition à des obligations d’entreprises sur plusieurs années, un ETF obligataire dans un compte-titres peut offrir un choix plus direct, avec un risque de crédit et de taux à accepter.
Questions fréquentes sur les obligations dans le PEA
Existe-t-il un ETF obligataire universellement éligible au PEA ?
Non. L’éligibilité s’apprécie fonds par fonds. Un ETF synthétique peut offrir une exposition aux taux tout en respectant les règles du PEA, mais il ne faut pas supposer qu’un ETF obligataire classique, ni qu’un indice obligataire particulier, est accessible dans cette enveloppe.
Peut-on conserver des liquidités sans acheter d’obligations ?
Dans un PEA bancaire, les sommes non investies peuvent rester sur le compte espèces associé au plan. Un fonds monétaire éligible constitue une autre possibilité, mais sa valeur et son rendement ne sont pas garantis.
Faut-il quitter son PEA pour diversifier en obligations ?
Non. Vous pouvez conserver votre PEA pour vos placements éligibles et utiliser séparément un compte-titres ou une assurance-vie pour votre poche obligataire.
- Obligations et PEA : inéligibles en direct, quelles alternatives (ETF synthétique, fonds monétaire) ? - 22 novembre 2026
- SCPI Élysées Pierre : rendement, prix et risques à connaître - 21 novembre 2026
- Assurance local commercial en ligne : garanties, critères de prix et devis - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Conseiller en gestion de patrimoine indépendant : 3 critères pour identifier un expert réellement libre
 Assurance vie : 2,5 % ou 7 % de rendement ? Le vrai calcul de votre performance nette
 Optimisation fiscale : définition, différences avec la fraude et limites légales
 Protection juridique Abeille Assurances : numéro, horaires et dossiers à préparer