Leasing immobilier : une location-accession pour préparer son achat sans crédit immédiat
Publié par : Élise Montclar — Rédactrice spécialisée en immobilier
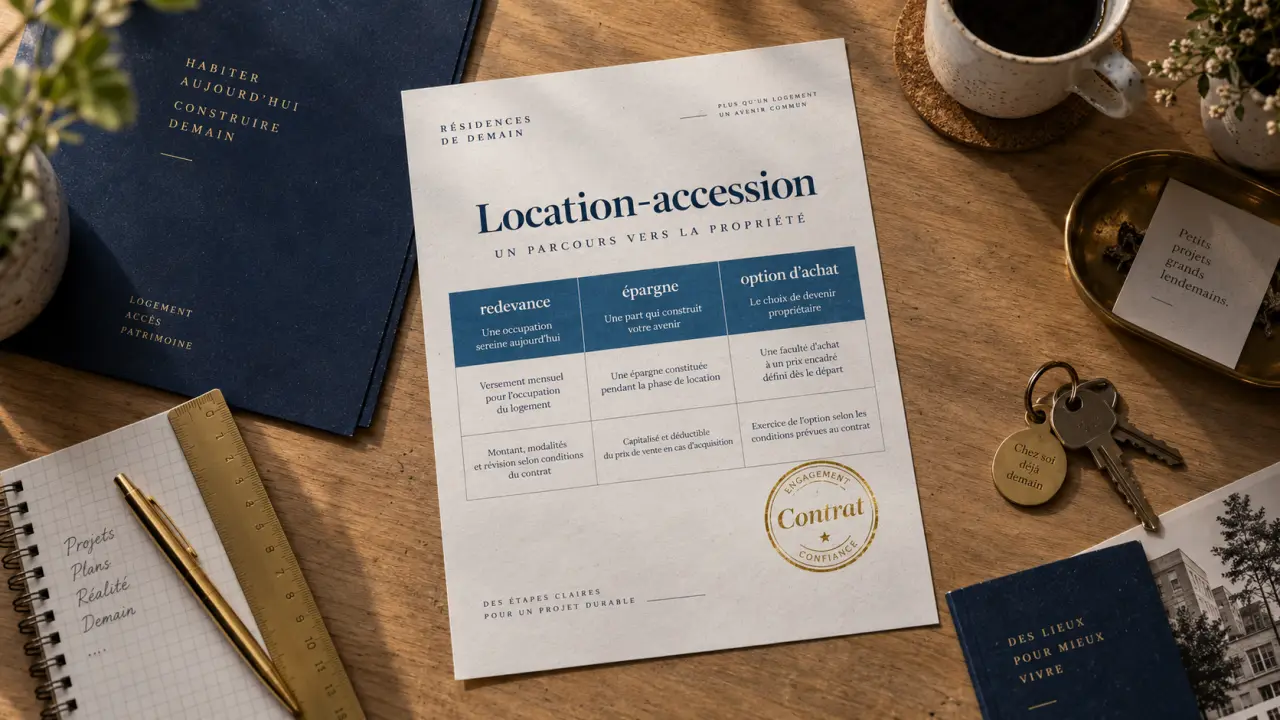
Le leasing immobilier, aussi appelé location-accession, permet d’occuper un logement avant de décider de l’acheter. Pendant la période prévue au contrat, le locataire-accédant verse une redevance qui comprend une part d’occupation et, selon la formule, une part destinée à constituer une épargne. À la fin du bail, il peut lever son option d’achat ou y renoncer. Cette solution peut intéresser les personnes freinées par un apport limité, une situation professionnelle récente ou un refus de crédit immobilier.
Le leasing immobilier repose sur une location avec option d’achat
Dans un leasing immobilier, le propriétaire et le futur acquéreur concluent un contrat qui organise deux étapes : la location du bien, puis son achat éventuel. Le futur acheteur devient un locataire-accédant. Il vit dans le logement sans en être encore propriétaire, tout en disposant d’une possibilité d’acquisition à une date ou dans un délai défini.
Simulateur de redevance et d’épargne en leasing immobilier
Saisissez les données prévues par votre scénario pour obtenir une estimation arithmétique de la redevance et de l’épargne constituée.
Résultats théoriques
Le prix de vente peut être fixé dès la signature. Le ménage connaît ainsi à l’avance le montant à financer s’il choisit d’acheter, ce qui limite l’incertitude liée à une éventuelle hausse des prix sur le marché local. Le contrat précise aussi les conditions de la levée d’option, le montant de la redevance, les sommes immobilisées et les responsabilités de chaque partie.
Location-accession et crédit-bail : des termes proches, des montages à vérifier
Dans le langage courant, le terme leasing immobilier désigne souvent la location-accession. Il peut aussi renvoyer au crédit-bail immobilier, un dispositif fréquemment associé à des opérations professionnelles. Les mécanismes, le statut du bien et les garanties demandées ne sont pas nécessairement identiques. Avant de signer, il faut donc demander la qualification exacte du contrat et ne pas se fier au seul mot « leasing ».
Pour un logement, la logique reste simple : la phase locative donne du temps pour stabiliser le projet, renforcer sa capacité d’épargne et vérifier que le bien convient au quotidien. Elle ne dispense pas de lire attentivement les clauses financières et juridiques, ni de vérifier les conséquences d’une renonciation à l’achat.
Ce que contient la redevance et comment se déroule le parcours
La somme versée chaque mois n’est pas toujours un loyer classique. Elle peut comprendre une fraction correspondant à la jouissance du logement et une fraction acquisitive, affectée à l’épargne du locataire-accédant. Un dépôt de garantie peut aussi être prévu à l’entrée. Son traitement, comme celui de l’épargne constituée, doit être décrit précisément dans le contrat.
Prêt d’accession sociale : conditions et démarches officielles : Consultez les conditions d’éligibilité du PAS, notamment l’obligation d’occuper le logement comme résidence principale.
- Choisir le bien et négocier le cadre : le prix d’achat, la durée, la redevance et l’option d’achat sont définis avant l’entrée dans les lieux.
- Signer un acte encadré : le recours à un notaire permet de sécuriser les engagements, les échéances et la répartition des obligations.
- Occuper le logement : le locataire-accédant paie la redevance et constitue progressivement une épargne selon les modalités prévues.
- Décider à l’échéance : il peut acheter, renoncer ou, si les deux parties l’acceptent, envisager une prolongation du bail.
La période de location peut s’étendre de 15 à 36 mois selon les opérations. Ce délai doit correspondre à l’objectif poursuivi : régulariser une situation bancaire, terminer un crédit en cours, réunir un apport ou confirmer que le logement répond aux besoins de la famille.
La décision finale ne doit pas être improvisée
Lever l’option d’achat implique généralement de financer le solde du prix. Un prêt immobilier peut donc redevenir nécessaire à ce stade. Le leasing ne supprime pas automatiquement le besoin de crédit : il peut surtout repousser la demande de financement pour améliorer le dossier. Il est prudent de faire le point plusieurs mois avant l’échéance sur les revenus, l’endettement, l’épargne disponible et les conditions de prêt envisageables.
Un logement peut sembler parfaitement adapté lors d’une visite, puis révéler ses contraintes à l’usage : bruit à certaines heures, temps de trajet, charges de copropriété, rangement insuffisant ou évolution du quartier. La période d’occupation permet d’observer ces éléments avant de transformer le projet en engagement de long terme. Cet avantage n’a d’intérêt que si la phase locative est utilisée comme un véritable test d’habitation, et non comme une simple attente de financement.
À quels profils le leasing immobilier peut-il convenir ?
Cette solution est particulièrement étudiée par les primo-accédants, les jeunes actifs, les indépendants ou les ménages dont les revenus sont réguliers, mais dont le dossier bancaire n’est pas encore assez solide. Elle peut aussi répondre à une période de transition : fin d’un prêt à la consommation, attente de la vente d’un autre bien, retour à l’emploi ou constitution progressive d’un apport personnel.
Le leasing immobilier peut être envisagé après un refus de crédit, mais il ne valide pas automatiquement le projet. Le propriétaire ou l’opérateur examine aussi la capacité du candidat à payer la redevance et à respecter ses engagements. L’accès dépend également de l’offre disponible, souvent plus rare qu’une location traditionnelle ou qu’un achat classique.
Le PSLA, une piste distincte pour certains ménages
Le prêt social location-accession (PSLA) est une forme spécifique de location-accession, généralement mobilisée dans le cadre de programmes encadrés. Il obéit à ses propres conditions, notamment liées au bien, aux ressources du ménage et à l’opération proposée. Il ne faut pas le confondre avec une offre privée de leasing immobilier. Lorsque cette option est évoquée, il faut vérifier les critères d’éligibilité et les garanties associées.
Les avantages existent, mais les limites doivent être chiffrées
Le principal intérêt est de dissocier l’emménagement de l’achat définitif. Le ménage peut habiter le bien, constituer une épargne et gagner du temps avant de solliciter un crédit. La fixation anticipée du prix apporte aussi de la visibilité. En cas de non-levée de l’option, les modalités de restitution de la part acquisitive doivent être clairement prévues : elles ne se présument jamais.
- Atouts : achat progressif, test réel du logement, prix connu à l’avance, apport potentiellement renforcé et report de la demande de crédit.
- Points de vigilance : offre limitée, frais éventuels, conditions de restitution variables, financement final à anticiper et responsabilités de l’occupant à comprendre.
- Pour le vendeur : le dispositif peut offrir une solution pour un bien difficile à vendre, avec un occupant déjà engagé dans un projet d’acquisition.
Le montant du dépôt de garantie et de la part d’épargne varie selon l’opération. Certaines formules prévoient un dépôt de 3 à 5 % du prix, avec un plafond de 5 % maximum dans certains cadres. Ces repères ne suffisent pas pour comparer deux contrats. Il faut examiner le coût total payé pendant la location, la somme réellement imputée sur le prix et les conséquences financières d’une renonciation.
Leasing immobilier ou prêt classique : choisir selon le moment du projet
| Point de comparaison | Leasing immobilier | Achat avec prêt classique |
|---|---|---|
| Moment de l’achat | Après une période de location et une éventuelle levée d’option | À la signature de l’acquisition |
| Financement bancaire | Souvent différé, mais potentiellement nécessaire à la fin | Central dès le départ |
| Apport | Peut être constitué progressivement | Disponible immédiatement selon les exigences du dossier |
| Prix du bien | Peut être convenu dès le contrat | Négocié puis financé lors de l’achat |
| Possibilité de renoncer | Prévue par les conditions de l’option | Très limitée une fois la vente signée |
Le prêt classique convient lorsque le financement est déjà sécurisé et que le ménage veut devenir propriétaire immédiatement. Le leasing immobilier répond davantage à un besoin de temporisation : il faut du temps pour consolider un dossier ou valider son choix de logement. Dans les deux cas, comparer les mensualités, les frais, l’assurance, les charges et le coût final reste indispensable.
Avant de vous engager, faites relire le contrat, identifiez la part réellement épargnée chaque mois, demandez ce qui se passe en cas d’impayé ou de renonciation, puis calculez le financement restant à trouver. Un leasing immobilier bien compris peut ouvrir une trajectoire vers la propriété. Un contrat mal évalué peut, au contraire, repousser le problème de financement sans le résoudre.
Articles qui pourraient vous intéresser :
 Bail Réel Solidaire : prix réduit, redevance mensuelle et revente encadrée : faut-il vraiment se lancer ?
 Achat de garage : le plafond de 10 % et 3 méthodes pour réduire vos frais de notaire
 Simulateur de frais de notaire : 3 erreurs de calcul qui faussent votre budget immobilier
 Crédit Logement : comment récupérer une partie de vos frais de garantie ?