L’assurance-vie n’est pas entièrement soumise à l’IFI, seule sa part immobilière compte
Publié par : Élise Montclar — Rédactrice spécialisée en finance
Relu, corrigé et validé par : David Legrand — Rédacteur en chef
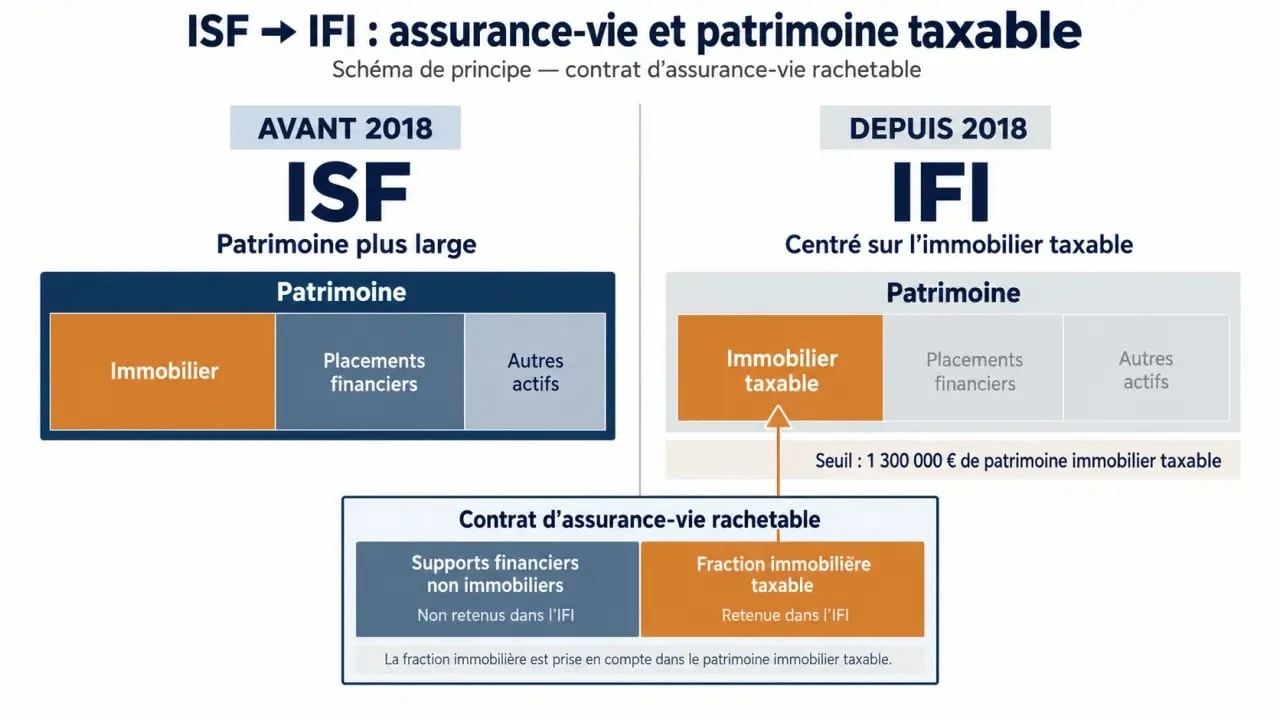
La recherche « ISF et assurance-vie » renvoie aujourd’hui à une règle différente : l’ISF a été remplacé par l’impôt sur la fortune immobilière (IFI) en janvier 2018. Un contrat d’assurance-vie n’a donc pas à être déclaré automatiquement pour sa valeur totale. Pour un contrat rachetable, seule la fraction correspondant à des actifs immobiliers taxables peut entrer dans l’assiette de l’IFI.
Depuis l’ISF, seul le patrimoine immobilier est visé par l’IFI
L’impôt de solidarité sur la fortune (ISF) portait sur un patrimoine plus large, notamment sur certains placements financiers. L’IFI a recentré l’imposition sur les biens et droits immobiliers détenus directement ou indirectement. Les placements financiers ne sont donc pas concernés du seul fait de leur nature.
Quiz : ISF, IFI et assurance-vie
Un foyer fiscal est soumis à l’IFI lorsque la valeur nette de son patrimoine immobilier taxable dépasse 1 300 000 € au 1er janvier de l’année d’imposition. Le calcul s’effectue à l’échelle du foyer fiscal. Les personnes mariées, les partenaires liés par un PACS et les concubins notoires sont en principe imposés ensemble.
Pourquoi l’assurance-vie peut tout de même être concernée
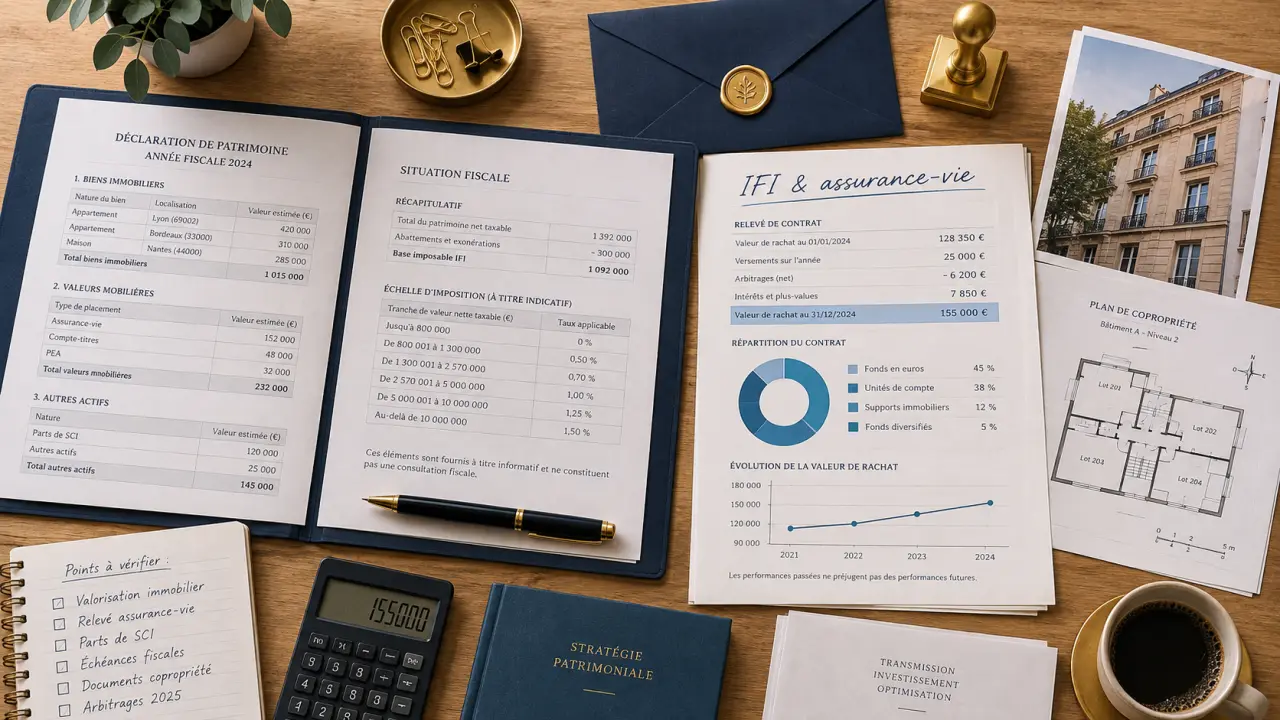
L’assurance-vie est une enveloppe d’investissement. Elle peut accueillir des fonds en euros, des actions, des obligations, des fonds diversifiés ou des supports exposés à l’immobilier. Lorsque le contrat est rachetable, l’IFI peut porter sur la part de sa valeur représentative de biens ou de droits immobiliers taxables.
Le contrat n’est donc pas imposé parce qu’il s’agit d’une assurance-vie. C’est sa composante immobilière éventuelle qui doit être examinée. Deux contrats de même valeur peuvent ainsi recevoir un traitement différent : l’un peut être investi uniquement sur des supports financiers, tandis que l’autre peut comprendre des unités de compte immobilières.
La valeur de rachat est le point de départ du calcul
La valeur de rachat correspond au montant que le souscripteur pourrait, en principe, percevoir en demandant une sortie anticipée du contrat. Pour un contrat rachetable, c’est cette valeur au 1er janvier qui sert de point de départ. Il faut ensuite déterminer la fraction correspondant à des actifs immobiliers imposables.
Ne pas déclarer mécaniquement la totalité de l’épargne
La méthode consiste à identifier la part immobilière des unités de compte, puis à l’appliquer à la valeur de rachat du contrat. Par exemple, un contrat valorisé à 400 000 € n’a pas vocation à être déclaré intégralement à l’IFI si seuls certains supports présentent une exposition immobilière. Seule la fraction taxable doit être retenue.
À l’inverse, le fait que l’épargne soit placée dans une assurance-vie ne suffit pas à l’exclure. Ignorer une exposition immobilière peut conduire à sous-évaluer le patrimoine soumis à l’IFI. Les informations nécessaires figurent généralement dans les relevés annuels de l’assureur ou dans la documentation des supports : allocation du contrat, valeur des unités de compte et fraction représentative de biens et droits immobiliers.
Ces documents doivent être conservés avec les éléments utilisés pour établir la déclaration. Ils permettent de justifier le calcul retenu si la composition du contrat ou la valeur de ses supports doit être vérifiée.
| Situation du contrat | Traitement à examiner pour l’IFI |
|---|---|
| Contrat rachetable investi en supports financiers | En principe, aucune fraction immobilière n’est à déclarer au titre de ce contrat. |
| Contrat rachetable avec des unités de compte immobilières | La fraction de la valeur de rachat correspondant aux actifs immobiliers taxables doit être examinée. |
| Contrat non rachetable | En principe, le contrat n’est pas retenu dans l’assiette de l’IFI, sous réserve de sa situation précise. |
| Rente viagère en cours de service | Les rentes et capitaux versés à l’échéance ne sont en principe pas imposés à l’IFI. |
Contrat rachetable, non rachetable ou temporairement bloqué : les distinctions utiles
Le caractère rachetable du contrat est déterminant. Un contrat rachetable permet au souscripteur de demander un rachat total ou partiel. Sa valeur peut donc être prise en compte selon les règles de l’IFI, à hauteur de la fraction immobilière taxable. À l’inverse, les contrats non rachetables bénéficient en principe d’une exclusion.
IFI : imposition des contrats d’assurance et bons rachetables : Cette fiche officielle précise comment la valeur de rachat des contrats d’assurance rachetables et des bons est prise en compte dans l’assiette de l’IFI.
Le cas des contrats temporairement non rachetables
Une indisponibilité temporaire ne signifie pas nécessairement que le contrat est définitivement dépourvu de faculté de rachat. Certaines situations peuvent limiter ou suspendre les possibilités de sortie pendant une période donnée. Il faut alors vérifier les conditions du contrat, la cause exacte du blocage et la date à laquelle cette situation est appréciée.
Cette vérification est particulièrement utile lorsque l’épargne est investie sur plusieurs supports. Un arbitrage vers un fonds immobilier peut modifier l’exposition à l’IFI sans changer fortement le montant global du contrat. La composition du contrat au 1er janvier doit donc être examinée avec attention, plutôt que de s’appuyer uniquement sur le solde affiché sur un relevé.
Rente viagère et dénouement du contrat
Le traitement change lorsque le contrat est dénoué et qu’il sert une rente viagère. Il ne s’agit plus d’une épargne disponible au moyen d’un rachat. Les rentes et capitaux versés à l’échéance ne sont en principe pas soumis à l’IFI.
Cette règle ne dispense pas le bénéficiaire d’examiner les autres biens immobiliers qu’il détient. Ces biens restent à intégrer à son patrimoine taxable lorsque les conditions d’imposition sont réunies. La situation du contrat et celle du patrimoine immobilier doivent donc être analysées séparément.
Les supports immobiliers ne sont pas tous retenus de la même façon
L’immobilier peut être détenu indirectement par l’intermédiaire d’une société, d’un fonds ou d’une unité de compte. L’assiette de l’IFI peut alors comprendre certaines parts ou actions à hauteur de leur fraction immobilière. Des exclusions existent toutefois selon la nature de l’entité, le niveau de détention et la composition de ses actifs.
La présence du mot « immobilier » dans le nom commercial d’un support ne suffit donc pas à déterminer son traitement fiscal. Un fonds présenté comme immobilier peut réunir plusieurs catégories d’actifs. À l’inverse, un fonds diversifié peut détenir indirectement une quote-part immobilière. La donnée à rechercher est la fraction taxable communiquée pour le support concerné.
Seuils de détention et exclusions à identifier
Certaines détentions minoritaires peuvent être écartées dans des sociétés opérationnelles lorsque le contribuable détient moins de 10 % du capital et des droits de vote. Certains organismes de placement collectif et certains fonds peuvent également être exclus sous conditions, notamment selon leur niveau de détention et la composition de leur actif.
Les sociétés d’investissement immobilier cotées (SIIC) font notamment l’objet d’une exclusion sous le seuil de 5 %. Ces règles ne permettent toutefois pas de conclure à partir du seul support choisi. Les caractéristiques précises de l’investissement et les informations fournies par l’assureur restent nécessaires pour déterminer la part à retenir.
Sécuriser sa déclaration : les vérifications à faire avant de déclarer
La première étape consiste à dresser la liste des contrats détenus par le foyer au 1er janvier. Il faut ensuite distinguer les contrats rachetables, les contrats non rachetables et ceux qui sont en phase de rente. Pour les contrats rachetables, la valeur de rachat et l’exposition immobilière doivent être examinées séparément.
- Vérifiez la valeur du contrat au 1er janvier, et non celle d’une date plus récente.
- Demandez à l’assureur le détail de la fraction immobilière des unités de compte si elle n’apparaît pas clairement sur le relevé.
- Contrôlez les éventuelles dettes déductibles liées aux actifs immobiliers, selon les règles applicables.
- Conservez les relevés, les notices des supports et les calculs utilisés pour déterminer la valeur taxable.
- Examinez séparément les situations de non-résidence, de contrat temporairement bloqué et de rente viagère.
Les non-résidents fiscaux sont principalement concernés par leurs actifs immobiliers situés en France et par certaines détentions indirectes. Les règles de rattachement et les conventions fiscales peuvent toutefois modifier l’analyse. Le domicile fiscal doit donc être pris en compte avant de finaliser la déclaration.
Les primes versées après 70 ans, la date de souscription ou un contrat de capitalisation peuvent également soulever des questions distinctes selon la situation patrimoniale. Ces éléments ne permettent pas, à eux seuls, de déterminer la fraction immobilière taxable d’une assurance-vie. Ils doivent être examinés avec les caractéristiques du contrat et des supports détenus.
L’assurance-vie n’est donc pas un moyen automatique d’écarter l’IFI. Un contrat investi dans des actifs non immobiliers peut ne pas entrer dans l’assiette, tandis qu’un contrat comprenant des unités de compte immobilières peut y être retenu pour une fraction de sa valeur de rachat. En cas de patrimoine important, de supports complexes ou de doute sur le calcul, l’avis d’un professionnel du conseil fiscal peut aider à sécuriser la déclaration.
- L’assurance-vie n’est pas entièrement soumise à l’IFI, seule sa part immobilière compte - 1 octobre 2026
- Cabinet independent executive search : quand la discrétion sécurise un recrutement de dirigeant - 30 septembre 2026
- La reconversion vers le notariat est possible, à condition de choisir la bonne voie - 29 septembre 2026
Articles qui pourraient vous intéresser :
 Immediate i600 folex : avis, fonctionnement et guide d’utilisation complet
 PER Linxea Spirit : 0,50 % de frais, 700 supports et une fiscalité optimisée
 Succession après le décès du père : protéger la mère et organiser la répartition
 Banque de France et ACPR : ce qu’elle contrôle, protège et ne peut pas régler