Donation de parts de SCPI : transmettre le capital tout en conservant les revenus
Publié par : Élise Montclar — Rédactrice spécialisée en immobilier
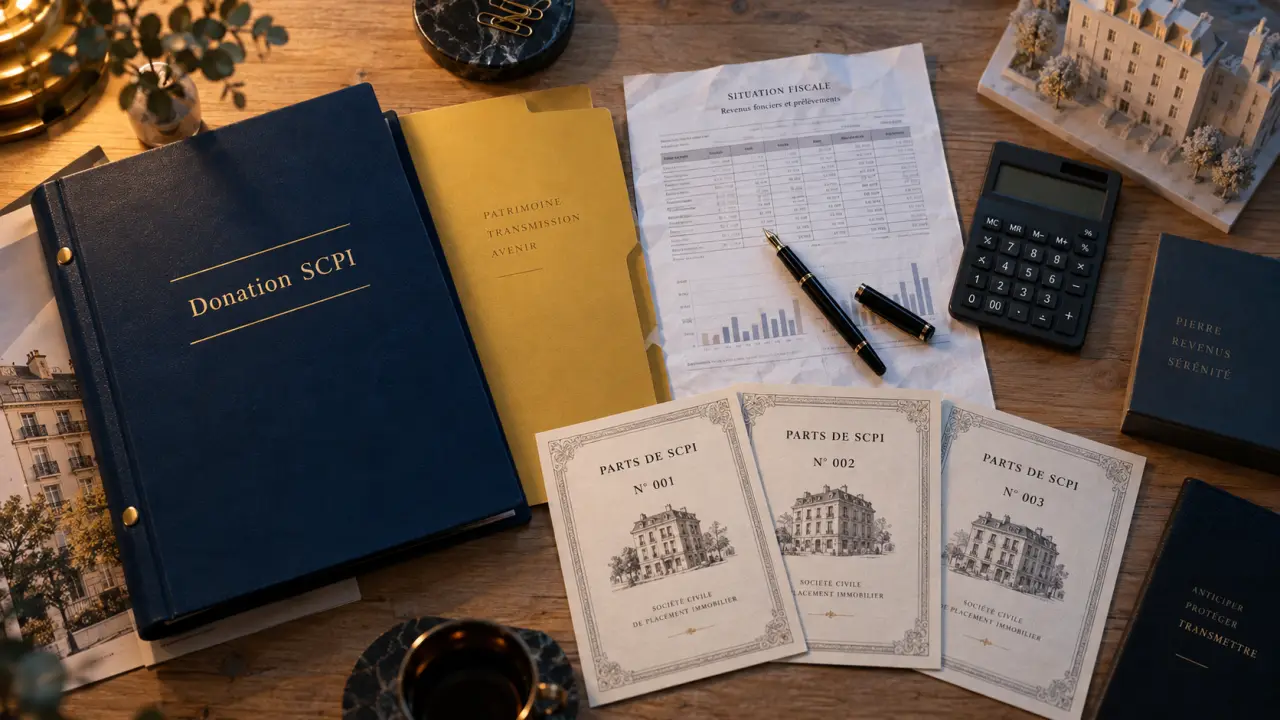
Donner des parts de SCPI permet de transmettre un patrimoine immobilier sans vendre un bien, le diviser matériellement ou gérer directement des locataires. L’opération peut profiter à un enfant, un petit-enfant ou un autre proche, en pleine propriété ou avec réserve d’usufruit. Le choix du montage détermine les revenus versés, la valeur taxable et l’équilibre entre les héritiers.
Des parts de SCPI peuvent-elles être données ?
Une SCPI, ou société civile de placement immobilier, détient un parc d’immeubles financé par ses investisseurs. Le porteur possède des parts sociales, et non un appartement précis. Ces parts peuvent être transmises de son vivant, en totalité ou pour une fraction seulement, sous réserve des règles prévues par les statuts de la SCPI et des modalités fixées par sa société de gestion.
Cette divisibilité des parts facilite la répartition du patrimoine. Un parent qui détient 20 parts valorisées 1 000 euros chacune peut, par exemple, en donner 10 à chacun de ses deux enfants. La répartition est souvent plus simple que celle d’un immeuble détenu en direct, qui peut créer une indivision difficile à administrer ou conduire à une vente ultérieure.
SCPI de rendement et SCPI fiscales : une vigilance différente
Les parts de SCPI de rendement peuvent convenir à une donation, car elles peuvent procurer des revenus distribués et leur gestion reste déléguée. Ces revenus ne sont toutefois pas garantis. La valeur des parts peut évoluer à la hausse comme à la baisse, et leur revente dépend des conditions de liquidité du marché.
Une SCPI fiscale demande davantage de prudence. L’avantage fiscal initial peut être lié à un engagement de conservation. Une donation réalisée avant son terme peut donc avoir des conséquences sur cet avantage. Avant toute transmission, il faut vérifier la documentation de la SCPI, la situation de la souscription et les conditions applicables auprès de la société de gestion.
Choisir entre pleine propriété et donation démembrée
Le premier arbitrage consiste à déterminer si le donateur souhaite transmettre immédiatement tous les droits attachés aux parts ou seulement la nue-propriété. Le démembrement sépare le capital des revenus : l’usufruitier perçoit les distributions, tandis que le nu-propriétaire détient le droit de devenir pleinement propriétaire à l’extinction de l’usufruit.
| Solution | Revenus après la donation | Position du donateur | Intérêt principal |
|---|---|---|---|
| Pleine propriété | Perçus par le donataire | Ne conserve plus de droits sur les parts | Transmission immédiate et simple |
| Nue-propriété avec usufruit conservé | Perçus par l’usufruitier | Conserve les revenus pendant sa vie | Réduire la base taxable tout en préservant des ressources |
| Usufruit donné | Perçus par le donataire usufruitier | Conserve la nue-propriété | Organiser temporairement des revenus pour un proche |
La nue-propriété pour transmettre sans renoncer aux distributions
La donation de nue-propriété est souvent envisagée lorsque le donateur souhaite conserver des revenus complémentaires. Au décès de l’usufruitier, le nu-propriétaire retrouve la pleine propriété sans nouvelle taxation au titre de cette réunion, dans le cadre d’un démembrement viager. La valeur imposable donnée au départ correspond alors à celle de la nue-propriété, déterminée notamment selon l’âge de l’usufruitier par le barème fiscal de l’article 669 du CGI.
Ce montage sépare les flux de revenus et la propriété future du capital. Il faut donc examiner plusieurs points avant de le retenir : la régularité attendue des distributions, les besoins de trésorerie du donateur, les règles de vote attachées aux parts et la durée pendant laquelle il souhaite conserver l’usufruit. Les revenus de SCPI restent variables et leur montant ne peut pas être considéré comme garanti.
Fiscalité : abattements, valeur taxable et droits de donation
La donation de parts de SCPI est imposée selon le lien de parenté et la valeur transmise. En ligne directe, chaque parent peut transmettre à chaque enfant jusqu’à 100 000 euros sans droits de donation. L’abattement se renouvelle tous les 15 ans. Entre un grand-parent et un petit-enfant, l’abattement est de 31 865 euros, également renouvelable tous les 15 ans.
Lorsque la valeur taxable dépasse l’abattement disponible, les droits en ligne directe sont calculés selon un barème progressif.
| Part taxable après abattement | Taux applicable |
|---|---|
| Jusqu’à 8 072 euros | 5 % |
| De 8 073 à 12 109 euros | 10 % |
| De 12 110 à 15 932 euros | 15 % |
| De 15 933 à 552 324 euros | 20 % |
| De 552 325 à 902 838 euros | 30 % |
| De 902 839 à 1 805 677 euros | 40 % |
| Au-delà de 1 805 677 euros | 45 % |
Exemple d’une donation de nue-propriété à deux enfants
Supposons qu’un usufruitier de 67 ans donne à ses deux enfants des parts de SCPI d’une valeur totale de 350 000 euros. Dans cet exemple, le barème retient une valeur de nue-propriété de 60 %, soit 210 000 euros. Chaque enfant reçoit donc 105 000 euros de nue-propriété.
Après application de l’abattement de 100 000 euros, la part taxable s’élève à 5 000 euros par enfant. Au taux de 5 %, les droits atteignent 250 euros par enfant, soit 500 euros au total, hors frais d’acte et éventuels frais de dossier.
La valeur retenue doit correspondre à celle des parts au jour de la donation. Il faut aussi tenir compte des donations antérieures : un abattement déjà utilisé au cours des 15 dernières années réduit l’abattement encore disponible. Le montant finalement dû dépend donc du lien familial, de la valeur transmise et de l’historique des donations.
Donation simple ou donation-partage : penser à l’équité familiale
La donation simple transmet des parts à un ou plusieurs bénéficiaires sans organiser nécessairement l’ensemble de la répartition familiale. Lors de la succession, elle peut devoir être prise en compte pour vérifier le respect de la réserve héréditaire, c’est-à-dire la part minimale revenant aux héritiers réservataires. La valeur des biens et les règles de rapport peuvent alors devenir un sujet sensible entre les enfants.
La donation-partage permet d’attribuer et de répartir les biens entre les héritiers concernés dès la transmission. Lorsqu’elle est correctement structurée, elle aide à fixer les lots et à limiter les désaccords futurs sur leur valorisation. Les parts de SCPI s’y prêtent, car il est possible de constituer des lots distincts sans découper un actif immobilier physique.
Le choix dépend aussi du régime matrimonial et de la propriété des parts. Si elles appartiennent aux deux époux, si elles sont propres à l’un d’eux ou si la famille est recomposée, l’analyse civile devient essentielle. La donation doit préserver la protection du conjoint, la réserve des enfants et l’équilibre recherché entre les bénéficiaires.
Formalités, intervenants et coûts à prévoir
Une transmission de parts doit être sécurisée sur les plans civil, fiscal et opérationnel. Le notaire vérifie la capacité du donateur, le statut des parts, leur valorisation, les droits des héritiers et la rédaction de l’acte. L’acte notarié est indispensable pour une donation-partage. Il est aussi fortement recommandé lorsque l’opération comporte un démembrement, plusieurs donataires ou une situation familiale complexe.
La donation manuelle est parfois envisagée pour des parts sociales. Elle doit alors être déclarée au moyen du formulaire n°2735 dans le mois suivant la donation auprès du service compétent. Cette démarche ne dispense pas de vérifier les statuts ni les exigences de la société de gestion. Celle-ci doit enregistrer le changement de titulaire dans le registre des porteurs et peut demander des justificatifs, un acte ou des frais de dossier.
- Relevé de détention et valeur des parts fournis par la société de gestion ;
- Pièces d’identité, livret de famille et informations sur les donations antérieures ;
- Justificatifs relatifs au régime matrimonial et à l’origine des fonds si nécessaire ;
- Coordonnées complètes des donataires et choix entre pleine propriété, usufruit ou nue-propriété ;
- Vérification des contraintes propres aux SCPI fiscales.
Le coût global peut comprendre les droits de donation, les émoluments et débours du notaire, ainsi que d’éventuels frais de traitement de la société de gestion. Les émoluments indiqués sont notamment de 5,80 % jusqu’à 6 500 euros, 2,39 % de 6 501 à 17 000 euros, 1,60 % de 17 001 à 60 000 euros et 1,20 % au-delà.
Une préparation avec le notaire et, si nécessaire, un conseiller en gestion de patrimoine permet de comparer le gain fiscal recherché avec les besoins de revenus, la situation au regard de l’IFI et le projet successoral. La valorisation des parts, le choix du démembrement et la répartition entre les donataires doivent être examinés ensemble pour éviter une transmission déséquilibrée.
- Rentabilité immobilière : le prévisionnel chiffré qui évite la mauvaise surprise en trésorerie - 15 octobre 2026
- Donation de parts de SCPI : transmettre le capital tout en conservant les revenus - 15 octobre 2026
- PEA Caisse d’Épargne : les frais qui alourdissent les petits ordres de 500 € - 14 octobre 2026
Articles qui pourraient vous intéresser :
 Maison aux comores : prix, construction et conseils pour réussir votre projet
 Frais de notaire : 3 leviers légaux pour économiser plusieurs milliers d’euros
 Vente locative : le guide pour devenir propriétaire sans apport immédiat
 Délai entre offre d’achat et compromis : 2 semaines en moyenne et leviers pour accélérer