Investir 50 000 euros : quatre poches pour protéger son capital et financer ses projets
Publié par : Élise Montclar — Rédactrice spécialisée en finance
Investir 50 000 euros demande moins de chercher « le » meilleur placement que d’organiser son argent selon ses échéances, votre niveau de risque acceptable et vos projets. Une somme de cette taille permet une diversification réelle, à condition de ne pas la placer en bloc sur un seul support ni d’immobiliser une épargne dont vous pourriez avoir besoin rapidement.
Commencer par protéger ce dont vous pourriez avoir besoin
Avant d’investir, distinguez votre patrimoine disponible de votre capital réellement investissable. Les 50 000 euros ne doivent pas inclure une réserve destinée à payer des dépenses imprévues, un déménagement, des travaux imminents ou une baisse temporaire de revenus. L’argent placé sur des supports exposés aux marchés ou à l’immobilier doit pouvoir rester investi assez longtemps.
Comprendre les rendements et les risques des placements : Ce guide officiel de l’AMF vous aide à comparer le rendement et le niveau de risque des principaux placements financiers.
Conserver une épargne de précaution accessible
Une épargne de sécurité sert à éviter de vendre un investissement au mauvais moment. Son montant dépend de la stabilité de vos revenus, de votre situation familiale, de vos charges fixes et de vos projets proches. Elle doit rester disponible, sans risque de perte en capital et sans délai de récupération important. Si les 50 000 euros constituent l’essentiel de votre épargne, cette étape passe avant toute recherche de rendement.
Donner une échéance à chaque euro
Un apport immobilier prévu dans deux ans, le financement d’études ou le lancement d’une activité ne se gèrent pas comme un projet de retraite. Pour les objectifs à court terme, la priorité est la disponibilité du capital. Pour une échéance plus lointaine, vous pouvez envisager davantage de volatilité, car vous disposez de temps pour traverser les phases de baisse. Cette règle simple évite de confondre argent à protéger et argent à faire fructifier.
Répartir les 50 000 euros en quatre poches cohérentes
Une allocation n’est pas une recette universelle : elle traduit vos priorités. Découper votre budget en poches permet néanmoins de construire un ensemble lisible et de limiter la dépendance à un seul scénario économique. Chaque poche doit avoir un objectif, un horizon et un niveau de risque adaptés.
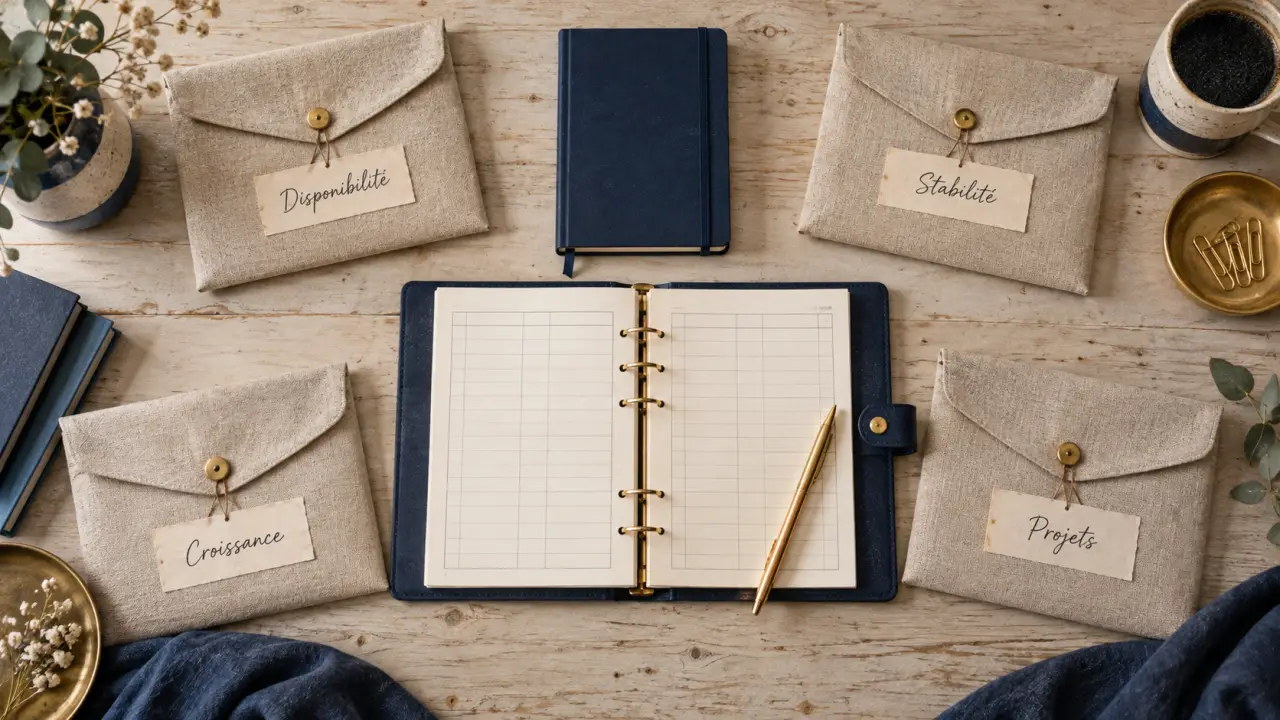
| Poche | Rôle | Horizon habituel |
|---|---|---|
| Disponibilité | Faire face aux besoins imprévus et aux projets proches | Court terme |
| Stabilité | Réduire les variations du patrimoine | Court à moyen terme |
| Croissance | Rechercher une progression du capital sur la durée | Long terme |
| Projets ciblés | Financer un objectif précis ou une opportunité choisie | Variable |
Une poche de croissance diversifiée
Pour un horizon long, les actions peuvent offrir un potentiel de croissance supérieur, avec un risque de baisse parfois marqué. Plutôt que de sélectionner quelques titres dont l’évolution dépend d’entreprises précises, certains épargnants privilégient des fonds ou ETF diversifiés. Ils donnent accès à plusieurs zones géographiques, secteurs et sociétés. Cette diversification ne supprime pas le risque de marché, mais elle réduit le poids d’un mauvais choix individuel.
Une poche de stabilité pour ne pas subir la volatilité
La partie stable peut regrouper des supports peu fluctuants ou des placements obligataires adaptés à votre horizon et à votre tolérance au risque. Son rôle n’est pas nécessairement de produire la performance la plus élevée : elle apporte de la liquidité et de la stabilité. Elle peut aussi servir à alimenter progressivement la poche de croissance lorsque les marchés reculent, sans avoir à vendre les investissements déjà détenus.
Imaginez votre patrimoine comme une image observée à travers une lentille : si vous zoomez uniquement sur le rendement annoncé, vous pouvez perdre de vue le cadrage général. La netteté vient de la profondeur de champ : échéance, liquidité, fiscalité, risque de perte et capacité à patienter doivent apparaître ensemble. Un placement séduisant isolément peut devenir inadapté s’il brouille l’ensemble de votre projet.
Choisir l’enveloppe avant de choisir le produit
Investir 50 000 euros ne consiste pas uniquement à sélectionner des actifs. L’enveloppe de détention peut influencer la disponibilité des fonds, les frais, la transmission et la fiscalité. Il est donc utile de comparer les règles applicables avant d’acheter un fonds, des actions ou une part de société immobilière.
Les comptes et contrats répondent à des usages différents
Un compte-titres permet généralement d’accéder à un univers d’investissement étendu, mais son traitement fiscal et ses frais varient selon l’établissement. Le plan d’épargne en actions répond à des règles propres et s’inscrit souvent dans une logique de détention longue. L’assurance-vie peut accueillir différents supports au sein d’un même contrat et offre un cadre particulier pour la désignation des bénéficiaires. Ces enveloppes ne sont pas interchangeables : le bon choix dépend de votre objectif et de votre situation.
Ne pas oublier les frais et la fiscalité
Les frais de gestion, d’entrée, d’arbitrage ou de courtage diminuent la performance nette, parfois de façon discrète mais durable. Vérifiez également la fiscalité des revenus et des plus-values, ainsi que les conditions de retrait. Comparer deux placements sur leur seul rendement brut est insuffisant. La question utile est simple : combien reste-t-il réellement après les frais, les impôts éventuels et les contraintes de disponibilité ?
Entrer progressivement ou investir immédiatement : décider sans improviser
Placer 50 000 euros en une fois peut être cohérent si votre allocation est définie, votre horizon long et votre capacité à supporter les fluctuations solide. Investir progressivement peut, à l’inverse, être plus confortable psychologiquement si vous redoutez d’entrer juste avant une baisse. Cette seconde approche ne garantit pas une meilleure performance : elle répartit simplement le risque lié au moment d’entrée.
Prévoir un calendrier d’investissement réaliste
Si vous choisissez d’étaler vos investissements, fixez une règle claire : un montant, une fréquence et une date de fin. Par exemple, la somme destinée aux supports dynamiques peut être déployée par fractions régulières pendant plusieurs mois, tandis que la réserve de sécurité reste intacte. Sans calendrier, l’attente se transforme facilement en inertie et l’argent reste durablement sans affectation par crainte de mal faire.
Éviter les décisions dictées par l’actualité
Les annonces économiques, les performances spectaculaires d’un secteur ou les recommandations relayées sur les réseaux sociaux poussent souvent à agir trop vite. Une décision d’investissement devrait résister à trois questions : comprenez-vous le support, acceptez-vous son risque de perte et pouvez-vous conserver votre position si sa valeur baisse ? Si l’une des réponses est non, réduisez l’exposition ou abstenez-vous.
Faire vivre l’allocation sans la transformer chaque mois
Une stratégie n’est utile que si elle peut être tenue. Notez la répartition retenue, l’objectif de chaque poche et les circonstances qui justifieraient un changement : évolution des revenus, projet immobilier, naissance, retraite proche ou modification durable de votre tolérance au risque.
- Vérifiez périodiquement que votre épargne de précaution reste suffisante.
- Contrôlez les frais et la répartition réelle de vos placements.
- Rééquilibrez si une poche prend une place excessive après une forte hausse ou une forte baisse.
- Évitez de modifier votre stratégie à chaque mouvement de marché.
- En cas de situation patrimoniale complexe, demandez un avis personnalisé à un professionnel compétent.
La meilleure manière d’investir 50 000 euros reste celle qui laisse votre budget quotidien serein, correspond à vos échéances et vous permet de rester investi assez longtemps. La diversification, la maîtrise des frais et une allocation compréhensible sont souvent plus utiles qu’une promesse de rendement rapide.
Articles qui pourraient vous intéresser :
 Crédit à l’étranger pour les Français : banques, conditions et risques réels
 Prélèvement forfaitaire ou barème de l’impôt : le seuil de 11 % qui change tout pour votre épargne
 Défiscalisation en SCPI : 4 leviers pour réduire vos impôts sans contraintes de gestion
 Placement à 10 % par an : les stratégies réelles pour booster votre épargne