Devenir banquier sans bac+5 : jusqu’où peut-on vraiment aller ?
Publié par : Élise Montclar — Rédactrice spécialisée en éducation & Emploi
Près de 370 000 personnes travaillent aujourd’hui dans le secteur bancaire, et les établissements ont recruté plus de 21 000 collaborateurs sur une seule année récente, dont la moitié avait moins de 30 ans. Ce chiffre résume une réalité souvent mal comprise : la banque n’exige pas systématiquement un diplôme long, mais le niveau d’études détermine largement le poste accessible, le salaire et la vitesse d’évolution. Entre le BTS Banque en deux ans et un master en cinq ans, les trajectoires ne mènent pas aux mêmes fonctions, et il vaut mieux le savoir avant de choisir sa voie.
Le métier de banquier, derrière un intitulé qui cache plusieurs réalités
Dans le langage courant, « banquier » désigne aussi bien un conseiller clientèle en agence qu’un chargé d’affaires auprès des entreprises ou un spécialiste de la banque d’investissement à Paris ou à Londres. Ces métiers partagent un socle commun : accompagner des particuliers, des professionnels ou des entreprises dans leurs besoins financiers. Au quotidien, cela recouvre l’accueil et le suivi des clients, la gestion d’un portefeuille de comptes, l’ouverture de produits bancaires, l’analyse de la situation financière d’un demandeur de crédit, la négociation de taux ou de découverts, et la vente de produits d’épargne ou de placement.
Des intitulés de poste à ne pas confondre
Le conseiller bancaire ou chargé de clientèle particuliers s’occupe en général d’un portefeuille de 100 à 700 comptes selon la taille de l’agence et le profil des clients. Le chargé d’affaires s’adresse davantage aux professionnels et aux petites entreprises, avec une dimension d’analyse de risque plus poussée. Le banquier privé, lui, gère le patrimoine de clients fortunés : fiscalité, transmission, arbitrages d’investissement. Enfin, le banquier d’affaires ou d’investissement intervient sur des opérations de haut vol, fusions-acquisitions, levées de fonds, introductions en bourse, pour le compte de grandes entreprises. Ces quatre profils n’ont ni le même quotidien, ni le même niveau de diplôme requis, ni la même rémunération.
Où exerce-t-on concrètement ?
L’agence de proximité reste le cadre de travail le plus répandu, mais ce n’est pas le seul. Les sièges sociaux regroupent les fonctions d’analyse, de gestion des risques et de pilotage commercial. Les banques d’affaires et les sociétés de gestion, souvent implantées dans les grandes places financières, recrutent des profils plus pointus en finance de marché. Un même parcours d’études peut déboucher sur des environnements de travail très différents, du guichet d’agence à la salle de marché.
Quelles études pour devenir banquier, du bac+2 au bac+5
Le secteur bancaire se distingue par une accessibilité réelle dès le bac+2, à condition d’accepter que le niveau de diplôme conditionne directement le type de poste visé. C’est l’un des rares secteurs où une formation courte et professionnalisante permet une insertion rapide, tout en laissant la porte ouverte à une poursuite d’études.
Devenir banquier en deux ans avec le BTS Banque
Le BTS Banque, conseiller de clientèle est une formation de deux ans entièrement tournée vers la relation bancaire : techniques de vente, réglementation, produits d’épargne et de crédit, gestion de la relation client. Il permet d’accéder directement à un poste de conseiller clientèle en agence. Ce diplôme attire des profils variés : une part importante des étudiants inscrits en BTS Banque vient d’un bac STMG, et une proportion non négligeable arrive d’un bac professionnel, ce qui confirme que la filière n’est pas réservée aux élèves issus d’un parcours général.
Poursuivre en trois ans : licence professionnelle, bachelor ou BUT
Après un bac+2 ou directement après le bac, les parcours en trois ans, licence professionnelle Assurance Banque Finance, bachelor spécialisé ou BUT, apportent une spécialisation plus poussée et une meilleure maîtrise des produits financiers. Ils ouvrent l’accès à des postes de conseiller clientèle professionnels, voire à des premières responsabilités commerciales, tout en gardant la possibilité de continuer vers un master.
Atteindre les postes à responsabilité avec un bac+5
Pour viser la gestion de grands comptes, l’analyse de crédit corporate, la gestion de patrimoine ou la banque d’affaires, un master (Monnaie Banque Finance, finance d’entreprise, MSc finance) devient la norme. Une partie significative des offres d’emploi destinées aux banquiers, de l’ordre de 60 % selon les constats du secteur, seraient aujourd’hui pourvues par des candidats titulaires d’un bac+5. Ce niveau d’études s’accompagne souvent d’une certification professionnelle complémentaire, comme celle délivrée par l’AMF, qui atteste d’une connaissance des marchés financiers et renforce la crédibilité auprès des recruteurs.
Quel bac choisir avant de se lancer dans la banque
Il n’existe pas de bac obligatoire pour accéder aux études bancaires, mais certains profils s’y retrouvent plus naturellement. Le bac STMG, avec ses enseignements de gestion, de droit et d’économie, prépare directement aux attendus du BTS Banque. Un bac général avec une spécialité mathématiques ou sciences économiques et sociales convient bien aux parcours visant un bac+5, où l’aisance avec les chiffres et le raisonnement analytique pèsent davantage. Le bac professionnel, notamment dans le domaine commercial, reste une voie d’entrée possible vers le BTS, à condition de combler certains écarts méthodologiques en début de formation. Dans tous les cas, l’essentiel est de montrer un intérêt réel pour l’économie, la gestion et le contact avec la clientèle.
Les compétences qui font la différence sur le terrain
Au-delà du diplôme, le métier demande un équilibre entre rigueur technique et aisance relationnelle. Un bon conseiller sait lire un bilan, évaluer une capacité de remboursement et appliquer une veille réglementaire constante, mais il doit aussi savoir écouter, négocier et rassurer un client inquiet pour ses finances.
Des compétences techniques et analytiques
L’analyse du risque crédit, la compréhension des produits financiers et la maîtrise des outils de gestion de portefeuille forment le socle technique du métier. Ces compétences s’affinent avec l’expérience et se spécialisent selon le poste : un analyste crédit corporate ne manipule pas les mêmes grilles de lecture qu’un conseiller en gestion de patrimoine.
Des qualités humaines tout aussi déterminantes
La rigueur, l’organisation et la résistance au stress sont indispensables face aux objectifs commerciaux et aux échéances réglementaires. S’ajoutent une vraie capacité de négociation, de l’écoute et une bonne dose de psychologie pour comprendre les besoins implicites d’un client. Un conseiller trop technique et peu à l’écoute perd en fidélisation, tandis qu’un profil très relationnel mais imprécis dans l’analyse du risque prend des décisions fragiles. Les banques recherchent cet équilibre plus qu’une compétence isolée poussée à l’extrême.
Salaire, alternance et évolution de carrière dans la banque
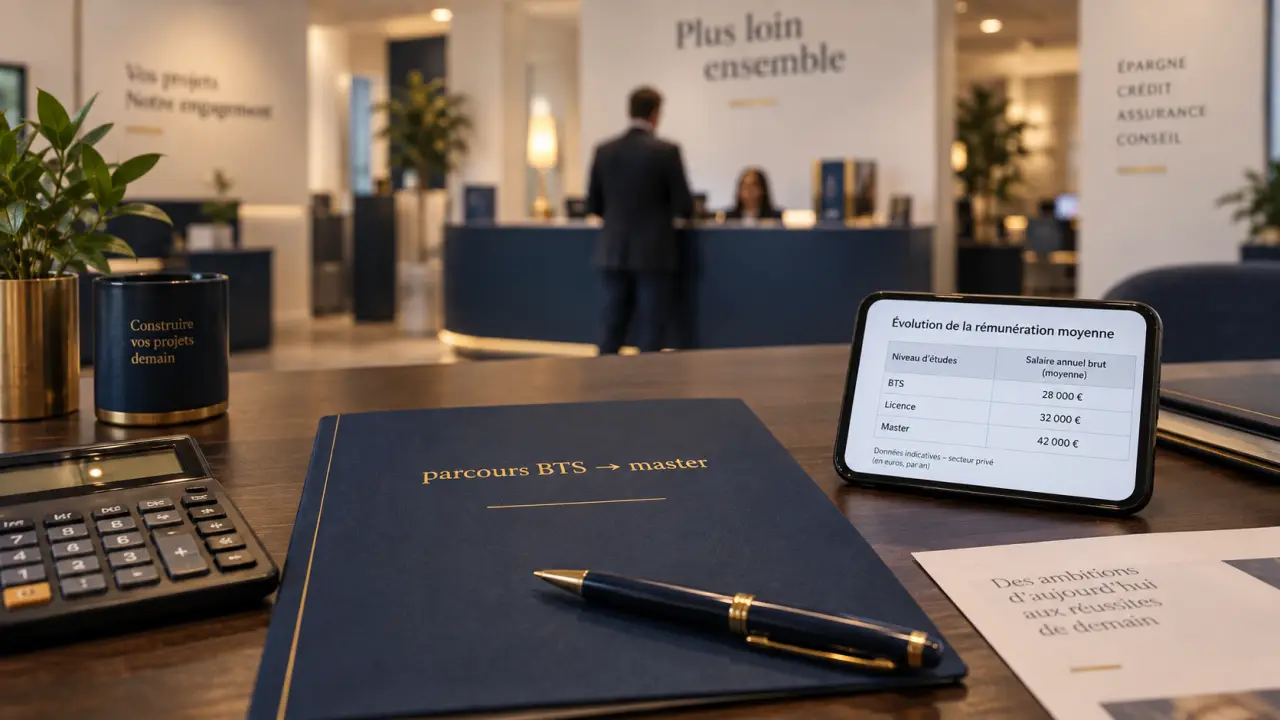
La rémunération dans le secteur bancaire suit une progression assez lisible, articulée autour du niveau de diplôme, de la spécialisation et de l’expérience, avec presque toujours une part fixe complétée par une part variable liée à la performance commerciale.
Ce que l’on peut attendre en début et en fin de carrière
Un jeune diplômé bac+3 ou bac+5 démarre en général autour de 2 400 euros brut mensuels, soit environ 28 000 euros brut annuels pour un poste de conseiller clientèle débutant. Avec l’expérience et la spécialisation, notamment en gestion de patrimoine ou en banque d’affaires, les rémunérations progressent nettement : un banquier senior peut atteindre un salaire moyen annoncé autour de 75 000 euros brut annuels, soit environ 6 250 euros brut par mois, et un banquier privé expérimenté peut dépasser les 100 000 euros brut annuels. La part variable, souvent comprise entre 5 % et 20 % du salaire fixe, et un éventuel 13e ou 14e mois, viennent compléter ce socle.
L’alternance comme porte d’entrée privilégiée
Le secteur bancaire mise fortement sur l’alternance pour former ses futurs collaborateurs : plus de 7 700 alternants ont été comptabilisés dans la banque sur une année récente, un chiffre comparable à celui du secteur de l’assurance. L’alternance présente un double avantage : financer ses études tout en acquérant une expérience concrète de la relation client et des outils internes, ce qui facilite nettement l’embauche à la sortie du diplôme. Certaines formations proposent même d’intégrer l’alternance dès la première année pour un BTS, ou dès la troisième année pour un parcours bachelor.
Vers quelles évolutions peut-on tendre
La trajectoire classique part d’un poste de conseiller clientèle particuliers pour évoluer vers des fonctions plus techniques ou plus stratégiques : chargé d’affaires professionnels, gestionnaire de patrimoine, analyste crédit corporate, voire poste en banque d’investissement pour les profils les plus spécialisés. Cette montée en responsabilité s’accompagne presque toujours d’une poursuite de formation ou de l’obtention de certifications complémentaires, qui viennent attester d’une expertise reconnue par les recruteurs du secteur.
Comparer les spécialisations avant de se décider
Le choix d’une spécialisation dépend autant du type de clientèle que l’on souhaite accompagner que du niveau de technicité recherché. La banque de détail, orientée vers les particuliers, privilégie le commercial et la relation de proximité. La gestion de patrimoine demande une expertise fiscale et financière fine, au service d’une clientèle plus restreinte mais plus exigeante. La banque corporate s’adresse aux entreprises et combine analyse financière et accompagnement stratégique. La banque d’affaires et d’investissement, enfin, concentre les opérations les plus complexes et les rémunérations les plus élevées, mais aussi la sélectivité la plus forte à l’entrée, avec des diplômes de type master et, souvent, des certifications internationales reconnues dans le secteur financier.
- Devenir banquier sans bac+5 : jusqu’où peut-on vraiment aller ? - 10 octobre 2026
- Consultant en environnement : missions, compétences et conditions d’exercice - 9 octobre 2026
- Assurance emprunteur : protégez votre foyer sans alourdir le crédit - 8 octobre 2026
Articles qui pourraient vous intéresser :
 Sujet examen gestionnaire de paie pdf : tout pour bien réviser
 Bac +2, 2400 € et trois terrains d’exercice : ce que fait vraiment un comptable
 Annulation d’une mission intérim : délais, risques et procédures à connaître
 Conseil recrutement : annonces, approche directe et chasse de tête pour choisir le bon cabinet