Prêt immobilier SCI : simuler sa capacité d’emprunt avant de foncer sur un bien
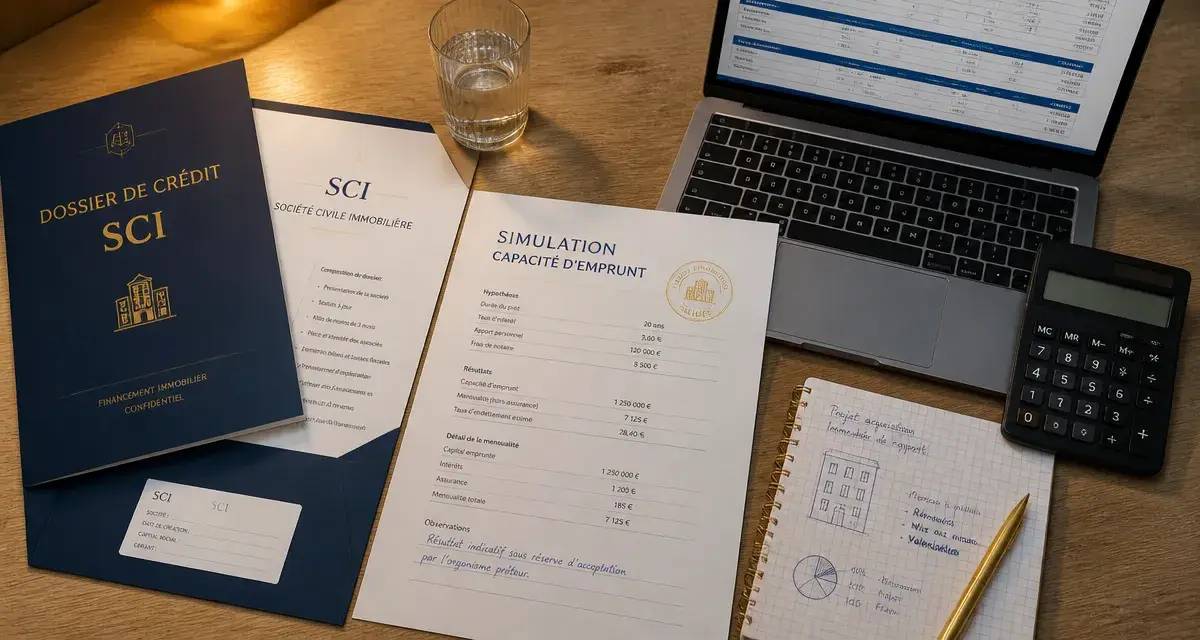
Monter une SCI pour acheter à plusieurs change la manière dont une banque va lire votre dossier. Avant même de viser un bien précis, il vaut mieux savoir combien la société peut réellement emprunter, quelles mensualités elle pourra absorber, et sur quelles bases un chargé d’affaires va trancher. Une simulation bien construite transforme un projet flou en chiffres exploitables.
Les deux façons de financer un achat en SCI
Une SCI peut financer son acquisition de deux manières distinctes, et ce choix conditionne toute la suite de la simulation. Dans le premier cas, c’est la société elle-même qui contracte le prêt en son nom propre : elle apparaît comme emprunteur sur l’offre de crédit, et c’est son compte bancaire qui reçoit les fonds puis règle les échéances. Dans le second cas, ce sont les associés qui empruntent à titre personnel, puis apportent les sommes en compte courant d’associé ou en capital pour que la SCI achète le bien sans recourir elle-même au crédit.
Le premier schéma est de loin le plus courant, car il est plus lisible pour la banque et plus protecteur pour les associés pris individuellement. Le second peut avoir un intérêt fiscal ou patrimonial dans certains montages familiaux, mais il complique la structure juridique et n’est généralement recommandé qu’avec l’appui d’un notaire ou d’un conseiller en gestion de patrimoine.
Pourquoi les banques exigent presque toujours une caution personnelle
Quel que soit le mode de financement retenu, les établissements bancaires demandent quasi systématiquement une caution personnelle des associés, en plus de la garantie prise sur le bien lui-même. La raison est simple : une SCI n’a souvent pas d’antériorité, pas de bilan comptable solide au moment de l’achat, et sa seule richesse réelle est le bien qu’elle s’apprête à acquérir. La banque a donc besoin de pouvoir se retourner vers les personnes physiques derrière la société si les loyers ne suffisent plus à couvrir les échéances. Concrètement, chaque associé s’engage à hauteur de sa quote-part dans le capital, ce qui signifie que sa situation personnelle (revenus, autres crédits, patrimoine) sera examinée presque aussi finement que si l’emprunt était fait en son nom propre.
Calculer la capacité d’emprunt de votre SCI
La méthode de calcul repose sur l’addition des revenus des associés et des loyers prévisionnels générés par le bien, mise en regard des charges déjà existantes. C’est cette base qui détermine jusqu’où la société peut emprunter sans fragiliser l’équilibre financier de ses membres.
La règle des 35 % appliquée à une société civile
Le taux d’endettement maximal de 35 % des revenus, désormais bien connu des emprunteurs particuliers, s’applique aussi aux associés d’une SCI, calculé sur l’ensemble de leurs charges de crédit cumulées, personnelles et via la société. Si un associé détient 50 % des parts et a déjà un crédit immobilier personnel en cours, la banque additionnera sa mensualité personnelle et sa quote-part de la future mensualité SCI pour vérifier que le total reste sous ce seuil, rapporté à ses revenus propres. C’est un point que beaucoup de porteurs de projet sous-estiment : la SCI ne dilue pas l’endettement, elle le répartit, mais chaque associé reste évalué individuellement sur sa capacité à supporter sa part.
Les loyers prévisionnels comptent, mais pas à 100 %
Lorsque le bien acheté est destiné à la location, les loyers attendus renforcent le dossier, mais les banques ne les intègrent pas intégralement dans le calcul. Elles appliquent en général une décote et ne retiennent qu’une fraction des loyers prévisionnels, autour de 70 %, pour se prémunir contre les périodes de vacance locative, les impayés ou les travaux imprévus. Un bien annoncé à 1 000 euros de loyer mensuel ne viendra donc alléger la charge de remboursement que d’environ 700 euros dans les calculs de la banque, pas de la totalité. C’est une nuance essentielle à intégrer avant de bâtir un plan de financement trop optimiste.
Voici un exemple simplifié pour visualiser l’articulation des éléments :
| Élément | Montant mensuel | Pris en compte par la banque |
|---|---|---|
| Loyer prévisionnel annoncé | 1 000 € | 700 € (à 70 %) |
| Revenus cumulés des associés | 4 500 € | 4 500 € |
| Charges de crédit déjà existantes | 600 € | 600 € |
| Base de calcul du taux d’endettement | 5 200 € | Plafond à 35 % = 1 820 € |
Quels taux attendre pour un prêt SCI ?
Les taux proposés aux SCI sont généralement supérieurs à ceux accordés aux particuliers pour une résidence principale, souvent de quelques dixièmes de point. Cet écart s’explique par le profil de risque perçu : une société civile est jugée moins stable qu’un emprunteur individuel qui engage directement son patrimoine et son historique bancaire personnel. Les banques compensent ce risque par une tarification légèrement plus élevée, ou en exigeant des garanties supplémentaires plutôt qu’en ajustant fortement le taux.
Pour négocier ces conditions, la solidité du dossier fait toute la différence : un apport conséquent, des associés aux revenus stables, un projet locatif cohérent avec le marché local et une SCI dont l’objet social est clair pèsent davantage dans la balance qu’une simple comparaison de taux affichés. Mettre plusieurs établissements en concurrence, y compris des banques qui ne sont pas les banques personnelles des associés, reste souvent la manière la plus efficace d’obtenir un geste commercial.
Apport personnel et garanties : convaincre la banque
Un apport, même modeste, change la perception du dossier par l’analyste bancaire. Il ne sert pas uniquement à réduire le montant emprunté : il démontre la capacité des associés à épargner et leur engagement réel dans le projet. En pratique, l’apport couvre le plus souvent les frais annexes, notamment les frais de notaire et les frais de garantie, qui ne sont presque jamais financés à 100 % par le crédit dans le cas d’une SCI.
Deux grands types de garanties sont mobilisés : la caution, apportée par un organisme spécialisé ou directement par les associés, et l’hypothèque, prise sur le bien acquis ou sur un autre actif du patrimoine familial. Le choix entre les deux dépend souvent de la politique de l’établissement prêteur plus que d’une préférence du client, mais il est utile de savoir que l’hypothèque engendre des frais de mainlevée en cas de revente anticipée, alors que la caution est généralement plus souple à ce niveau.
Cette logique de garantie s’inscrit dans une exigence plus large : la banque ne s’engage qu’après avoir vérifié l’ensemble des paramètres du risque, revenus, apport, garanties, cohérence du projet. Un dossier construit avec cette rigueur en amont évite les mauvaises surprises au moment de la signature.
SCI à l’IR ou à l’IS : quel impact sur votre financement ?
Le régime fiscal choisi pour la SCI, impôt sur le revenu ou impôt sur les sociétés, influence indirectement la manière dont le dossier est présenté et perçu par la banque, même si ce n’est pas le critère principal d’octroi. Une SCI à l’IR, la plus répandue pour les projets familiaux, voit ses résultats directement imposés entre les mains des associés au prorata de leurs parts : les loyers perçus s’ajoutent à leurs revenus personnels, ce qui peut jouer sur leur propre taux d’endettement global si le montage inclut d’autres crédits.
Une SCI à l’IS, plus fréquente dans une logique patrimoniale ou d’investissement locatif structuré, permet d’amortir le bien comptablement et de loger les charges différemment, ce qui peut améliorer la rentabilité affichée sur le papier. Mais ce régime implique une comptabilité plus lourde et une fiscalité spécifique à la revente, deux éléments que les analystes bancaires prennent en compte lorsqu’ils évaluent la pérennité du projet sur le long terme. Le choix entre les deux régimes mérite d’être arbitré en amont avec un expert-comptable, car revenir en arrière une fois la SCI créée est complexe et fiscalement coûteux.
Un projet cohérent avant tout
Au-delà des chiffres, la banque cherche à vérifier que le projet cohérent porté par la SCI tient debout dans la durée : qualité du bien, adéquation entre le loyer visé et le marché locatif local, profil complémentaire des associés, objet social de la société aligné avec l’usage réel du bien. Un dossier où tous ces éléments racontent la même histoire passe presque toujours plus facilement qu’un dossier techniquement solide mais dont le projet paraît improvisé. Avant de solliciter un premier rendez-vous, il est donc utile de rassembler les avis d’imposition des associés, les statuts de la SCI, une estimation sérieuse des loyers et, si possible, un compromis ou une promesse de vente déjà négociée. Ce sont ces pièces qui permettent de transformer une simulation théorique en offre de prêt concrète.
- Prêt immobilier SCI : simuler sa capacité d’emprunt avant de foncer sur un bien - 23 septembre 2026
- Investir en nue-propriété : payer 25 à 40 % de moins, sans loyers pendant 15 à 20 ans - 22 septembre 2026
- Calendrier des dividendes 2026 : dates, montants et rendements des sociétés cotées - 21 septembre 2026
Articles qui pourraient vous intéresser :
 Travaux en résidence principale : comment transformer vos dépenses de rénovation en économies d’impôts réelles ?
 Achat immobilier sous PACS : 3 options juridiques pour sécuriser votre investissement
 Sortir d’une indivision : 3 solutions concrètes pour débloquer une situation complexe
 Qui paie les frais d’agence ? Loi ALUR, plafonds au m² et abus à éviter