SCPI Cristal Rente : 5 % de distribution, mais une liquidité à surveiller
La SCPI Cristal Rente permet d’accéder à l’immobilier commercial sans acheter ni gérer directement un local. Son positionnement repose sur des commerces occupés par de grandes enseignes, une distribution annoncée à 5,00 % et un prix de part de 255,68 € frais inclus. Ces éléments doivent toutefois être examinés avec la durée de placement, la fiscalité et le risque de revente.
Le profil de Cristal Rente en quelques repères
Gérée par Inter Gestion, Cristal Rente est une SCPI de rendement à capital variable. Elle collecte l’épargne des associés pour acquérir et louer des biens immobiliers, puis leur distribuer potentiellement une partie des loyers encaissés. L’investisseur devient ainsi copropriétaire d’un patrimoine immobilier, sans sélectionner les murs, rechercher les locataires ni suivre les travaux.
Estimer le revenu net indicatif de Cristal Rente
Un calculateur pédagogique pour estimer le revenu annuel brut et le revenu après fiscalité d’un investissement en SCPI.
Vos paramètres
Résultats indicatifs
| Indicateur | Donnée |
|---|---|
| Prix de souscription d’une part | 255,68 € frais inclus |
| Capitalisation | 682 M€ |
| Nombre de clients | Plus de 12 596 |
| Taux de distribution communiqué | 5,00 % |
| TRI sur 10 ans | 5,37 % sur la période 2014-2024 |
| Versement programmé | À partir de 50 € par mois |
Le prix de part actuel s’explique notamment par une division intervenue le 1er octobre 2021. Une part de 1 236,67 € a alors été transformée en cinq parts de 247,34 €. Cette opération ne crée pas de valeur à elle seule. Elle rend toutefois l’investissement plus fractionnable et peut faciliter des versements progressifs ou des ajustements dans une stratégie d’épargne.
Ce que le rendement de 5 % permet réellement d’évaluer
Un indicateur utile, mais pas un revenu garanti
Le taux de distribution de 5,00 % indique le niveau de revenu distribué au regard du prix de souscription. Il sert de repère pour comparer les SCPI, mais ne doit pas être assimilé à un rendement garanti. Les revenus dépendent du paiement des loyers, des charges, des éventuels arbitrages et des décisions de distribution prises par la société de gestion.
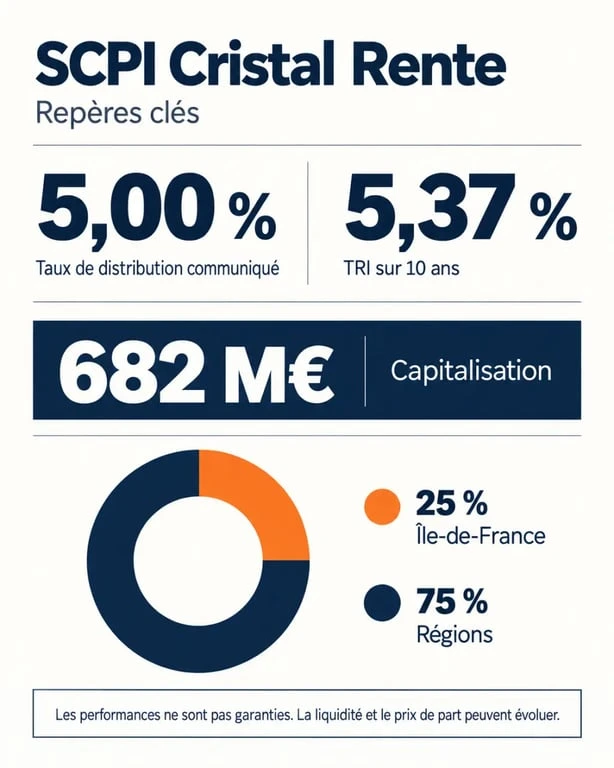
Cristal Rente affiche une distribution stable depuis plus de dix ans et un taux de rendement interne de 5,37 % sur la période 2014-2024. Le TRI prend en compte les revenus distribués ainsi que l’évolution éventuelle du prix de part. Il apporte donc une vision plus large que le seul taux de distribution annuel. Comme pour tout placement immobilier, les performances passées ne préjugent pas des performances futures.
Regarder la composition des revenus
Les données publiées font apparaître une part non récurrente des dividendes de 0 %, une part de revenus financiers de 2,37 % et une part de fiscalité payée par le fonds de 4,71 %. Ces indicateurs donnent des repères sur l’origine de la distribution. Ils ne suffisent pas à prévoir les revenus futurs, mais ils peuvent aider à examiner la qualité de la performance affichée.
Un épargnant prudent doit surtout vérifier que son projet reste viable si le revenu diminue. Une SCPI ne garantit ni son capital ni son dividende. Le taux de distribution doit donc être étudié avec l’horizon de détention, le niveau de risque accepté et la capacité à immobiliser l’épargne.
Une exposition aux commerces du quotidien
La stratégie de Cristal Rente se concentre sur l’immobilier commercial. Le patrimoine comprend notamment des commerces de centre-ville, des retail parks et des locaux loués à des enseignes établies dans l’alimentaire, le bricolage ou la restauration. Cette orientation permet de répartir l’exposition entre plusieurs activités et plusieurs locataires, plutôt que de dépendre d’un seul immeuble.
Cristal Rente : bulletins et documents réglementaires officiels : Consultez les bulletins d’information, le Document d’Informations Clés, la note d’information et la déclaration SFDR de Cristal Rente.
La répartition géographique communiquée s’élève à 25 % en Île-de-France et à 75 % en régions. Cette organisation réduit la dépendance à un marché local, sans faire disparaître les risques liés à la consommation, à l’attractivité des emplacements commerciaux ou à la santé financière des locataires. La diversification ne protège pas automatiquement contre une baisse de valeur ou une période de vacance locative.
La solidité du portefeuille dépend donc de plusieurs facteurs : la qualité des actifs, la localisation des commerces, la durée des baux et la situation des enseignes locataires. Une concentration excessive sur une zone ou un type de commerce pourrait fragiliser les revenus. Avant de souscrire, il est plus utile d’examiner cette composition que de retenir uniquement le taux de distribution.
Souscrire et organiser son investissement
Plusieurs façons d’entrer au capital
La souscription peut être réalisée en pleine propriété, au comptant, avec des versements programmés dès 50 € par mois. Le réinvestissement des dividendes est également proposé. Le parcours est digitalisé et comprend généralement une simulation des revenus potentiels, le choix du montant à investir, puis la constitution du dossier de souscription en ligne.
Avant de commencer, il faut définir l’objectif recherché : compléter des revenus futurs, diversifier un patrimoine financier ou investir progressivement. Le faible montant du versement programmé facilite l’entrée au capital, mais il ne supprime ni les frais ni les risques propres à l’immobilier. La régularité des versements doit rester compatible avec le budget et la situation financière de l’épargnant.
Une SCPI s’envisage généralement sur un horizon long. Les frais intégrés au prix de souscription et la liquidité non immédiate rendent les opérations de court terme peu adaptées. La division du prix de part et le versement programmé améliorent l’accessibilité, mais ne transforment pas les parts en placement disponible à tout moment.
Ne pas oublier la fiscalité personnelle
Les revenus distribués par une SCPI détenue en direct relèvent généralement de la fiscalité applicable aux revenus immobiliers. Des prélèvements sociaux peuvent aussi s’ajouter selon la situation de l’associé. Le résultat net dépend donc de la tranche d’imposition, du mode de détention et de la situation patrimoniale globale.
Le taux de distribution annoncé est un montant brut. Pour mesurer l’intérêt réel de l’opération, il faut raisonner en rendement après impôt. Cette approche permet de tenir compte de la fiscalité personnelle plutôt que de comparer uniquement des pourcentages affichés. La documentation réglementaire doit être consultée avant toute décision.
Les risques à accepter avant d’investir
Cristal Rente reste un placement immobilier non coté. Le premier risque est la perte en capital : le prix de part peut évoluer et la somme récupérée lors de la revente peut être inférieure au montant investi. Les revenus peuvent aussi diminuer si les loyers baissent, si des locaux restent vacants ou si les charges augmentent.
- Risque de liquidité : la revente des parts dépend de la présence d’acheteurs. Elle n’est ni instantanée ni garantie à une date donnée.
- Risque locatif : les enseignes peuvent rencontrer des difficultés, renégocier leurs baux ou quitter un emplacement.
- Risque immobilier : la valeur des commerces peut être affectée par la conjoncture économique, les taux d’intérêt et l’évolution des habitudes de consommation.
- Risque d’endettement et de durabilité : ces facteurs peuvent influencer les résultats et la valeur du patrimoine.
La SCPI comporte aussi une dimension solidaire. Jusqu’à 5 € sont reversés aux Restos du Cœur pour 1 000 € de résultat distribuable, ce qui a permis de financer plus de 480 000 repas. Cet engagement peut entrer dans les critères de choix d’un épargnant, mais il ne remplace pas l’analyse du risque, de l’horizon de détention et de l’adéquation avec son patrimoine.
En pratique, Cristal Rente peut convenir à un investisseur qui recherche une exposition diversifiée à l’immobilier commercial et accepte d’immobiliser une partie de son épargne sur le long terme. Le prix de part, les versements programmés et le parcours en ligne facilitent la souscription. Ils ne changent toutefois ni la nature immobilière du placement ni le risque de revente. Avant d’investir, il reste nécessaire de lire la documentation réglementaire et d’évaluer sa situation fiscale.
- SCPI Cristal Rente : 5 % de distribution, mais une liquidité à surveiller - 26 septembre 2026
- Earn-out : sécurisez le complément de prix avant qu’il ne devienne un litige - 26 septembre 2026
- Intérim cadre : sécuriser un projet sans s’engager en CDI - 25 septembre 2026
Articles qui pourraient vous intéresser :
 Immediate i600 folex : avis, fonctionnement et guide d’utilisation complet
 PER Linxea Spirit : 0,50 % de frais, 700 supports et une fiscalité optimisée
 Succession après le décès du père : protéger la mère et organiser la répartition
 Crédit Logement : comment récupérer une partie de vos frais de garantie ?