Earn-out : sécurisez le complément de prix avant qu’il ne devienne un litige
Dans un rachat d’entreprise, l’earn-out permet de reporter une partie du prix de cession jusqu’à la réalisation de performances futures. Ce complément de prix peut rapprocher un cédant confiant dans le potentiel de son entreprise et un acquéreur plus prudent. Il devient toutefois une source de conflit si la formule, les comptes de référence ou les décisions de gestion ne sont pas définis avec précision.
Un earn-out ne remplace ni le prix fixe ni la garantie d’actif-passif
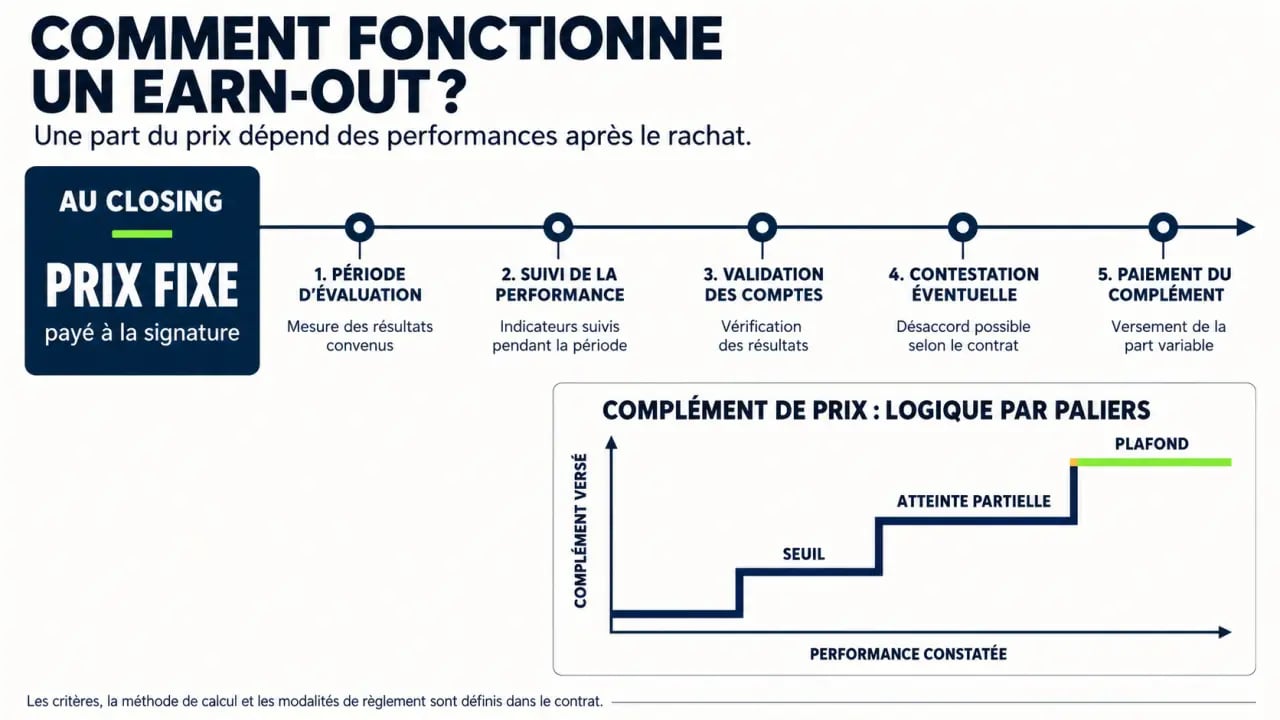
L’earn-out est une fraction conditionnelle du prix de cession. Le prix fixe est payé au closing, c’est-à-dire lors de la réalisation définitive de l’opération. Le complément n’est versé que si les objectifs contractuels sont atteints pendant une période convenue. Le mécanisme peut concerner une cession de titres sociaux comme une cession de fonds de commerce.
Il répond souvent à un désaccord sur la valorisation. Le vendeur estime que son portefeuille clients, son équipe ou un nouveau marché justifie un prix élevé, tandis que l’acheteur veut voir ces perspectives se concrétiser. L’earn-out permet alors de partager l’incertitude et de poursuivre la négociation.
Il faut le distinguer de la garantie d’actif-passif. Cette dernière protège l’acquéreur contre un passif non révélé ou un actif surévalué avant la cession. L’earn-out ajuste le prix selon la performance réalisée après le closing. Les deux dispositifs peuvent figurer dans le même protocole d’accord, mais ils ne couvrent pas le même risque.
Choisir un indicateur qui mesure une performance réellement comparable
Le bon indicateur clé de performance doit être mesurable, compréhensible et difficile à manipuler. Le chiffre d’affaires est simple à suivre, mais il peut progresser au prix de remises importantes ou de dépenses commerciales élevées. L’EBITDA ajusté, soit le résultat avant intérêts, impôts, dépréciations et amortissements après les retraitements convenus, reflète davantage la rentabilité opérationnelle, au prix d’une définition plus technique.
| Indicateur | Atout principal | Point de vigilance |
|---|---|---|
| Chiffre d’affaires | Lecture immédiate et suivi fréquent | Ne garantit ni marge ni trésorerie |
| Marge brute | Mesure la qualité économique des ventes | Dépend des règles de classement des coûts |
| EBITDA ajusté | Approche la rentabilité opérationnelle | Exige des retraitements exhaustifs |
| Résultat net | Prend en compte le résultat final | Est sensible aux choix financiers et fiscaux |
La formule doit prévoir les résultats intermédiaires
Une clause robuste indique le seuil de déclenchement, les paliers, le plafond et le mode de calcul, qu’il soit linéaire, progressif ou all or nothing. Par exemple, un complément maximal de 300 000 euros peut être acquis à hauteur de 50 % à partir d’un premier seuil d’EBITDA, puis augmenter proportionnellement jusqu’au plafond. Sans règle sur l’atteinte partielle, un écart minime peut provoquer un désaccord important.
La période d’évaluation est généralement comprise entre 12 et 36 mois. La clause doit préciser sa date de départ, sa date de fin, les exercices concernés et, si nécessaire, les points d’étape. Plus le cycle commercial est long, plus une mesure annuelle isolée risque de donner une image trompeuse de la performance.
Le socle du complément de prix : les règles de gestion après la cession
La formule ne suffit pas. Elle doit rester pertinente pendant toute la période d’évaluation. Si l’acquéreur fusionne l’activité, modifie les canaux de vente, change les prix, transfère des salariés ou facture des frais de groupe, le résultat devient difficile à comparer avec celui envisagé lors de la négociation. La clause doit donc préciser le périmètre de consolidation, le traitement des acquisitions ou cessions d’actifs, les changements de méthode comptable et la neutralisation des éléments exceptionnels. Cette cartographie évite de confondre une performance héritée avec une performance créée après la reprise.
Documenter les retraitements avant de signer
Les retraitements comptables doivent être détaillés : rémunération du dirigeant, frais de siège, dépenses exceptionnelles, coûts de restructuration, provisions ou revenus non récurrents. Une annexe chiffrée fondée sur les comptes de référence est préférable à une formule générale comme « charges anormales exclues ». Pour approfondir les points de vigilance liés à la préparation d’une transmission, vous pouvez consulter ces recommandations.
Organiser la preuve et le contrôle
Le contrat doit prévoir un reporting périodique, le délai de remise des comptes de calcul et un droit d’accès aux pièces utiles. Le cédant doit pouvoir vérifier les données sans intervenir dans la direction de l’entreprise. En cas de contestation, une expertise déterminatoire confiée à un expert indépendant peut résoudre plus rapidement un désaccord technique qu’une procédure judiciaire. Sa mission, ses délais et la répartition de ses coûts doivent toutefois être définis dès la signature.
Répartir les risques entre cédant et acquéreur
Pour le cédant, le principal danger est de dépendre d’une société qu’il ne contrôle plus. Un changement de stratégie, la perte d’un client majeur ou une baisse volontaire des marges peut réduire son complément de prix. Pour l’acquéreur, le risque est inverse : payer une valeur fondée sur des résultats artificiellement gonflés ou conserver un ancien dirigeant dont le rôle reste mal défini.
- Définir les obligations d’accompagnement du cédant, leur durée et leur rémunération distincte.
- Prévoir les conséquences d’un départ, d’un décès, d’une incapacité ou d’une faute du cédant.
- Encadrer les décisions de gestion susceptibles d’affecter directement l’indicateur.
- Fixer le calendrier de notification, de contestation et de paiement.
- Choisir dès l’origine une médiation, un arbitrage ou la juridiction compétente.
Un séquestre peut sécuriser certaines sommes, mais il ne remplace ni une formule claire ni la capacité financière de l’acquéreur à payer. Le complément peut être réglé en numéraire, en actions ou selon une solution mixte. Chaque modalité mérite une analyse de sa liquidité et de son risque.
Fiscalité et dernière vérification avant l’acte de cession
Le traitement fiscal du complément de prix dépend notamment de la nature de l’opération, de la date d’encaissement, du statut du cédant et de ses liens avec l’entreprise après la cession. Un earn-out lié trop étroitement au maintien du dirigeant, à ses fonctions ou à des objectifs personnels peut exposer à un risque de requalification en salaire. Les documents et les flux doivent donc distinguer clairement le prix de cession de toute rémunération de transition.
Avant la signature, l’avocat, l’expert-comptable et le conseil en transmission doivent relire ensemble la formule, les retraitements, les comptes de référence, le périmètre, les droits d’audit, les cas exceptionnels, les délais et les conséquences fiscales. Un earn-out bien négocié ne prétend pas prévoir chaque événement. Il fixe une méthode équitable et vérifiable pour mesurer la performance lorsqu’elle se réalise.
- Earn-out : sécurisez le complément de prix avant qu’il ne devienne un litige - 26 septembre 2026
- Intérim cadre : sécuriser un projet sans s’engager en CDI - 25 septembre 2026
- Expert-conseil : un appui concret pour décider et gérer sans alourdir votre organisation - 24 septembre 2026
Articles qui pourraient vous intéresser :
 Assurance de prêt immobilier : 2 garanties socles et 3 leviers pour réduire vos mensualités
 ASPA et assurance vie : comment le calcul des 3 % impacte votre minimum vieillesse
 Classement des cabinets de gestion de patrimoine : 8 % d’indépendants réels et les critères pour les débusquer
 Investir en SCPI : opportunité de rendement ou risque de liquidité ?